
库存积压,PC原厂的存储采购计划变了
TrendForce最新存储器行业研究显示,存储器价格持续上涨一年有余,给消费电子行业带来越来越大的成本压力。 其中笔记本出货量预计自2026年第三季度起环比大幅下滑,PC原厂正面临销售疲软、成品库存走高的困境。在此背景下,部分厂商计划调整2026年第四季度乃至2027年第一季度的存储器采购方案,同时考虑在出货结构中加大自有品牌机型的占比。
TrendForce指出,此前预判存储价格会继续上涨,不少PC原厂把部分采购与生产计划提前至2026年上半年。但终端零售价抬升,抑制了亚洲、欧洲市场的消费需求;同时原厂以及北美分销渠道的成品库存持续走高。2026年第三季度笔记本出货量环比下滑15.8%,第四季度或将继续出现个位数环比降幅。库存压力不断上升,促使部分原厂重新规划2027年产品策略,包括提高自有品牌机型占比,搭配规格更低的存储芯片、核心数量更少的CPU。
TrendForce预估2026年第四季度PC DRAM合约价环比上涨13%–18%,消费级SSD涨幅预计低于5%。
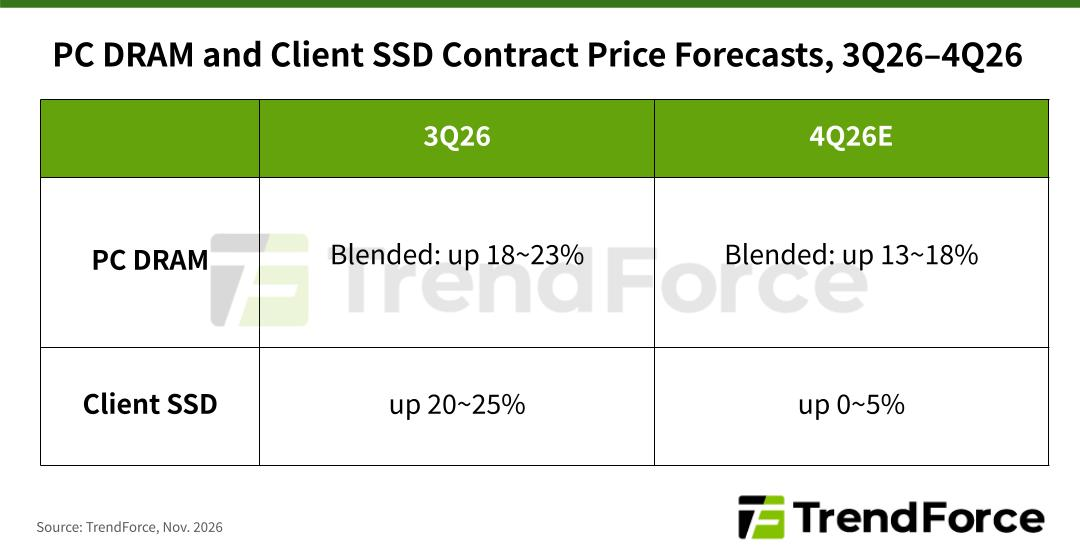
在PC DRAM市场,TrendForce表示,前几轮大幅涨价,让部分PC品牌下单量超出实际需求。自2026年第三季度开始,成品出货持续走弱,PC原厂的DRAM库存周转周数稳步抬升,第四季度库存还将继续累积。部分厂商已经开始和存储供应商重新协商2027年的产品配比。
供给端方面,AI需求旺盛,存储厂商初步规划在2027年缩减PC DRAM供给。不过厂商在产能消化上压力不大,因此具备一定弹性,可以适度放缓涨价幅度。同时为把握边缘AI长期机遇,存储厂商也优先维护和PC客户的战略合作关系。PC终端需求走弱、供给策略调整,TrendForce预测,2026年第四季度PC DRAM合约价环比上涨13%–18%,涨幅较上一季度收窄。
消费级SSD市场也出现类似变化。整机BOM成本全面抬升,推高终端售价,压制消费者购买意愿。PC原厂只能对SSD等元器件严格控本,坚决抵制进一步涨价。终端需求低迷、成品库存居高不下,PC品牌普遍缩减2026年第四季度消费级SSD采购量,仅维持基础生产所需的刚需采购。这种保守采购节奏也延续到2027年一季度,相关采购计划已经下调。
与此同时,AI相关需求持续挤占消费级SSD的产能。供应商为优化产品结构、改善生产效益,对低容量SSD设置更高涨幅,以此抑制这类低毛利产品的订单需求。但在主流容量段,国内原厂与模组厂商报价涨幅相对克制,拿到更多订单。他们更有竞争力的报价,缓和了其他供应商涨价带来的整体冲击。
综合来看,TrendForce预计2026年第四季度消费级SSD合约价环比涨幅不足5%,相比上一季度明显放缓。
近2000亿美元,Q3 DRAM营收大涨369%
AI加速器与数据中心需求旺盛,拉动存储芯片价格上行,DRAM厂商营收创下历史新高,近2000亿美元,同比大涨369%。DRAM平均售价(ASP)上涨是三季度增长的核心动力。Counterpoint Research研究总监MS Hwang称:“每一代全新HBM都会重塑行业龙头格局。SK海力士在HBM3E阶段占据优势,但增长已经放缓;三星的HBM4获得客户好评。在今年实现盈利反转后,三星有望在明年拿下HBM第一。”
针对未来趋势,MS Hwang表示:“明年存储价格有望维持高位。今年HBM价格涨幅落后于普通DRAM,现在正在追赶。长期供货协议(LTA)对价格形成支撑,同时新增供给紧张,主要新建晶圆厂要到2028年才投产。短期来看,不同厂商的长期协议条款会造成业绩分化,但长期趋势向上是一致的。”
从产品结构来看,尽管HBM营收几乎翻倍,但普通DRAM(DDR/LPDDR)增速更快,因此HBM在DRAM总营收中的占比反而出现下滑。为什么会出现这种情况呢?主要原因是智能体AI催生了前所未有的普通DRAM需求,GPU与CPU配比已经从4:1大幅收窄至2:1,甚至向1:1演进。以英伟达Vera Rubin机架为例,单颗CPU配套的DRAM容量相比上一代提升近三倍,达到1.5TB。巨大的需求推高DDR、LPDDR平均售价至历史高点,两者营收同比分别大涨500%、近400%。服务器CPU的DRAM消耗量显著提升,普通DRAM需求随之走高,明年每吉比特售价还将继续上行,这会给边缘市场带来成本压力。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序