
三星Kairos计划曝光:器兴新厂锁定2nm和4nm工艺
最近,三星电子做出了一个打破行业常规的决策。在全球AI存储竞争白热化的当下,行业内扩产HBM的常规做法是在平泽、华城这类已经成型的核心存储基地,直接新建DRAM产线来提升产能。但三星反其道而行之,选择落脚在器兴这个“老根据地”,拆除园区内的综合技术院(SR5)和工科大学(CDI),腾出土地用来建设一座主打2nm和4nm工艺的全新先进晶圆代工厂。
据悉,这个项目的代号定为“KAIROS”,取名自希腊神话里的“机会之神”。按照规划,这座新工厂将参照平泽新厂的建设框架,分为4个生产区(phase)逐步推进建设,整体建筑群由Kairos主综合体、配套绿色建筑与专用变电站组成,项目的工程、采购与施工(EPC)全流程则交由三星E&A全权承接。对于三星来说,这不是一次普通扩产,而是要把存储与代工两条产线,重新装进同一个园区。
资料显示,器兴园区于1983年正式启用,是三星半导体事业的真正起点。1984年园区内1号产线建成投产后,后续落地的6号线以8英寸晶圆为主,量产图像传感器、显示驱动IC与功率半导体产品;S1线则是专门的12英寸System LSI产线,主打手机应用处理器与车载SoC的研发生产。三十多年里,这片园区跑的基本是几十纳米到几百纳米的成熟制程,1992年全球首款64Mb DRAM的攻关,就发生在该园区内的综合技术院。而KAIROS项目的核心目的,是把最顶尖的先进制程产能,直接嵌入这片以成熟制程为主的传统土地上。
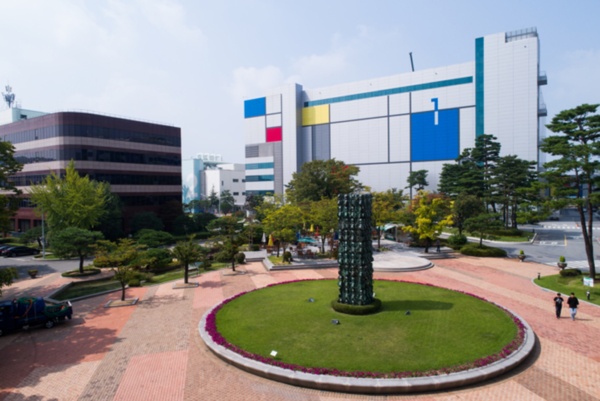
器兴园区1号线工厂(照片由三星电子提供)
HBM的基础架构,由DRAM核心晶粒与逻辑基底晶粒(Base Die)垂直堆叠构成。其中,核心晶粒承担存储职能;基底晶粒负责数据传输控制、电源与信号的全链路管理。在过去几代HBM的量产体系里,基底晶粒大多采用成熟制程生产。但现在,这套行业默认的分工逻辑,在HBM4时代被彻底打破了。HBM4的基底晶粒必须使用4nm代工工艺生产,后续升级的HBM4E也延续了这一制程标准。
今年2月,三星的标准版HBM4完成了全球首发量产,其基底晶粒正是依托自家4nm工艺制造;其计划明年推进量产的HBM4E,基底晶粒依然沿用4nm制程;更远期规划的第八代产品HBM5,基底晶粒制程将进一步细化到2nm——这也直接解释了KAIROS项目为什么同时布局2nm和4nm两条先进制程线,从当前主力产品到下一代迭代产品的基底晶粒产能需求,都能在这座新工厂里得到覆盖。
据高盛测算,全球HBM需求将从2026年的47.2亿GB增至2028年的97.1亿GB;市场规模将由557亿美元扩至1163亿、1684亿美元;2027年增速有望达到108%;同时预计三星出货量将从2026年的约15亿GB升至2028年的约35亿GB,年均复合52%,快于SK海力士的37%。需求每年翻倍,供给只按五成爬坡,缺口最终只能由价格与配给来填。
另外,三星在2026年三季度财报会上表示,2027年HBM产能已按目标价全部售出,大客户追加需求仍在涌入;公司已与10家客户签长期协议、还有10家在谈,计划锁定60%至70%的产出;2028年DRAM供应仍将紧张。HBM4三季度销售额环比增长超3倍,占HBM营收的60%。当产能被预订到两年之后,扩产就不再是“要不要”的问题了,而是“能不能跟上”。
当前,三星HBM4的核心晶粒主要在华城、平泽两大核心存储基地的专属DRAM产线上量产,但4nm基底晶粒的产能只能依托两地通用逻辑产线的部分富余产能来挤出。这种产能分配模式存在一个隐患:当全球AI算力需求爆发带动HBM订单暴涨、核心晶粒产能快速爬坡时,基底晶粒的供给节奏根本无法同步跟进,直接成为整个HBM产业链的结构性风险点。
而落地器兴园区的KAIROS工厂,核心定位就是精准拆解这一卡脖子风险。它直接把4nm基底晶粒的产能,从“在通用产线里挤零散产能”升级为“专属独立晶圆厂”,让基底晶粒的产出节奏完全对齐华城、平泽的核心晶粒扩产速度。从此HBM的整体产能扩张,再也不会被逻辑基底这个过去被所有人忽略的“配角”环节,卡在供给弹性的瓶颈上。
如今,HBM的竞争正从“谁的DRAM堆得更高”转向“谁的逻辑基底造得更稳、更早、更便宜”。三星把存储与代工的边界,在一片旧厂区里物理性地抹掉:用4个生产区和一条2nm的伏线,赌下一代HBM的胜负手不在堆叠层数,而在那颗基底晶粒上。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序