
华虹Q3业绩出炉:北美收入暴增75%,量价齐升将持续
今日,华虹宏力公布Q3业绩,前三季度实现营业收入186.11亿元,同比增长14.06%;归属于上市公司股东的净利润16.03亿元,同比增长138.23%。第三季度实现营业收入67.06亿元,同比增长13.95%;归属于上市公司股东的净利润8.35亿元,同比增长136.14%。
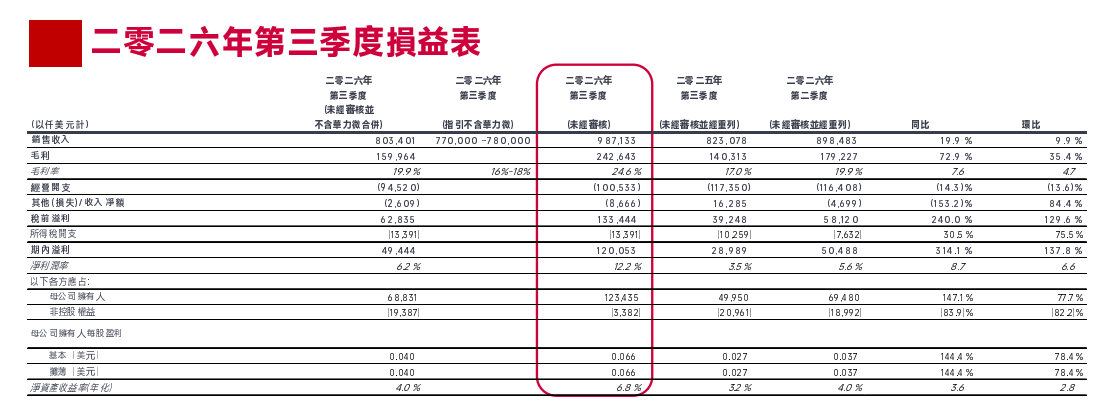
量价齐升,产能持续满载。三季度总估计月产能达636千片(折合8吋,去年同期为543千片),季度付运晶圆1,911千片,总体产能利用率102.9%,连续第五个季度超过100%。华虹称收入增长主要得益于付运晶圆数量上升及平均销售价格上涨;毛利率提升主要由平均售价上行驱动,部分被折旧成本上升抵消。
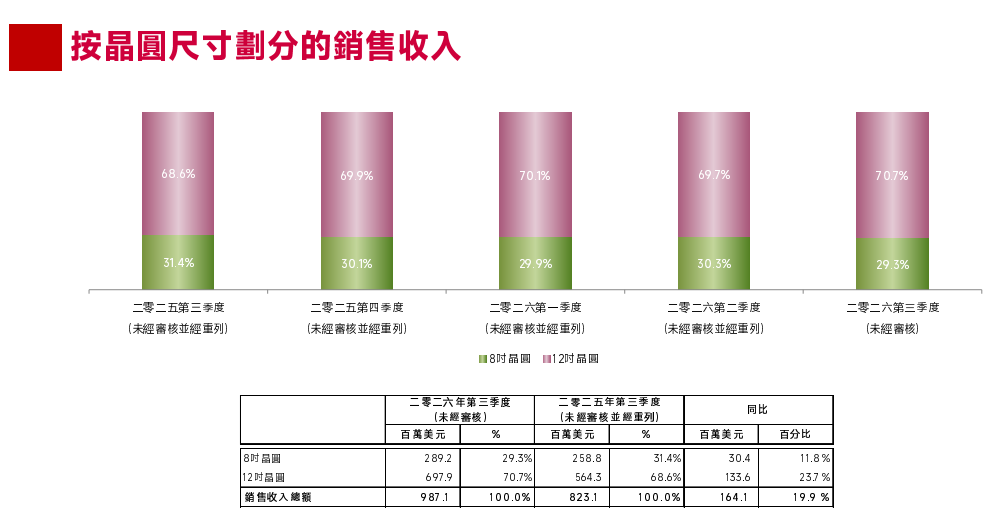
结构上,12英寸占比再创新高。12英寸晶圆收入6.979亿美元,同比增长23.7%,占总收入比重升至70.7%(去年同期68.6%);8英寸收入2.892亿美元,占比29.3%。
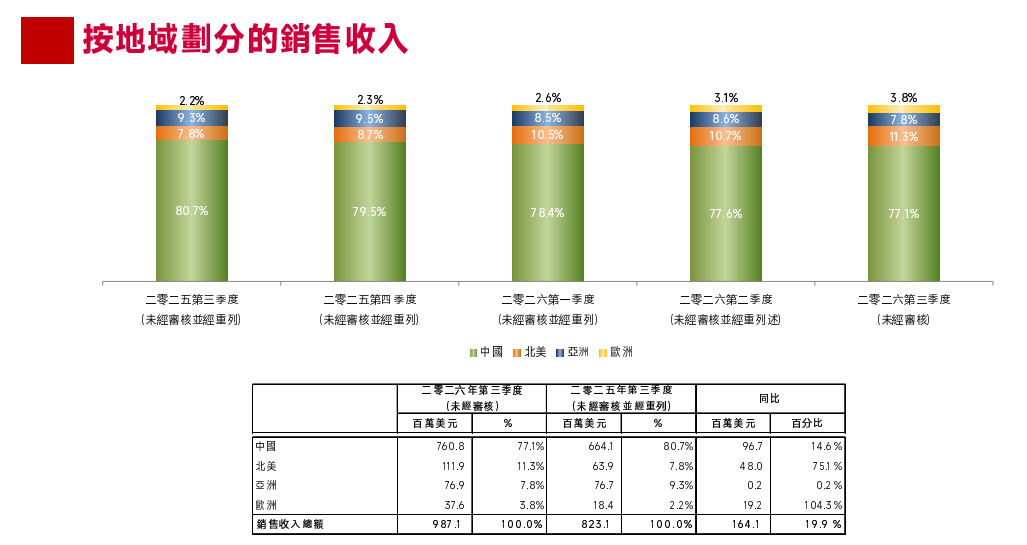
地域上,中国区收入7.608亿美元,同比增14.6%,占比由80.7%降至77.1%;北美收入1.119亿美元,同比大增75.1%;欧洲收入3,760万美元,同比翻倍(+104.3%),海外收入占比持续抬升。
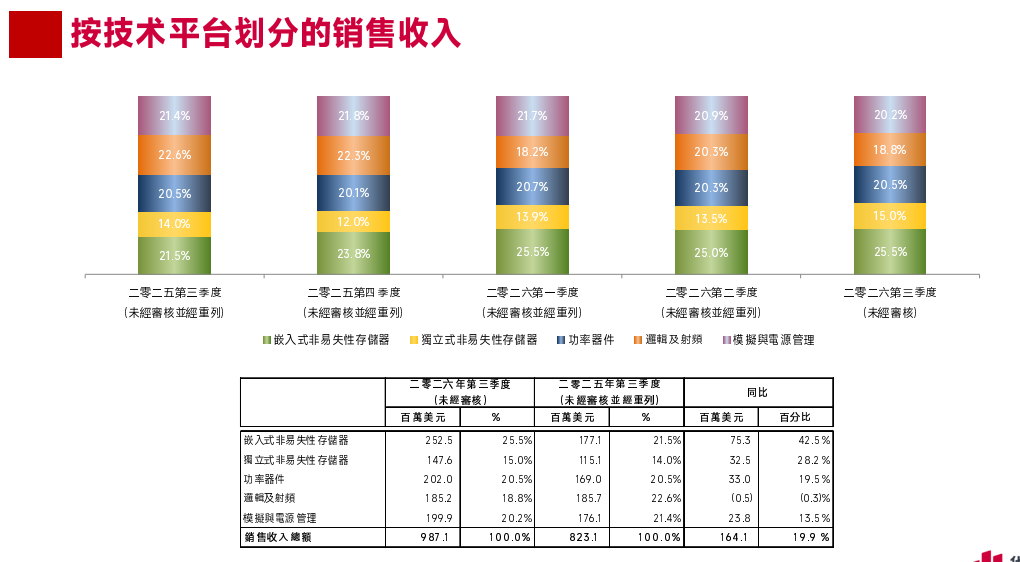
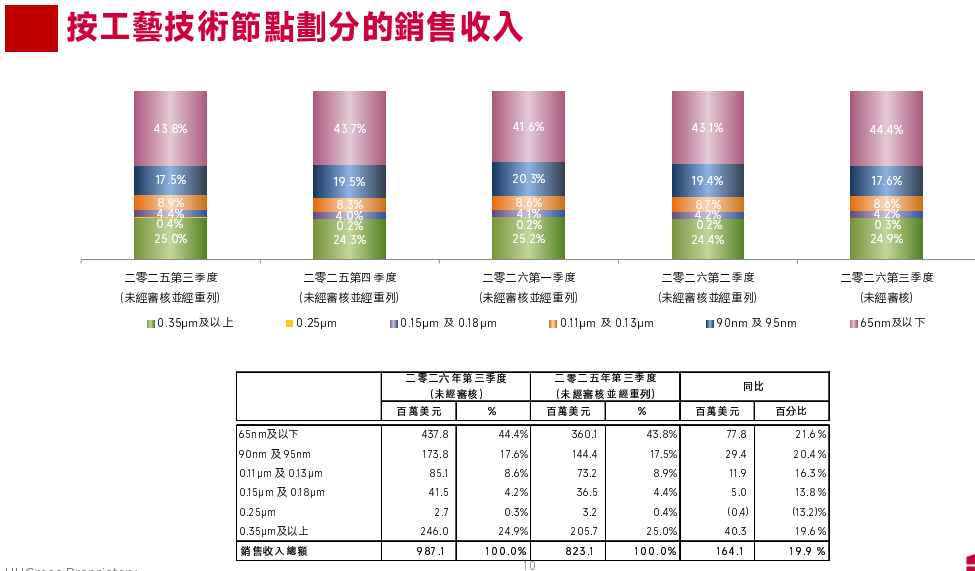
技术平台中,嵌入式非易失性存储器表现最抢眼,收入2.525亿美元,同比大增42.5%,占比升至25.5%;独立式非易失性存储器同比增28.2%,功率器件同比增19.5%,模拟与电源管理同比增13.5%;逻辑及射频收入基本持平(同比微降0.3%)。工艺节点上,65nm及以下收入4.378亿美元,同比增21.6%,占比44.4%。
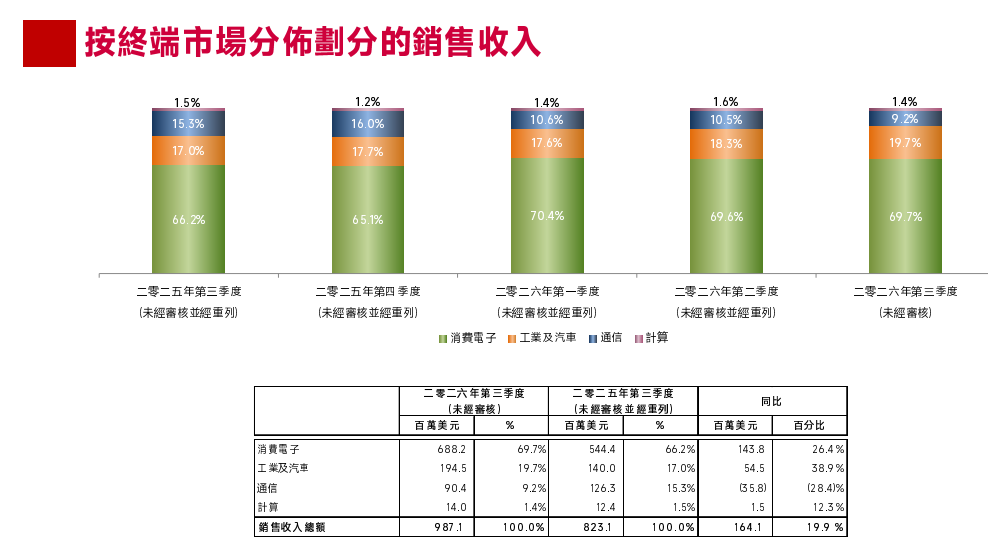
终端市场分化明显。消费电子仍是基本盘,收入6.882亿美元,同比增26.4%,占比69.7%;工业及汽车增速最快,收入1.945亿美元,同比增38.9%,占比19.7%;通信板块同比下滑28.4%至9,040万美元,占比由去年同期的15.3%降至9.2%。
华虹宏力董事会主席兼总裁白鹏博士表示:“2026年第三季度,公司完成对华力微的收购,历时一年的努力圆满收官。除另有说明外,公司所有财务报告现均包含华力微。过去一个季度,华虹宏力实现销售收入9.871亿美元,按经重述的可比口径同比增长19.9%;剔除华力微后,销售收入为8.034亿美元,高于上季度指引7.7亿至7.8亿美元的区间上限。毛利率为24.6%,同比上升7.6个百分点;剔除华力微后,毛利率为19.9%,高于上季度指引16%至18%的区间上限。本季度母公司拥有人应占利润达1.234亿美元。
“销售收入大幅增长,再创历史新高,关键财务指标同比及环比均显著提升。本季度,公司晶圆厂保持高产能利用率,出货量与平均销售价格均稳步上行,并继续按计划推进产能扩张项目。华力微整合已证明能带来财务增益及运营协同。目前,十二英寸业务收入占比已达70.7%。”
白鹏博士续称:“人工智能相关产品持续拉动全球半导体市场需求,工业及汽车市场正逐步改善。作为拥有广泛技术组合的特色工艺晶圆代工企业,华虹宏力的微控制器、闪存、电源管理及功率器件等产品需求日益增长。尽管公司持续扩充产能,部分细分领域的供应仍趋紧。我们预计量价齐升的态势将持续一段时间。公司将继续全力聚焦卓越运营,为股东创造价值。”
展望2026年第四季度,公司预计销售收入约为10.8亿至10.9亿美元,毛利率约为25%至26%。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序