
硅片出货重回双位数:2026年Q3同比增长13.4%
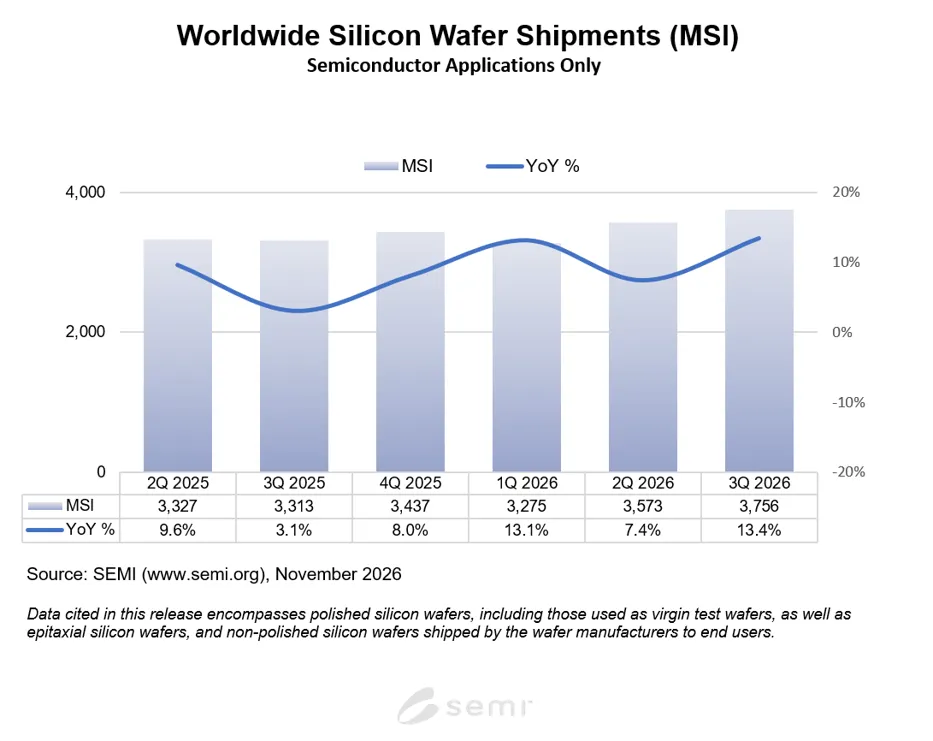
近日,国际半导体产业协会(SEMI)发布了2026年第三季度全球硅片出货量统计报告。数据显示,当季全球硅片出货面积达3756百万平方英寸(MSI),同比增长13.4%,环比增长5.1%。这一数值创下了2025年第二季度以来连续六个季度中的最高出货绝对值,同时也是在去年三季度同比增速跌至3.1%的阶段性低点后,行业同比增速第二次站上13%的高位区间。
硅片是半导体产业链里最“钝”的核心指标,它不纠结先进制程节点的代际比拼,不跟风HBM堆叠层数的概念炒作,也不追逐纸面算力参数的数字竞赛,只对应全球晶圆厂当季真实的投片面积。因此,它反映出的行业走向往往比各类预测更贴近产业运行的真实情况。
把六个季度的出货数据并排对比,可以读出更多的产业信号。2025年二季度硅片出货3327 MSI,同比增速9.6%;三季度出货3313 MSI,同比下降3.1%,这是本轮周期需求最疲软的阶段,库存刚完成出清,晶圆厂宁愿压低产线稼动率,也不愿额外采购硅片堆在仓库里。2025年四季度出货回升至3437 MSI,同比增长8.0%、环比增长3.7%,这是行业正式走出止跌企稳的态势。2026年一季度同比增速看似冲到13.1%,但3275 MSI的出货绝对值环比反而下滑4.7%,这是春节季节性淡季叠加去年同期低基数共同作用的结果。
值得注意的是,真正的转折出现在2026年二季度,单季出货3573 MSI,环比增长9.1%;三季度再上一个台阶,攀升至3756 MSI的新高。同比、环比双双保持正向增长,才是这组数据中含金量最高的部分,说明这一轮增长并不是靠低基数衬托出来的纸面数字,而是当季晶圆厂真实投片面积增加带来的实际需求扩张。
SEMI硅制造商集团主席、SUMCO销售与市场部总经理Masatsugu Miura将2026年第三季度的高增长,直接归因于“强劲的AI相关需求与持续改善的工业需求”,并特别指出“AI相关需求正从先进逻辑和存储赛道向功率器件与光子学领域扩散”。这句话背后对应的,恰恰是全球硅片整体消耗结构正在发生的深刻转变。
过去两年,AI对硅片的拉动高度集中在两个高价值赛道:HBM堆叠用的300mm抛光片,以及先进逻辑芯片用的外延片。这两类硅片单价高、下游集中度高,需求节奏完全跟随几家头部大厂的投资计划。一旦出现厂商砍单,硅片出货面积数据就会立刻出现明显波动。
而功率半导体和光子学赛道的需求,走的是完全不同的增长逻辑。IGBT、SiC、GaN这类功率产品大量采用200mm甚至150mm硅片,单片价值不算高,但整体消耗的硅片总面积非常可观;同时AI服务器电源从传统12V升级到48V,再进一步向800V高压直流架构迭代,电源转换层级不断叠加,功率器件的用量直接成倍增长。光子学赛道则对应硅光模块和CPO技术起量,目前硅片绝对用量占比仍小,却是所有细分赛道中增速最快的板块。
这说明AI对硅片的拉动,正从“少数几个高价值环节的单点爆发”转向覆盖多领域的“面式扩散增长”。这种扩散效应给硅片出货面积带来的增长推力,远比此前的集中式需求更稳定、更持久。
同时,Masatsugu Miura还提到“工业需求增强”,并将增长原因指向机器人产业落地、AI服务器电源配套扩容,以及通用工业半导体市场的需求改善。这部分需求在过去的市场讨论中长期被AI赛道的热度掩盖,但它的整体市场体量不容忽视。2024-2025年,工业半导体经历了一轮漫长的深度去库存周期,模拟芯片、MCU、功率器件价格持续下行,代理商渠道的库存水位长期处于高位。进入2026年,人形机器人和协作机器人的关节伺服、编码器、驱动器开始形成规模化实际采购,叠加光伏储能、充电桩、电网改造等传统工业赛道需求恢复,通用工业类半导体料号已经明确出现补库迹象。
这条需求主线的特点和AI赛道完全相反:单颗芯片价值偏低,下游客户极度分散,硅片面积消耗大范围铺开。它不会像HBM那样制造热门行业头条,可一旦行业从去库存切换到补库存,对硅片面积的拉动效应比AI更“宽”。三季度5.1%的硅片出货环比增量,很可能有相当一部分贡献来自这部分此前被市场低估的工业需求。
此外,SEMI还指出键合工艺与先进封装浪潮正在给300mm抛光片的需求带来全新支撑,这条逻辑和HBM、Chiplet的大规模普及直接相关。先进封装需要将多颗芯粒、HBM堆叠体和逻辑芯片高密度集成,键合工艺对硅片的平整度、洁净度与一致性要求极高,抛光片正是这类制程中不可或缺的核心衬底材料。
随着CoWoS、EMIB、混合键合等先进封装技术的产能持续扩张,300mm抛光片的需求获得了一层全新的结构性支撑,它并非由制程微缩驱动,而是由封装架构的创新直接拉动。这也解释了硅片需求增长并不完全等同于“芯片总产量增加”:同等规模的芯片裸片面积,通过先进封装完成集成的过程中,消耗的硅片总量反而更多;封装技术的持续复杂化,也在不断推高特定品类硅片的质量要求,进一步打开了高端抛光片的市场空间。
总之,13.4%的同比高增长背后,是三条斜率不同的增长曲线同步向上:AI需求从核心环节向全产业链横向扩散、工业半导体走完去库存周期启动全面补库、先进封装普及让高端抛光片的耗材属性持续强化。这三条主线的持续周期各不相同,叠加后共同构成了2026年下半年半导体行业最扎实的基本面读数。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序