
2027年全球晶圆代工产值将增长30%,8英寸产能逼近满载
AI需求推动代工产值增长,8英寸产能利用率逼近满载
研究机构TrendForce于11月5日举办“AI NEXT科技产业预测研讨会”,并发布最新晶圆代工产业展望。TrendForce半导体分析师Chung Ying-ting在会上表示,全球晶圆代工产值在2026年已经实现超过30%的同比增长,预计2027年将继续增长约30%,总产值有望达到2943.94亿美元(约新台币9.7万亿元)。她指出,2027年晶圆代工产业的主要增长动力将集中在AI服务器和通用服务器领域。随着GPU和AI ASIC的功耗不断提升,电源管理芯片(PMIC)、BCD工艺及功率元件的需求显著增加。
尽管部分产品已经转向12英寸晶圆生产,但8英寸晶圆仍然是重要的制造平台。与此同时,台积电和三星持续缩减8英寸产能,进一步加剧了市场供需紧张的局面。根据TrendForce预测,2027年全球8英寸晶圆代工平均产能利用率将从2026年的90%—95%提升至95%—100%,整体接近满载;12英寸晶圆产能利用率则将从85%—90%提升至90%—95%。
在产能紧张以及铜、黄金等原材料成本上涨的双重压力下,晶圆代工厂预计将在2027年继续向客户转嫁成本,推动价格上涨。不过,不同制程的涨价空间和客户接受程度存在明显差异。Chung强调,由于结构性供给短缺,8英寸晶圆和先进制程的客户涨价接受度较高。12英寸成熟制程虽然也具备涨价空间,但受到中国大陆产能持续扩张,以及智能手机、笔记本电脑等消费电子需求疲软的影响,客户对价格调整更加敏感,实际涨幅预计低于8英寸晶圆和先进制程。
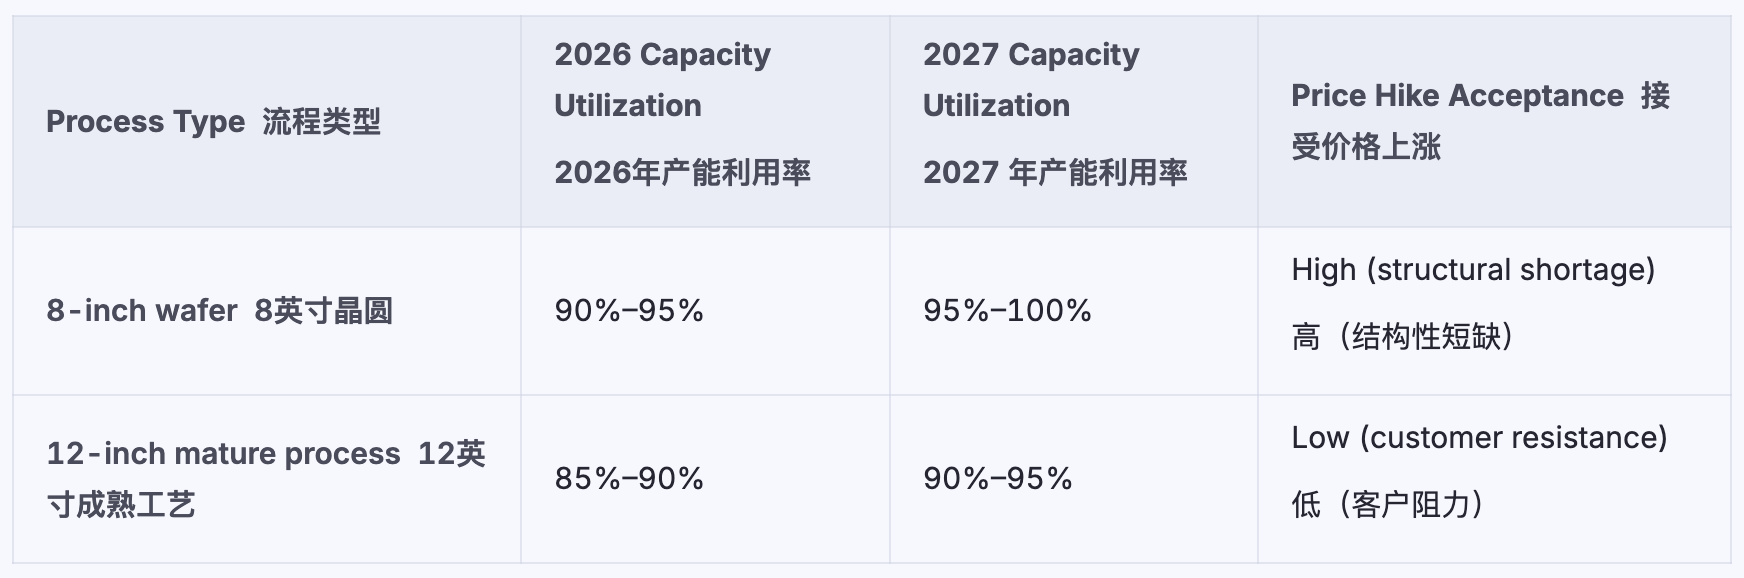
注:产能利用率数据为 TrendForce 估计值;价格上涨接受度反映了分析师对客户态度的观察。
台积电市场份额预计升至76%,先进产能仍以台湾为核心
在先进制程领域,台积电的领先优势仍在持续扩大。Chung表示,台积电全球晶圆代工市场份额已从2019年的51%提升至2025年的70%,预计2027年将进一步升至76%。她指出,如果剔除台积电对整个产业的影响,其他晶圆代工厂明年的整体产值预计仍将同比增长约20%,这一增速实际上略高于2026年。这也意味着,除台积电之外,其他先进制程供应商以及第二梯队成熟制程厂商的需求同样正在改善。
为应对地缘政治风险以及客户供应链多元化需求,晶圆代工厂正逐步分散产能布局。不过,台积电仍将台湾作为先进制程的主要生产基地,预计2027年其约87%的产能仍将集中在台湾。联电和世界先进则将新加坡作为海外扩产的重要方向,主要得益于当地相对中立的地缘政治环境,以及政府提供的税收补贴和投资优惠。
从订单情况来看,先进制程订单能见度已经延伸至2027年,为后续涨价提供支撑。与此同时,AI外围芯片需求增长和成本上升,也为成熟制程涨价创造了空间。Chung表示,4nm及以下先进制程正受益于GPU和AI ASIC芯片尺寸扩大、出货量提升等因素,台积电相关产线预计将持续满载至2027年底。
成熟制程三家厂商受益程度各不相同
随着8英寸晶圆产能利用率逼近100%,中国台湾成熟制程三家主要厂商——联电(UMC)、世界先进(VIS)和力积电(PSMC)均有望从中受益,但各自的增长驱动力有所不同。
世界先进:8英寸BCD产能供不应求,12英寸新厂提供增长动力
世界先进(Vanguard International Semiconductor)在8英寸晶圆供需紧张的背景下具备较为直接的优势。Chung指出,世界先进和中芯国际均拥有较为完整的BCD工艺平台。随着AI电源管理芯片需求增长,两家公司2027年的8英寸产能基本已经进入配额分配状态,市场供不应求,即使客户希望追加订单,也很难获得更多产能。
此外,世界先进与恩智浦(NXP)在新加坡合资建设的12英寸晶圆厂VSMC也正在进入产能爬坡阶段。首座晶圆厂的产能已经通过长期合约锁定主要客户,随着产能逐步释放,有望成为公司新的业绩增长动力。
联电:承接8英寸订单转移,积极布局AI特色工艺
联电(United Microelectronics)则同时受益于8英寸订单外溢和12英寸成熟制程需求改善。随着世界先进、中芯国际等厂商的产能逐渐接近满载,部分客户开始寻找其他可用产能,带动联电8英寸产能利用率自2026年起明显回升。与此同时,联电并未单纯依靠扩大成熟制程产能来推动增长,而是积极将资源转向AI相关特色工艺,包括硅光子、深沟槽电容器(DTC)、硅中介层以及晶圆对晶圆堆叠等技术,希望通过产品组合升级,进一步切入附加值更高的AI市场。
力积电:12英寸产能利用率有望全年接近满载
对于力积电(Powerchip Semiconductor Manufacturing)而言,除了8英寸晶圆产能受益于订单外溢,12英寸产能利用率的改善同样值得关注。由于力积电目前没有进一步扩充12英寸产能的计划,在现有需求支撑下,其12英寸产能利用率预计将在2027年全年维持接近满载的状态。
整体来看,三家厂商的受益路径有所不同:世界先进主要受益于BCD工艺需求增长和8英寸产能紧缺;联电同时获得8英寸订单转移、12英寸需求回暖以及AI特色工艺布局的支撑;力积电则有望通过承接外溢订单和提升产能利用率改善经营表现。不过,产能利用率提升并不必然意味着利润同步增长,最终盈利改善程度仍取决于各家厂商的实际涨价幅度、产品组合以及成本结构。
消费电子需求复苏仍是最大变量,先进封装需求持续扩张
Chung同时提醒,2027年消费电子市场的需求表现仍是晶圆代工产业的重要不确定因素。部分客户担心AI需求持续增长可能挤占其他产品的生产产能,因此可能在2027年上半年提前启动晶圆投片、增加库存。但如果下半年终端市场需求未能如期复苏,客户仍可能面临库存调整压力。这意味着,成熟制程市场可能继续呈现分化格局:AI相关需求保持强劲,而消费电子市场的复苏节奏则存在不确定性。
在先进封装领域,台积电凭借晶圆制造优势,早在2009年便开始开发CoWoS技术,并在本轮AI浪潮中迎来快速增长。随着CPU和以太网交换芯片也开始采用2.5D封装技术,相关需求进一步扩大,并逐渐向日月光投控(ASE)、矽品(SPIL)和安靠(Amkor)等大型封装测试厂商外溢。台积电也正借此推动产业迈向Foundry 2.0时代,进一步拓展晶圆制造与先进封装相结合的产业发展模式。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序