
固态变压器:SiC如何为AI时代重新布线电网?
全面电气化,以及光伏、风电等可再生能源的大规模普及,是实现碳中和社会所需三大核心支柱中的两项。国际能源署(IEA)最新数据显示,在工业、电动汽车、空调和数据中心的需求拉动下,全球用电量预计将从2025年的28600太瓦时增长至2027年的30700太瓦时。电力需求持续上涨,但更关键的是,电网架构正在转向更多分布式、间歇性能源以及规模更大、波动更强的负荷。
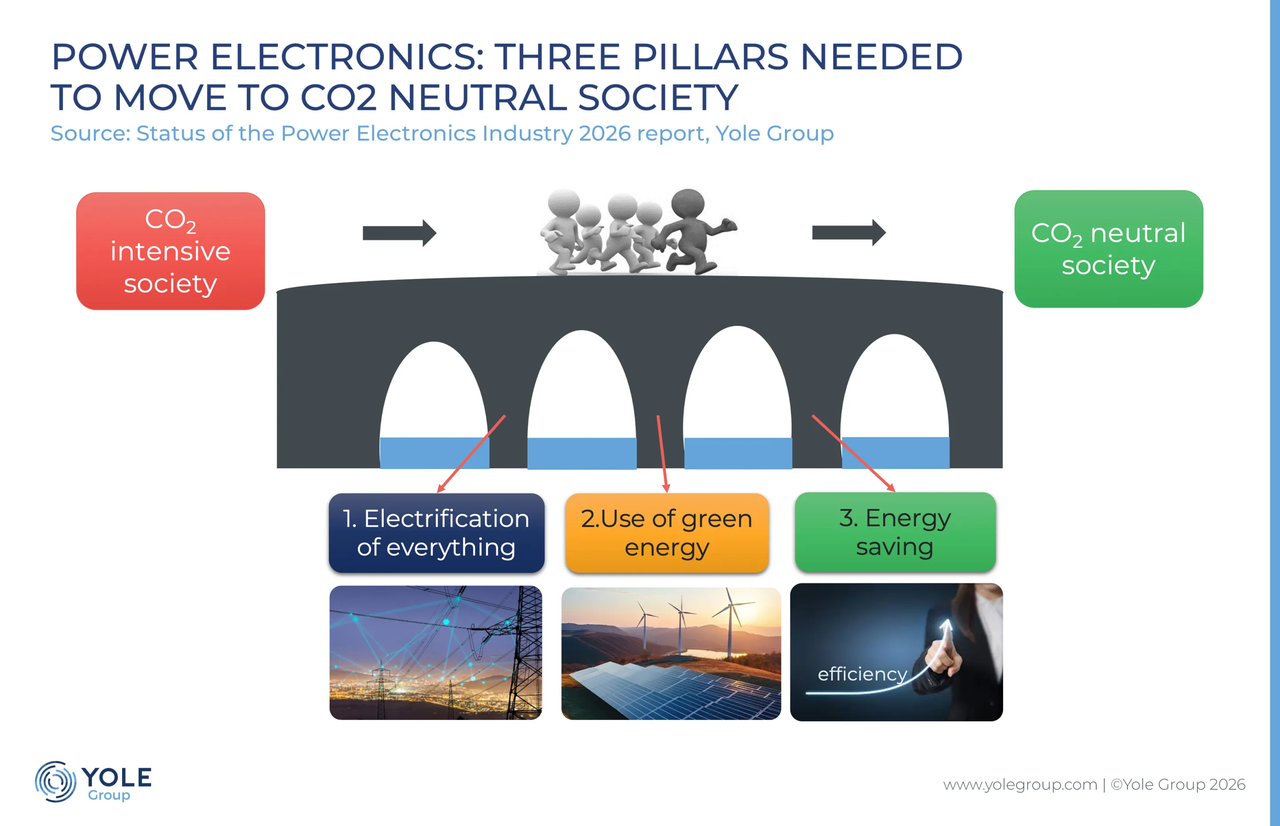
图1:全面电气化,以及光伏、风电等可再生能源的大规模普及,是实现碳中和社会所需三大核心支柱中的两项。
在上个世纪的大部分时间里,电网依靠铁、铜和机械式开关设备运行,这套体系足够稳定,除电力行业从业者外很少有人关注。如今情况已经不同。集中式光伏电站、离岸数百公里的风电场,以及吉瓦级AI数据中心,都在接入一套原本并非为它们设计的电网。IEA《2026世界能源投资报告》量化了电网面临的压力:今年全球能源投资预计约3.4万亿美元;随着变压器、线缆成本随需求上涨,仅电网相关投入就接近5500亿美元。在很多市场,新能源与大型负荷的并网排队规模创下新高。
电力企业和设备厂商的应对方式,不只是复刻、扩建原有基础设施,而是重新思考基础设施的技术路线。这场转型的核心有三项技术:高压直流(HVDC)换流器,支撑跨洲互联线路以及海上风电的陆上送电;电池储能系统(BESS),越来越多地用来匹配供需波动,而不只是作为备用电源;固态变压器(SST),用电力电子变换单元替代传统变压器的磁芯结构。
承压运行的电网
真正改变的与其说是总用电量,不如说是用电负荷形态与能源来源。多重需求同步爆发:采暖与空调用电、工业流程电气化、乘用与商用电动车保有量增长,还有吉瓦级AI数据中心。一座超大规模AI园区负荷可达数百兆瓦,训练任务启动时,负荷能在数秒内剧烈波动,这种负荷特性原本不在电网设计考量范围内;改造输配电网络来承接这类负荷,需要数年,而非数月。
电池储能是缓解供需错配最直接的方案之一:吸纳富余发电量、平滑用电波动,让电网运营商不必投入高昂成本、耗时漫长地新建变电站与输电线路。Yole Group数据显示,2025年全球电池储能功率变换市场规模约105亿美元,预计2031年增长至230亿美元。
弃电问题与新的电网稳定诉求
需求增长之外,供给侧也在同步快速变革。光伏与风电装机规模高速扩张,预计2030年这类电源将占到全球发电量近三分之一。但增长过程中遇到一个反复出现的瓶颈:新能源、储能与大型负荷项目并网、安全消纳的速度跟不上建设节奏。全球大量新能源、储能和大负荷项目卡在并网排队序列里,直接原因就是电网投资滞后于发电侧投资。新建输配电基础设施需要5至15年;光伏或风电项目建设周期为1至5年,数据中心1至3年,充电桩设施1至2年。这种周期差已经体现为越来越多的拥堵弃电:电网承载能力不足,可用的光伏、风电发电量被迫舍弃。
电池储能的作用也越来越多元。除提供调频、稳压支撑外,储能系统可以帮助项目方更好匹配风光出力与区域每日、每周的用电曲线,吸纳原本会被弃掉的电量,而不只是事后用来维稳。
行业重心也从单纯堆砌硬件,转向对现有设施进行管控与数字化改造。固态化、软件定义电网设备的趋势,正在放大可再生能源与储能领域已经发生的商业模式转变:从卖设备,转向卖服务。多年以来,光伏逆变器、风电变流器、充电桩、储能设备大多以硬件销售为主,单次售卖,市场每年重新洗牌。
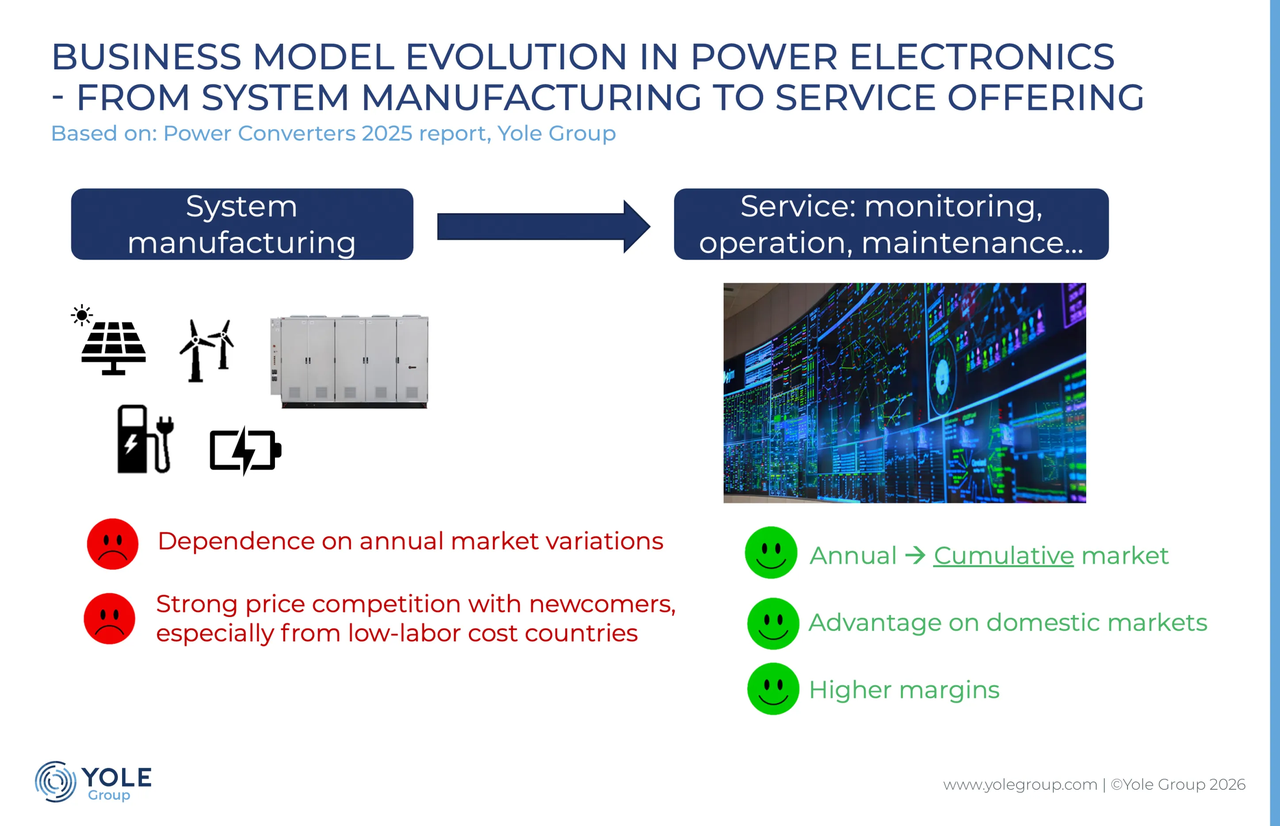
图2:从设备制造业务,转向管理存量装机资产的服务业务,可以带来诸多收益,在成熟市场尤为明显。
硬件利润持续压缩,叠加中国厂商带来的规模竞争压力,设备厂商开始在存量设备基础上搭建服务体系:远程监控、预测性维护、能源管理软件。这一转变从三方面改变盈利逻辑。
第一,市场由每年新增硬件市场,变成存量累积市场。五年前卖出一台变流器,对应的服务合同在今年依旧可以持续产生收入,叠加当年新设备销售。第二,本土厂商更容易受益,监控运维服务不像硬件集装箱那样可以简单进口。第三,服务通常比硬件本身利润率更高。固态变压器本身就比无源变压器需要更多嵌入式控制和软件,自然契合这个趋势:电力电子供应商在交付设备的同时,也有条件配套软件和运维服务,持续管理整批设备,而不是把设备交付当成合作终点。
从铁芯走向电力电子
固态变压器在学术界已经研究十余年,但商业化落地缓慢,原因在于传统油浸式变压器优势突出:结构简单、技术成熟,设计使用寿命可达25至40年。固态变压器集成功率半导体器件、控制电路和高频变压器。依靠半导体实现变换,可在单台高功率密度设备内同时实现主动稳压与双向功率流动,不再需要独立变压器搭配整流器;故障响应速度从几十毫秒缩短至微秒级。现阶段的短板是成本偏高,并且缺少传统变压器那样历经数十年验证的可靠性记录,因此传统方案仍是低风险默认选择。
如今局面正在变化:数据中心、快充场站、并网光伏和储能都需要在交流电网和直流母线之间完成电能变换,非常契合固态变压器单级变换的架构。相关赛道热度快速上升,参与者众多,包括弗劳恩霍夫IISB研究所、超级电网研究院、诺丁汉大学等科研机构,以及日立能源、GE Vernova、台达电子等成熟大厂。
DG Matrix、Amperesand、Heron Power等初创企业也拿到风投与产业投资,面向数据中心和变电站开发多端口碳化硅(SiC)固态变压器。碳化硅是固态变压器的优选材料:相比硅器件,它击穿电压更高、开关损耗更低,能够让固态变压器转换效率接近98%,同时缩小磁元件体积。碳化硅功率器件厂商也瞄准这个新市场,提供固态变压器交直流、直直流变换环节所需器件,支持单级变换直接输出800伏直流母线。
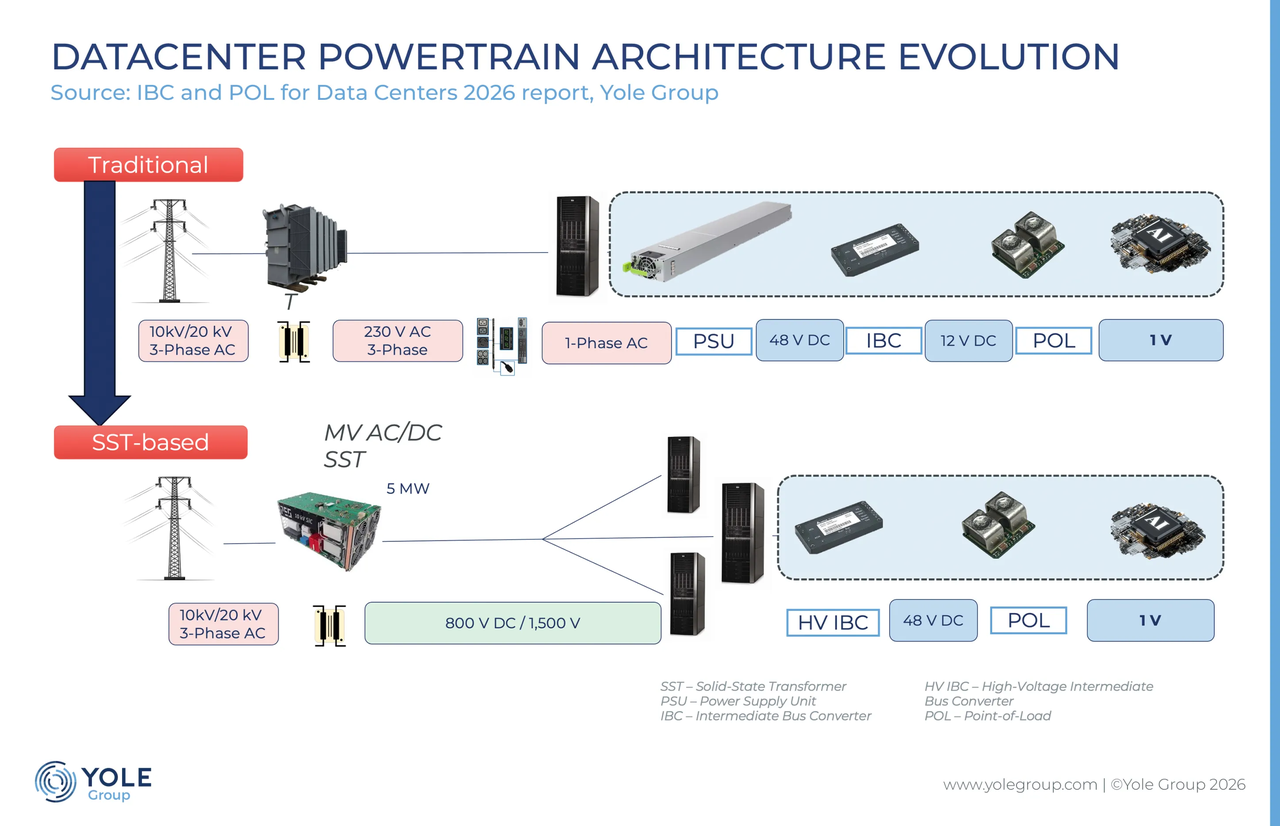
图3:数据中心电力架构演进。固态变压器是下一代数据中心的核心器件之一。
数据中心内部也在推进一套规模更小、逻辑相近的电压体系变革。英伟达推动下一代AI服务器机架采用800伏直流供电架构,为此和英飞凌、纳维塔斯、德州仪器、安森美、英诺赛科展开合作,各家都在加紧开发电源、母线变换器和负载点电源。这次变革影响范围不止电源单元:800伏直流母线需要重新设计整套电力链路,包含固态变压器;原先适配低压直流、优先交流方案的器件单元不再适用。
展望
这些技术本身都不算全新技术,但它们的融合落地是新趋势。电网以往按数十年周期迭代升级,现在却要同时承接占比持续走高的波动性新能源发电,以及吉瓦级AI负荷。依托宽禁带半导体、并且越来越依靠数字化控制而非单纯硬件实现的固态变压器与电池储能,正是电力企业和超大规模算力厂商用来填补供需缺口的方案。未来几年就能看清:从老牌设备巨头到资金充足的初创公司,谁能从样品验证走向量产,并且拿到这套转型所需的监管规则与市场机制支撑。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序