
大跌21%,Q3全球智能手机SoC出货下滑
市场调研机构Counterpoint Research最新发布的《全球智能手机SoC出货量初步观察》报告显示,受存储芯片涨价、换机周期拉长以及手机OEM厂商谨慎控库存等因素影响,2026年第三季度全球智能手机SoC出货量同比下滑21%。中低端机型受冲击最大,OEM厂商削减入门机型数量,优先保障利润率。原本被认为韧性较强的高端市场同样受到波及,但影响程度相对更小。
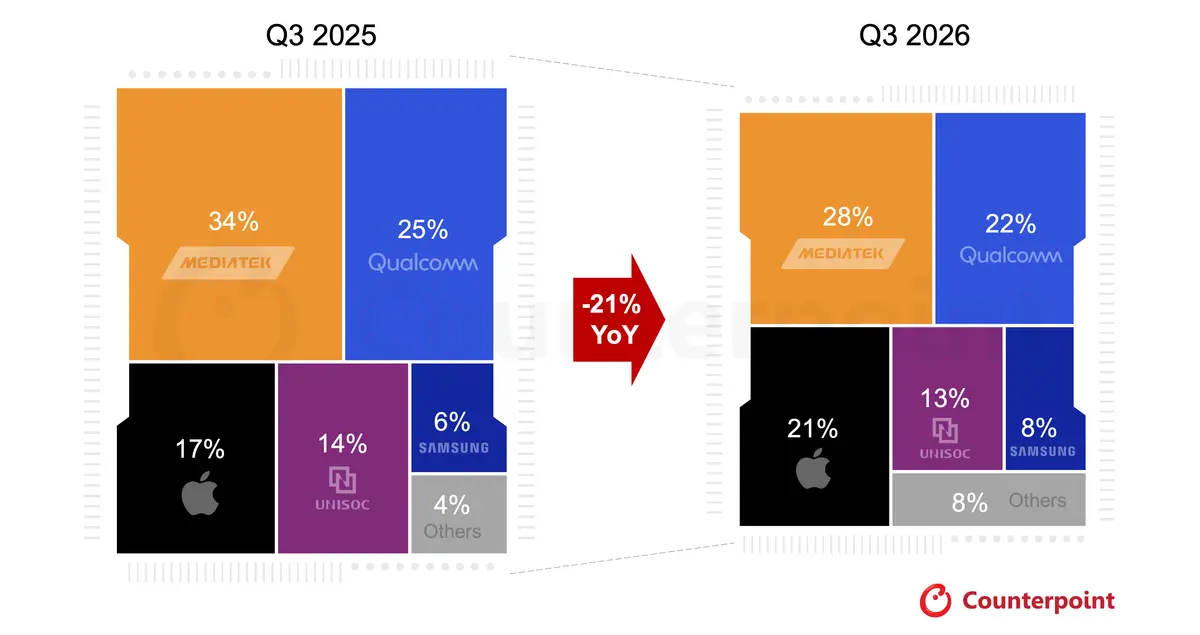
2025年第三季度与2026年第三季度,各厂商全球智能手机SoC出货份额对比
苹果与三星依托一体化供应链,以及成熟的高端化布局,抗风险能力更强。紫光展锐和联发科高度依赖中低端市场,面临更大压力。高通也遭遇不利因素:三星在Galaxy S26系列同时采用骁龙8 Elite Gen 5与自研Exynos 2600芯片,叠加国内手机OEM销量走弱,给高通带来阻力。
高级分析师Shivani Parashar在解读智能手机SoC市场态势时表示:“2026年9月有三款重磅旗舰芯片发布,均采用台积电2nm工艺:苹果A20系列、联发科天玑9600 Pro以及高通骁龙8 Elite Gen 6系列。这批新品有望拉动2026年第四季度高端手机SoC出货,不过出货规模大概率仍低于2025年第四季度。”
2026年第三季度手机存储芯片价格涨幅放缓至5%–10%(对比2026年第二季度),预计2026年第四季度环比继续上涨5%。多数存储厂商对涨价动作保持低调,但部分入门手机厂商已经开始采用回收存储芯片,控制物料清单(BoM)总成本。不过,SoC与外围电路、射频组件深度集成,回收复用存在很高技术门槛,该方案目前仅小范围应用。
首席分析师Soumen Mandal对智能手机SoC市场前景做出解读:“预计2026年全球智能手机SoC出货量同比下滑20%,2027年将继续同比下降3%–4%。存储价格整体维持上涨趋势,但和2026年相比,明年价格波动有望缓和。旗舰SoC转向2nm工艺,芯片单价走高,但2027年旗舰SoC出货有望大体平稳;与此同时,存储和元器件涨价会持续带来成本压力。”
Q3全球智能手机出货创14年低点
Counterpoint Research的初步估算显示,2026年第三季度全球智能手机出货量同比下滑20%,创下2012年以来的第三季度最低水平。市场跌幅基本符合Counterpoint的预期。DRAM与NAND闪存价格持续走高,给第三季度带来严重的内存成本冲击。内存成本大幅上涨,同时供货短缺加剧,对手机厂商(OEM)的出货造成显著冲击。

全球智能手机渠道出货量前五品牌(初步数据)
三星在2026年第三季度依旧位居第一,出货量同比下滑3%,市场份额提升至23%,在主流厂商当中份额增幅最大。尽管出货规模下降,但公司坚持拉高平均售价、追求营收增长,实现了更好的价值增长;高端化策略以及折叠屏新品的发布对此贡献突出。Galaxy Z8系列初期市场需求旺盛。部分中国品牌收缩海外布局,三星的A系列中端机型依托相对稳定的零部件供应,在新兴市场表现稳健。
苹果出货量同比出现下滑,但第三季度市场份额首次突破20%,达到22%。出货量下滑主要源于基础版机型缺位,新品上市首月的渠道铺货规模,小于去年完整的iPhone17系列。苹果也跟随全行业开启涨价,不过涨价的影响主要集中在本季度末尾。即便整体出货承压,iPhone 18 Pro系列首发表现优于前代产品,在中国、印度市场尤为突出;iPhone17系列持续热销,缓解了出货的大幅下滑。
小米2026年第三季度出货量同比大幅下滑超30%,市场份额回落至10%。受内存危机影响,小米收缩低价市场以及非核心海外业务,抬高产品平均售价,收紧出货规划,避免亏损卖机。但小米持续发力国内中高端市场,小米18系列以及折叠机型市场反响良好,自研芯片也进一步帮助其在高端市场打造差异化竞争力。
OPPO集团与vivo出货量同比降幅均超过20%,市场份额分别跌至9%、8%。面对内存成本上涨,两家品牌均上调入门及中端全线产品的售价。OPPO整合OPPO、realme、一加的产品与业务,减少内部产品重叠、提升成本效率;同时优先保障利润,把供货资源从薄利市场转向回报率更高的市场与机型。vivo聚焦核心国内与印度市场,强化Y系列以吸引对价格敏感的消费者,同时拓展X、V、S系列高端产品线。但涨价导致入门机型脱离核心价格区间,叠加零部件供货不足,进一步限制出货。
高级分析师Jain在谈及全球智能手机市场时表示:“第三季度是连续第二个季度承受内存危机带来的全面冲击。严重的内存短缺,正让智能手机市场步入更趋于分化的阶段,重塑手机厂商的产品策略,也改变着消费者的购买行为。消费者更换手机的周期比预期更长,会更多考量产品,倾向选择高价值机型。而手机厂商正在调整产品阵容、定价以及市场策略,以此保障盈利水平。大众市场承压加剧,但高端机型需求相对抗跌,高端市场与价格敏感市场之间的差距持续拉大。”
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序