
2026年出货仅增0.5%,折叠屏走到了零增长拐点?
根据TrendForce集邦咨询最新发布的数据显示,2026年全球折叠屏手机出货量将微幅增长0.5%。持续多年高速扩容的折叠屏赛道,正式告别爆发式增长阶段,从增量普及转向存量竞争。市场关注点不再单纯比拼出货数字,铰链、柔性面板、耐用性、整机功耗与软件生态,成为了决定厂商长期竞争力的核心。
增速近乎停滞,市场格局迎来重构
折叠屏曾经是智能手机市场为数不多的高增长赛道,在大屏体验的差异化加持下,连续多年保持双位数增长。但2026年增长近乎停摆,折射出行业已经抵达阶段性天花板。一方面,主流安卓厂商的存量用户换机意愿放缓;另一方面,折叠屏产品定价依然偏高,下沉市场渗透不及预期,大众消费接受度尚未打开。
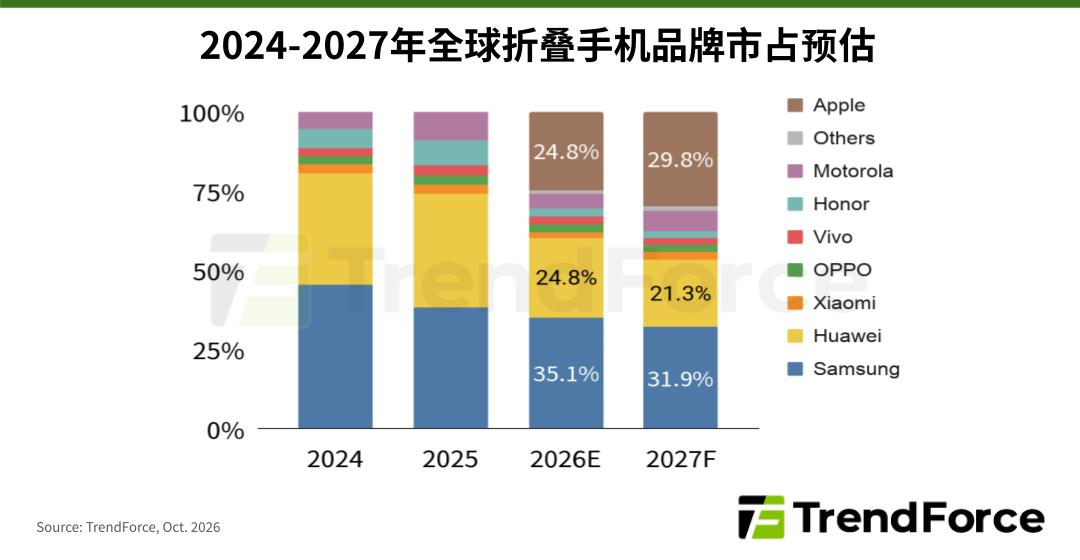
从份额格局来看,传统头部厂商依旧守住基本盘,但竞争天平正在发生变化。TrendForce数据显示,Apple首款折叠iPhone出货量约500万部,上市第一年即占据约24.8%市占率。在整体市场规模接近持平的情况下,Apple的加入将加速品牌市占重新分配。
以苹果约500万部、占比24.8%的数据反推,全球折叠屏年出货规模大约在2000万部量级,与全球智能手机超12亿部的大盘相比仍是高度小众的细分市场。正是在这个小众市场里,苹果的加入直接加速了份额重分配。TrendForce预估,三星份额从2024年约46%一路下滑至2026年的35.1%,预计2027年进一步降至31.9%;小米稳定在约21.3%;苹果首年即以24.8%挤进第一梯队,预计2027年攀升至29.8%,逼近三星。
这意味着,折叠屏的竞争逻辑已经不再是从0到1培育新用户,而是在存量用户池中争夺换机选择。谁能提供更成熟的折叠体验,谁才能在零增长红海里抢到更多份额。
(来源:TrendForce集邦咨询)
铰链与柔性面板,仍是折叠屏核心技术主场
折叠屏的体验分水岭在于折痕控制,而这取决于柔性面板与铰链两大核心部件的材料革新与结构协同工程。
柔性OLED基板、偏光片、触控层、保护膜的堆叠方案,直接决定了折痕深浅、屏幕抗冲击能力、弯折寿命。目前主流UTG超薄玻璃已经成为旗舰标配,相比早期CPI薄膜,在硬度、手感、抗刮性能上实现跨越,但UTG本身良率、加工成本依旧居高不下,也是折叠屏售价难以下探的关键原因之一。
铰链技术则向着轻量化、小型化、高稳定性方向演进。初代铰链结构厚重、缝隙明显,开合手感松散;如今主流的多轴铰链方案,能够实现近乎无缝的闭合效果,同时控制机身厚度。技术迭代的难点在于平衡多重目标:既要缩小体积、减轻重量,又要保证数十万次弯折无松动,还要预留屏幕形变空间,避免开合过程中拉扯柔性屏造成损坏。不少厂商尝试自研铰链结构、使用特种合金材料,形成差异化专利壁垒。
除了外折、内折两大成熟形态,大屏横向折叠仍是市场绝对主流,竖向小折叠依靠便携、更低定价维持稳定细分需求。但小折叠同样面临痛点:外屏尺寸受限,很多操作依然需要翻开内屏,场景价值有限,溢价空间持续压缩。而更大尺寸的横向折叠,正在探索兼顾生产力和便携的平衡点。
软件适配滞后,拖慢折叠屏体验成熟度
在硬件不断升级的同时,软件生态适配是长期悬而未决的短板,也是行业共识。折叠屏拥有一块可变化尺寸的大屏,理想场景是分屏多任务、窗口自由缩放、跨应用协同,但大量第三方App适配依旧粗糙,存在界面拉伸错乱、布局失效、分屏逻辑混乱等问题。
各大厂商都在搭建自有窗口框架,优化多任务调度机制,试图统一应用适配标准。但安卓生态碎片化问题客观存在,App开发者适配动力不足,很难像平板、直屏手机那样形成统一规范。这就造成了一种尴尬局面:硬件已具备大屏生产力潜力,软件却没能释放对应的价值,很多用户买回来,折叠大屏仅仅用于观影、浏览,没有发挥差异化优势。
与此同时,功耗难题同样突出。柔性屏本身功耗高于常规直板OLED,加上铰链结构挤占内部空间、电池容量受限,折叠机型普遍续航偏弱。厂商需要在屏幕亮度、刷新率、整机重量、电池容量之间反复取舍。如何通过显示驱动优化、功耗调度算法改善续航,是接下来技术优化的重点方向。
可靠性与成本悖论,决定行业长期走向
折叠屏行业一直存在一个难以化解的成本悖论:想要提升耐用性、优化折痕、改善手感,就要采用更高规格的材料与精密结构,直接抬升BOM成本;而想要放量下沉、拉动出货增长,又必须降价,压缩零部件成本。
弯折可靠性是消费者最关心的指标之一。厂商标称的弯折寿命可达数十万次,但日常使用中,灰尘进入铰链缝隙、硬物磕碰、温差变化,都会加速器件老化。UTG、密封防尘结构、屏幕保护方案持续迭代,但距离直板手机的抗造程度仍有差距。耐用性短板,抬高了用户的入手顾虑。
放眼后续路线,折叠屏很难重现过去几年的爆发行情。短期竞争集中在中高端价位段,厂商比拼工艺细节、生态优化、售后保障;中长期机会在于成本下探,当UTG、铰链、柔性模组良率持续提升,整机价格下探至主流旗舰价位区间,才有望打开更大的消费市场。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序