
AI正在分化PCB行业,形成两大路线
2025年,印刷电路板(PCB)行业营收约880亿美元。保守预测显示,按照8.1%的复合年增长率计算,到2031年市场规模将达到1400亿美元。这个整体均值背后,是两个走向完全不同的细分赛道:AI相关板块年复合增速可达45%~70%,而普通通用板板块增长近乎停滞。
在此背景下,Yole Group发布全新市场与技术分析报告 ——《2026年印刷电路板(PCB)行业报告》。这份报告覆盖完整产业链:从铜箔、覆铜板(CCL)、玻纤布,到PCB板、IC载板、生产设备,再到终端需求。
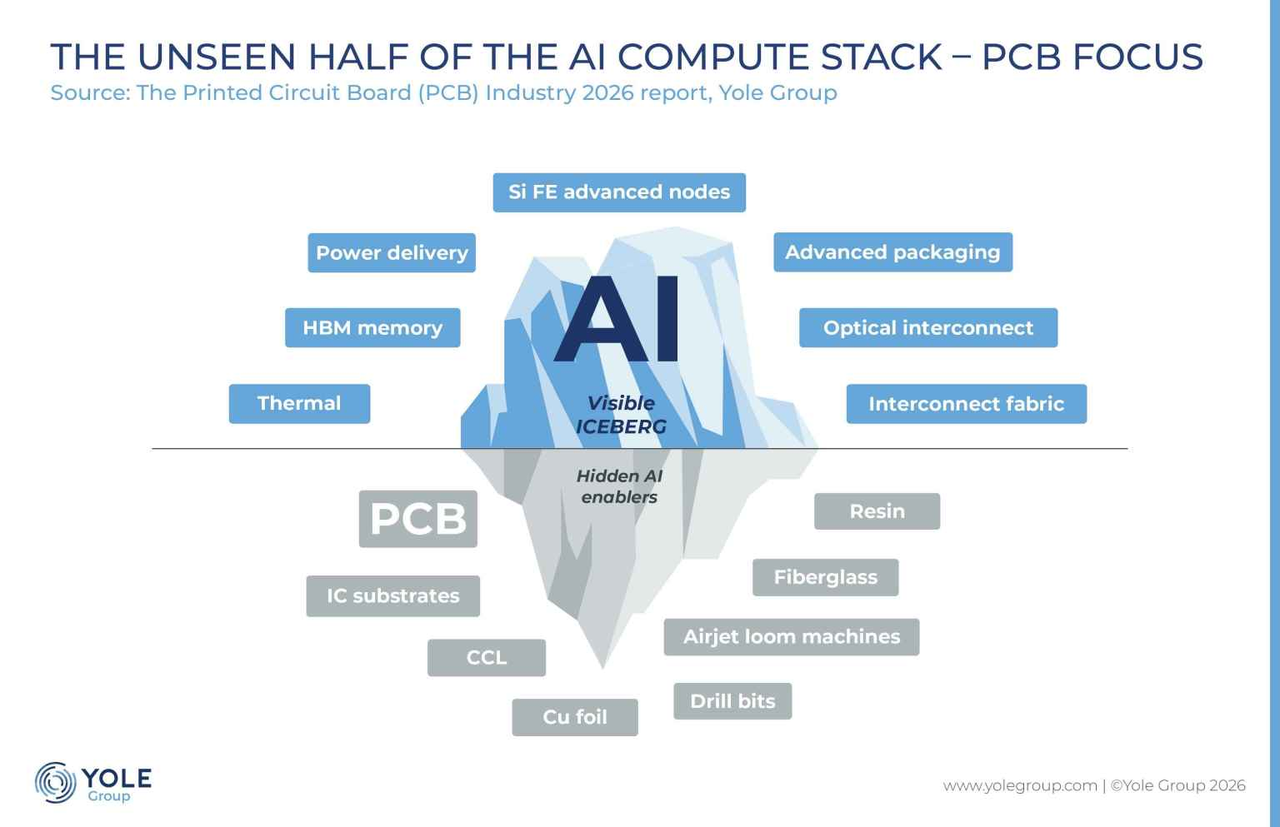
AI基础设施赛道的热门方向大家并不陌生:3nm、2nm逻辑芯片、CoWoS、先进封装瓶颈、共封装光学、从HBM3迭代到HBM4E。这些都是资本市场关注、企业重点布局的技术,而且几乎全部集中在封装内部。但当前行业讨论忽略了底层基础层。事实上,PCB及其配套材料生态正在同步发生同等量级的重构,其供应链结构甚至比前端芯片制造环节更为脆弱。业界都在聚焦芯片裸片,却忽视了承载芯片的电路板。
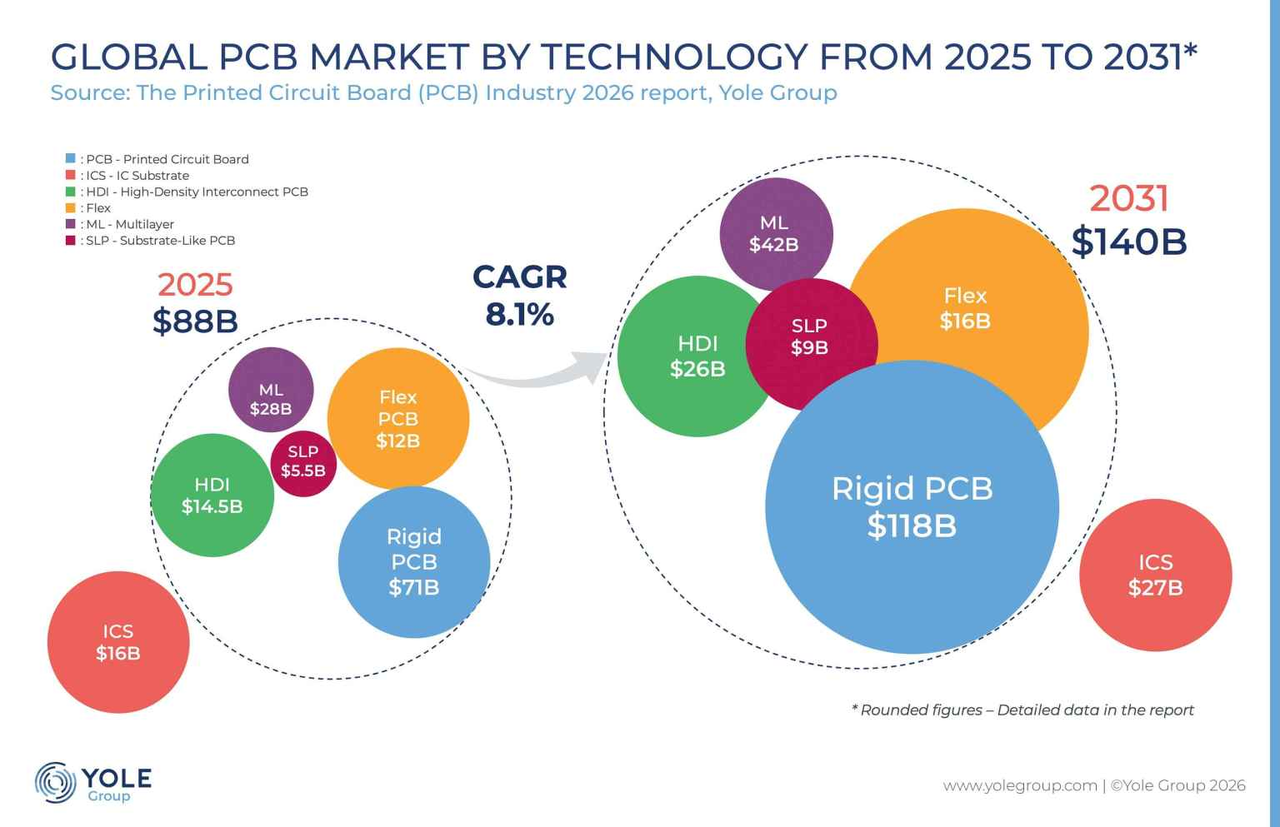
忽视这一点会带来误判。如果用行业8%的平均增速来评估PCB市场,就等于把增长20倍的AI高端板和增速低迷的通用板放在同一套假设里,看不到价值转移的方向:价值正在流向18层以上高端板、AI级高速板材,以及上一代产品中不存在的新型电路板品类。
这种分化体现在产业链各个环节。到2031年,18层及以上电路板年增速15.7%,而4–6层板增速仅2.3%;与此同时,自2020年起,服务器与数据中心在PCB需求中的占比从16%提升至25%,取代消费电子成为主力需求。到2028年,主导AI供应链的厂商,其PCB相关营收将接近1090亿美元,其中核心AI相关业务规模约760亿美元,2025至2028年的年增速76%。2025年,这批头部厂商产能约占全球45%,2026年占比将过半。
Yole Group高级技术与市场分析师Bilal Hachemi博士表示,“行业平均增速是这个市场里参考价值最低的数据。一半赛道年增速45%~70%,另一半几乎不增长。如果只看平均值,就会对两个板块都产生错误判断。”
增长驱动力来自单系统价值提升,而不是出货量。新一代NVIDIA机架(包括Vera Rubin平台)对应的PCB价值量涨幅超过200%,其中57%的增量来自此前不存在的新型板类。一块定制加速器的PCB价值量大约是GPU的两倍;到2026年,ASIC在AI服务器中的占比将达到约30%。上游板材市场规模将翻倍至460亿美元,AI专用PCB材料逐步替代传统材料。
汽车电子是第二大增长主线,并且增长持续性更强,2031年市场规模将突破230亿美元,复合增速14%。增长完全来自结构变化:电动车动力域电路板年增速30%,高级驾驶辅助(ADAS)中央计算板增速46%;而传统燃油车相关PCB需求每年萎缩15%。在云厂商资本开支回归常态后,汽车领域仍会持续支撑高端HDI板需求。
数据背后,电路板本身的定义正在发生改变。覆铜板迭代节奏已经像芯片一样形成周期,每18~24个月更新一代:GB300使用M7板材,Vera Rubin平台使用M8,2027下半年Rubin Ultra采用M9,面向448Gbps信号传输的Feynman平台将使用M10板材。每一代升级都会更换全部四种主材;M9板材单价达到M7的四倍。
电路板正在承担封装的功能。在224Gbps速率下,趋肤深度仅0.27微米。上一代可以忽略的铜面粗糙度,现在会直接带来信号损耗。这也是Yole Group此前在报告中提出PCB半导体化的原因。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序