
2026年硅晶圆出货预计增长11.8%,未来四年有望连创新高
当地时间10月21日,SEMI发布了年度硅晶圆出货预测,预计2026年全球硅晶圆出货量将同比增长11.8%,达到144.2亿平方英寸(MSI);2027-2029年将连续刷新历史纪录,到预测期末攀升至170.34亿平方英寸。
这不是一次普通的周期反弹,SEMI在报告中写得很直接:2026年硅晶圆出货量的强劲反弹,主要由AI相关需求拉动,先进外延片支撑着前沿逻辑芯片,抛光片则支撑着存储芯片,而且存储需求已经从HBM延伸到了服务器DRAM和企业级NAND。
这意味着,硅片正在从“跟随消费电子的原材料”变成“AI全产业链的刚需底层”。
AI算力引爆需求,外延与抛光协同放量
SEMI指出,这一轮需求同时拉动了两大品类:用于先进逻辑制程的先进外延片,以及面向存储应用的抛光片。
值得注意的是,存储端的拉动已经不再不局限于高带宽存储(HBM),服务器DRAM与企业级NAND闪存的需求同步走强,说明AI算力的溢出效应正从芯片封装向更广阔的存储矩阵扩散。
换句话说,AI对硅晶圆的拉动并非单点突破,而是沿着“先进逻辑芯片→HBM→通用服务器DRAM→企业级NAND”这一链条逐层展开。
AI到底“吃”掉了多少硅片?
一组数字可以直观感受到这种结构性变化。
据SUMCO测算,AI服务器对12英寸硅片的需求量是通用型服务器的3.8倍,2026年AI相关应用对先进制程硅片的月需求预计将突破100万片,占全球12英寸硅片总需求的10%以上。另据中信证券研报测算,2025-2028年全球12英寸重掺硅片需求年化增速为20%-30%。
Yole Group则指出,HBM每比特消耗的晶圆面积是标准DRAM的三倍以上。当HBM从8层堆叠走向12层、16层,当HBM4进入量产,它对硅片的消耗不是线性增长,而是成倍放大。
这还没算上先进逻辑。2nm制程的晶体管密度提升,靠的是更复杂的工艺和更长的生产周期,每一片高端逻辑晶圆的价值和稀缺性都在同步上升。AI不是在“用”硅片,它是在“吞”硅片。
成熟制程回暖,库存调整接近尾声
除了AI这一新增量,今年的出货增长还受益于两大周期因素的共振:成熟制程产能利用率的回升,以及客户库存调整的逐步缓解。
经历2023-2024年的下行调整后,成熟节点晶圆厂稼动率正在修复,终端渠道库存也已回到健康水位。SEMI明确指出,成熟节点利用率回升与客户库存调整放缓是支撑今年出货增长的另外两只手。
这意味着,本轮反弹并非AI一家独大,而是新增需求与周期复苏共同发力的结果。
2027-2029连创新高,AI基建长逻辑打底
展望未来四年,SEMI预计全球硅晶圆出货量将逐年攀升,在2027、2028、2029年连续创下历史新高,到2029年有望达到170.34亿平方英寸,对应年增速约4.9%。
SEMI判断,AI基础设施的持续扩张将是支撑这一长周期需求的底层逻辑。
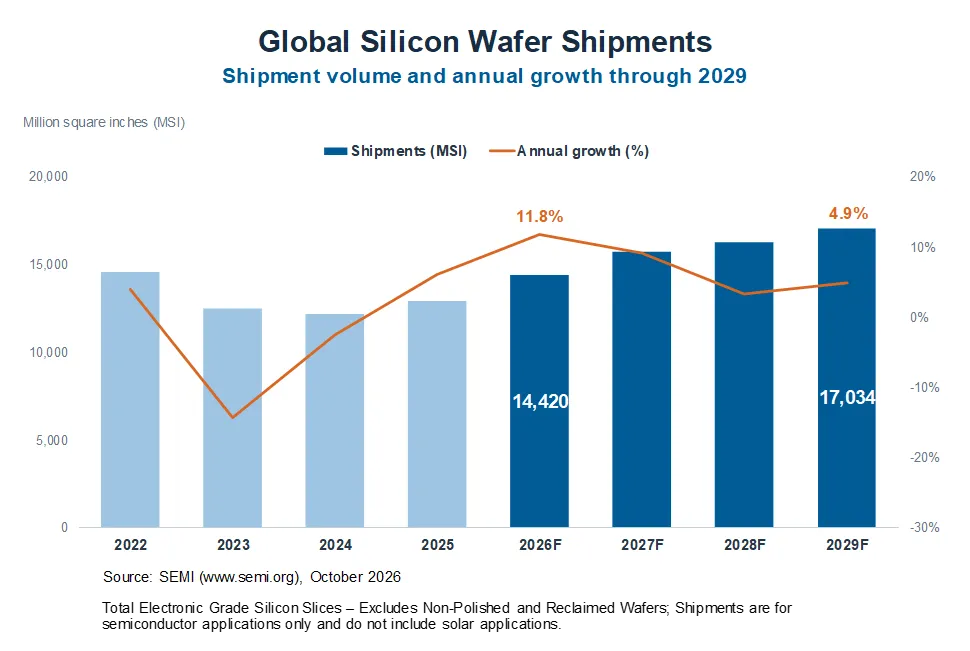
从上图可以看到,出货量从2023年的周期低谷回升后,增速曲线在2026年达到11.8%的阶段性高点,随后增速有所放缓但绝对量仍在稳步爬坡,呈现出“高增长反弹→稳态扩张”的典型成长曲线。
口径与产业意义:上游材料的景气信号
需要说明的是,SEMI这份预测的统计口径有明确边界:数据涵盖晶圆制造商向终端用户出货的抛光硅片与外延硅片,不包括非抛光片和再生片;且仅统计半导体应用,不涉及太阳能光伏用硅片。
硅晶圆是绝大多数半导体器件的基础衬底材料,直径最大可达300mm,是整条芯片产业链最上游、最基础的原材料。因此,硅晶圆出货量被视为半导体行业景气度的“金丝雀”——它先于下游芯片需求反映行业冷暖。
这份年度预测由SEMI硅制造商小组(SMG)提供行业输入编制,反映的是行业共识性判断,并非SMG或任何单一成员企业的官方预测。
结语
从11.8%的年度反弹到2029年170.34亿平方英寸的长期高位,SEMI的最新预测勾勒出了一条由AI牵引、成熟制程修复共振的硅晶圆上升曲线。对于产业链而言,这意味着上游材料端的景气周期才刚刚进入中段,真正值得跟踪的是AI基建投资的持续性,以及存储周期从HBM向服务器DRAM、企业级NAND扩散的节奏。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序