
存储涨价潮按下暂停键,预计Q4各市场涨幅集体收窄
持续了大半年的存储涨价行情,似乎走到了需要喘口气的关口。近日,CFM闪存市场发布2026年第四季度存储市场展望报告,报告显示,服务器DDR5、eSSD价格环比涨幅预计分别落在0%到10%区间;Mobile市场的LPDDR4X/5X、eMMC/UFS涨幅则收窄到约0%到5%、0%到3%;PC端DDR5/LPDDR5X涨幅预计约0%到10%,cSSD涨幅约0%到3%。报告同时提示,各供应商拟定基准价不同,最终幅度会存在差异,实际走势还要视博弈而定。
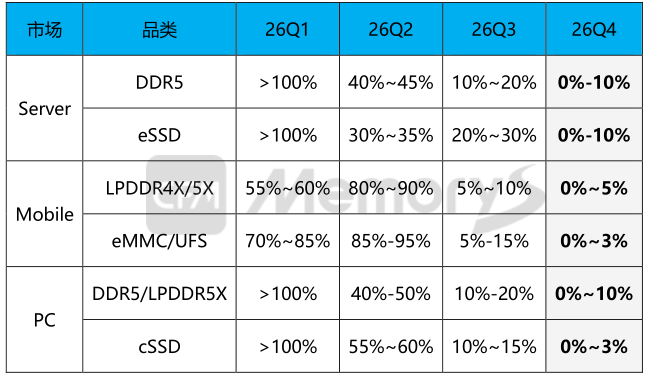
对比前三季度两位数的连续跳涨,这份预测透出的信号很直接:涨价最猛烈的阶段正在过去,市场从卖方狂欢转向供需拉锯。
Mobile市场是涨幅最先熄火的一环。由于早前原厂与手机客户签订了长期协议并锁定价格策略,加上手机需求本身比较低迷,第四季度的mobile NAND、DRAM涨价空间被压得很有限。但报告把更大的变量放在了明年。随着英伟达Vera CPU、AMD Verano CPU放量,服务器对LPDDR5X的需求增速最高可能翻倍。除了服务器端的SOCAMM2,互联网自研算力卡、AI PC、汽车、运动相机、无人机等场景对LPDDR5X的应用也在集体升温,产能供应被进一步挤占。报告甚至预判,不排除明年服务器客户采购LPDDR5X的整体需求超过Mobile LPDDR的情况出现。原厂势必把更多LPDDR5X产能向服务器市场倾斜,Mobile LPDDR5X的供应比例随之收缩。当前两者价差较大,原厂出于财务考虑,会推动Mobile LPDDR5X价格向服务器市场锚定、逐步缩小价差,预计明年一季度价格将出现超过20%的大幅上涨。手机市场越是卖不动,Mobile存储反而越是被服务器拖着走。
服务器市场则是这轮行情里最纠结的一环。北美一侧依然火热,全球超大型云服务商受AI推理规模化商用的红利支撑,持续上修资本开支,AI基建和配套服务器硬件的投入不断加码,近期多家CSP还新增大规模QLC eSSD需求。服务器64GB DDR5作为刚需,相对96GB、128GB成本优势明显,北美客户采购积极性偏高。国内同样是64GB DDR5需求火热、供应趋紧。但风向正在变化:二季度原厂纷纷面向国内服务器市场增加DRAM、NAND供应配额,客户供应满足度持续提高,上半年普遍积累了一定规模的库存,大容量DDR5和低容量eSSD需求出现阶段性饱和,个别互联网厂商已对相关产品进行较大幅度砍单。进入三季度国内开始减缓提货节奏,四季度供需双方博弈预计更加激烈。报告判断,四季度原厂涨价的动力更多来自北美市场,而国内客户提货态度的转变,会加大原厂的价格谈判难度,服务器DRAM、NAND价格涨幅环比只能小幅增长。
PC市场的故事则带着几分透支的味道。经过多轮提涨,各原厂DRAM、NAND定价已出现较大差距,海外原厂价格明显更激进。DRAM方面,上半年原厂PC DRAM合约价连续两季大涨,积攒了近两倍的涨幅,第三季度价格继续上涨15%,至此PC DRAM ASP已高达每Gb1.725美元,个别海外原厂样品激进的价格甚至逼近2美元,存储占PC整机物料成本进一步抬高。尽管供应依旧有限,PC厂商上半年并没有因为价格过高而减缓备货和砍单。然而第二季度PC出货量多数转弱,叠加售价上涨带来的反噬,下半年出货比上半年更加艰难。报告预计第四季度 PC DRAM价格将上涨0%到10%。PC同样躲不开明年服务器LPDDR5X产能挤占的供应困境,预计第一季度 PC LPDDR5X价格将大幅上涨,与服务器LPDDR5X的价差逐渐收窄。
相对而言,cSSD是PC链条里最缺乏底气的环节。国内cSSD供应商包括原厂和下游存储厂商在内选择众多,需求端除头部PC OEM外,其他中小客户基本处于零需求状态。更严峻的是,PC厂商经过多个季度备货,库存水位正不断抬高,原厂cSSD合约价与现货价已经倒挂,进一步抑制了OEM的备货意愿,预计第四季度 PC cSSD价格涨幅仅约0%到3%。
CFM这份展望勾勒出2026年存储市场的微妙拐点:服务器仍是涨价的核心引擎,但动力更多来自北美;Mobile与PC的涨幅在需求疲软和库存高企的双重压制下走向收敛;真正决定明年走势的变量,则是服务器对LPDDR5X的虹吸效应能走多远。对下游厂商而言,第四季度或是难得的议价窗口。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序