
今年光纤供需缺口扩大至1.8亿芯公里
近日,集邦咨询TrendForce的最新通信产业研究显示,受AI数据中心、跨数据中心互连及高容量骨干网络建设持续推升光纤需求影响,预估2026年全球光纤供需缺口将达1.8亿芯公里。在供给持续紧缩的背景下,光纤成品现货价格普遍走高,较2025年年增约2.8至5倍以上。为应对这一局面,电信厂商已开始调整采购模式,由短期采购转向长约布局,以提前锁定光纤资源。
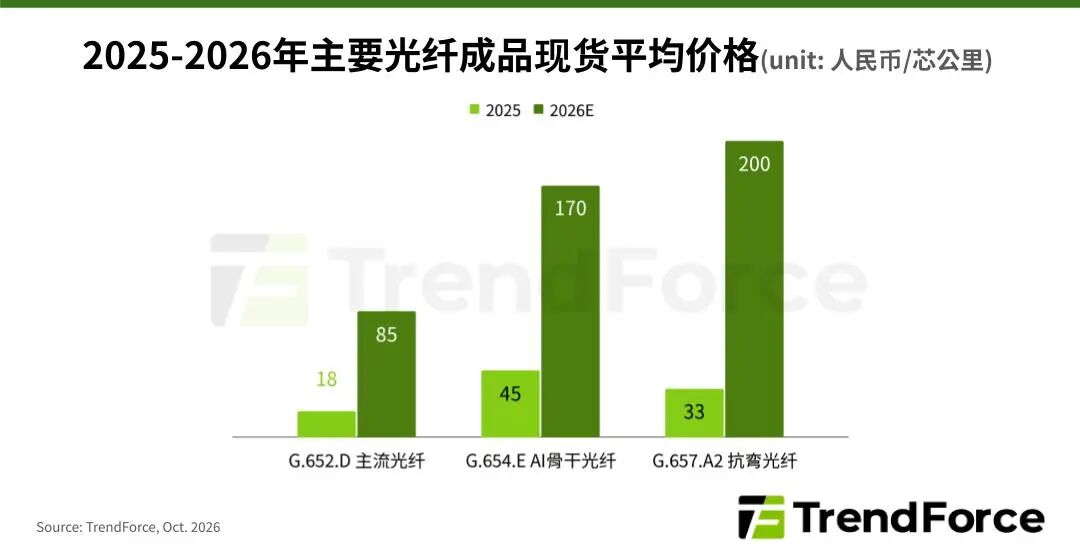
从供应面看,这一轮紧张并非短期扰动。集邦咨询指出,由于AI数据中心周边应用创造出大幅需求,全球光纤供给自2025年底起进入紧张状态,预计至少将持续至2028年。当前产能已接近满载,2026年全球光纤产能稼动率升至92%,行业库存水平则由2024年的4个月骤降至仅1个月,部分主要厂商的订单已经排至2027年第一季,现有产线的可释放空间已相当有限。
更关键的是,供给端的扩张存在明显时滞。光棒扩产涉及沉积设备导入与制程建设,建设周期约需18至24个月,即便厂商现已着手规划扩产,新增产能仍需一段时间才能陆续释放,短期内难以有效增加供给。这也意味着,在需求持续走高的同时,供应能力的爬坡速度跟不上市场节奏,供需缺口很难在短时间内被快速弥合。
需求侧的增长则相当强劲。根据集邦咨询估计,2026年全球光纤需求将达5.77亿芯公里,成长动能主要来自数据中心建设,该部分占比约18%至20%,并预估2027年这一比重将进一步提升至30%至35%。除大型云端服务供应商持续扩建AI数据中心外,芯片厂商及电信厂商也陆续投入相关基础建设,进一步带动了数据中心互连与高容量骨干网络对光纤的需求。需求的增长结构正在发生变化,AI相关建设取代传统电信建设成为拉动光纤市场的主导力量。
AI对光纤需求的拉动,根植于算力集群架构的变化。随着模型训练规模扩大,数据中心内部服务器、交换机之间的互连密度持续提升,传统电互连在带宽与功耗上的约束促使网络向更高规格光互连演进,单机柜乃至整座数据中心的光纤用量随之显著上升。与此同时,跨数据中心的数据同步需求也在增长,多中心协同训练与推理部署让区域骨干网络承担起更大的传输压力,这直接催生了对高容量、低损耗光纤的集中采购。需求的结构性抬升,让光纤市场的景气度不再依赖单一电信周期的起伏。
供不应求的局面已经直接反映在价格上。集邦咨询调查显示,光纤成品现货报价正持续攀升。以数据中心内布线所用的抗弯光纤为例,预估2026年均价较2025年成长逾5倍;用于数据中心互连、高容量骨干网络的AI骨干光纤,价格年增约2.8倍;即便是电信服务用的主流光纤,报价也较上年增长约3.7倍。价格全面上行,反映出供需失衡并非局限于个别品类,而是覆盖了从高端到主流产品的整个光纤市场。
在供给持续收紧的背景下,电信厂商正加速通过长约确保未来所需的光纤供应。一个典型样本是,Verizon与康宁(Corning)于2026年9月签署了多年期供应协议,规划在2027至2032年间取得逾1.29亿芯公里(约8,000万英里)的高密度光纤与连接方案,这些产品除了支持宽带建设,也将用于连接AI数据中心的高容量骨干网络。长约的签署,意味着头部电信厂商已经把光纤从按需采购的普通物料,升级为需要提前数年锁定资源的战略物资。
集邦咨询认为,本轮光纤供给紧张源自AI数据中心相关新增需求的持续扩大,这与过去的电信建设周期存在本质不同。过去的光纤需求多由基础宽带建设驱动,波动相对平缓,而本轮增长由AI算力扩张直接带动,需求体量更大、增长更陡、持续性也更强。考虑到短期内供应量难以快速增加,而需求量保持稳健增长,电信厂商与大型基础设施厂商提前通过长约锁定光纤资源的趋势,预计将变得更加普遍。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序