
电子系统设计行业Q2营收57亿美元
当地时间10月19日,SEMI旗下电子系统设计联盟(ESD Alliance)发布了最新《电子设计市场数据报告》(EDMD)。
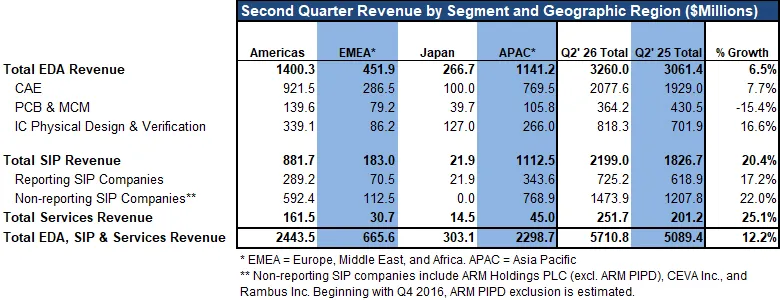
报告显示,2026年第二季度全球电子系统设计(ESD)产业销售额达57.11亿美元,同比增长12.2%,较去年同期的50.89亿美元提升超6亿美元。四季度移动平均增长率为11.2%,延续了2026年以来的景气上行通道。
但表面繁荣之下,品类与区域的分化正在加剧:半导体IP(SIP)和IC物理设计工具领跑,PCB设计软件意外下滑;亚太地区增速高达22.4%,而日本市场四季度移动平均仍在负增长。
品类全景:SIP首超CAE成最大板块
从五大品类的同比表现来看,本季度的最大亮点是半导体IP(SIP)营收达到21.99亿美元,同比增长20.4%,四季度移动平均增长16.6%。这是SIP首次在单季度营收规模上超过传统CAE(计算机辅助工程)板块,后者本季度营收为20.78亿美元,同比增长仅7.7%。
这一“换位”具有标志性意义。过去数年,CAE一直是EDA产业的绝对支柱,涵盖仿真、验证、综合等核心环节。但随着AI芯片复杂度指数级上升,芯片设计公司对预制IP核(如PCIe、HBM、DDR控制器、NOC互连等)的依赖度持续加深,IP授权费用在设计总成本中的占比不断提高。从增速来看,SIP 20.4%的同比增幅几乎是CAE 7.7%的三倍,反映出行业增长的重心正从“工具购买”向“IP复用”迁移。
IC物理设计与验证板块同样表现强劲,营收8.18亿美元,同比增长16.6%,四季度移动平均增长5.4%。这一板块包含布局布线、时序分析、签核验证等后端设计工具,直接与先进制程流片数量挂钩。AI芯片大规模量产带动的后端设计需求,是该板块两位数增长的核心推手。
服务收入同比增长25.1%至2.52亿美元,增速为各品类之最,但绝对值体量较小,更多反映头部EDA厂商向设计咨询、技术支持等高附加值服务延伸的趋势。
唯一的例外是PCB和多芯片模块(MCM)板块,营收3.64亿美元,同比下降15.4%,四季度移动平均下降1.3%。这一下滑值得关注,PCB设计工具通常与消费电子、汽车电子等终端市场的PCB Layout需求直接相关,其走弱可能反映传统消费类板卡设计活动仍处于底部调整期,与AI驱动的芯片前端设计热度形成鲜明反差。
区域版图:亚太增速22.4%领跑全球
从区域维度看,四大区域本季度全部实现同比增长,但增速差异显著。
亚太地区(APAC)以22.4%的同比增速领跑全球,本季度采购额达22.99亿美元,四季度移动平均增长18.3%。亚太已连续多个季度保持双位数增长,这背后是中国、韩国、日本(注:日本单独统计)等地AI芯片设计公司的崛起,以及存储厂商(如SK海力士、三星、长江存储等)对HBM、先进封装相关EDA工具和IP的旺盛采购需求。
美洲仍是体量最大的区域,本季度采购额24.44亿美元,同比增长7.1%,四季度移动平均增长8.6%。美洲市场增速放缓但基数庞大,主要由英伟达、AMD、博通等美国AI芯片巨头的设计投入支撑。7.1%的增速虽不算低,但与亚太22.4%的爆发式增长相比,差距明显。
EMEA(欧洲、中东和非洲)采购额6.66亿美元,同比增长2.3%,增速为四大区域最低。但四季度移动平均仍保持8.6%的增长,说明短期波动不改中期趋势。
日本市场本季度同比增长9.3%至3.03亿美元,看似回暖,但四季度移动平均仍下降8.2%,是唯一移动平均为负的区域。日本传统半导体设计生态(如瑞萨、索尼、富士通等)的复苏节奏明显慢于全球。
一个值得注意的细节:亚太地区22.99亿美元的采购额已逼近美洲的24.44亿美元,差距缩小至仅1.45亿美元。按当前增速差推演,亚太最快可能在2026年底或2027年初超越美洲,成为全球最大的EDA市场。
增长逻辑:AI芯片设计是核心引擎
本季度EDA行业12.2%的整体增长,本质上是AI算力军备竞赛在设计端的映射。
从需求侧看,三大驱动力叠加:一是,大模型训练芯片(如英伟达Rubin、AMD MI400系列、谷歌TPU等)的流片数量持续增加,每一颗先进制程芯片的设计都需要海量EDA工具授权和IP核采购;二是,HBM等先进存储与逻辑芯片的协同设计需求上升,带动高速接口IP(PHY、控制器)和先进封装设计工具的销量;三是,“AI造芯”成为趋势,不仅是传统巨头,云厂商、互联网公司甚至创业公司都在投入自研AI芯片,直接扩大了EDA客户基数。
Silvaco CEO、EDMD报告执行发起人Walden Rhines在声明中也指出,所有品类(除PCB/MCM外)和所有区域均实现增长,IC物理设计验证、SIP和服务三大品类呈现双位数增长,亚太地区双位数增长。这一表述与行业共识一致:AI芯片设计周期正处于上行阶段。
从供给侧看,头部EDA三巨头(Synopsys、Cadence、Siemens EDA)凭借在先进制程、IP库和AI驱动设计工具上的壁垒,持续收割市场增量。EDMD报告追踪的公司总数虽未在新闻稿中披露,但SIP板块20.4%的增速很大程度上由Synopsys和Cadence的IP业务拉动,这两家在接口IP、处理器IP市场占据绝对主导地位。
冷思考:员工数下降,人均产出攀升
在一片向好的数据中,有一个值得玩味的细节:EDMD追踪的公司本季度全球员工总数为71,396人,较去年同期的72,529人下降1.6%,环比上季度也下降约1.6%。
营收同比增长12.2%,员工数反而同比下降1.6%。这意味着,EDA行业的人均产出在快速攀升。其背后可能有两层原因:一是头部公司在AI辅助设计工具上的投入开始见效,自动化程度提高减少了对人力的依赖;二是行业经历了2023-2024年的裁员优化后,人员结构更加精简,留存员工的人均产值提升。
但这也带来另一个隐忧,如果EDA工具本身在用AI替代工程师,那么长期来看,行业总人数是否会持续收缩?这对整个半导体设计生态的人才培养和创新活力可能产生深远影响。
此外,PCB/MCM板块15.4%的同比下滑也不容忽视。在AI芯片热度集中于前端设计和先进封装的当下,传统PCB设计工具市场正在被“边缘化”。对于布局板级设计的EDA厂商而言,如何从消费电子的疲软中突围,是一个现实课题。
总结
综合来说,2026年Q2的EDA行业数据,可以用“总量向好、结构分化”八个字概括。57.11亿美元的季度营收和12.2%的同比增速,确认了AI芯片设计周期对EDA产业的强拉动作用。但SIP首超CAE成为最大板块、亚太逼近美洲、PCB意外下滑、员工数逆势减少等细节,都指向同一个趋势:EDA行业的增长引擎正在从“传统工具普涨”转向“AI驱动的结构性扩张”。
对于中国半导体产业而言,亚太地区22.4%的增速既是机遇也是信号:机遇在于本土AI芯片设计公司的EDA采购需求旺盛,信号在于如果SIP等核心IP环节长期依赖海外授权,那么在产业链上游的话语权仍将受限。下一阶段,国产EDA工具和自主IP生态的建设速度,将直接决定这一轮AI芯片设计红利能否被本土厂商充分分享。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序