Omdia:OLED显示器全年出货量预增79%
国际研究机构Omdia最新发布的预测报告,2026年全球OLED显示器出货量将实现79%的同比增长,延续过去两年的高速扩张态势。其中,华硕(ASUS)以显著优势领跑全球OLED面板采购量,成为推动这一市场增长的核心引擎。这一数据意味着,OLED技术正从“小众高端”快速走向“主流消费”,显示器产业的技术迭代周期正在被加速压缩。
回溯市场轨迹,2024年全球OLED显示器出货量尚不足150万台,2025年便跃升至270万台,同比增幅高达92%。进入2026年,第一季度出货量同比增长78%,上半年在中国“618”购物节等促销节点的拉动下,增长势头进一步巩固。Omdia认为,全年79%的增速并非短期脉冲,而是面板供给改善、终端价格下探、应用场景拓宽三重因素共振的结果。
供需:面板产能释放打开增长天花板
OLED显示器市场爆发的底层逻辑,在于供给端的根本性改善。过去两年,三星显示(Samsung Display)和LG Display(LGD)两大面板巨头持续加大IT用OLED面板的产能投入,QD-OLED与WOLED两条技术路线的量产良率均显著提升。2025年底,三星显示开始量产全球首款34英寸360Hz V-Stripe QD-OLED面板,并向华硕、微星、技嘉等七家显示器厂商批量供货;2026年9月,LG Display更是推出24.5英寸720Hz电竞OLED面板,首发搭载于华硕ROG Swift OLED PG259QWS Ace机型。
面板供给的增加,直接带来了采购成本的下降。Omdia数据显示,2026年27英寸QHD OLED面板的平均采购价较2024年下降约35%,这使得终端品牌能够将更多机型推入3000元人民币以下的价格带。与此同时,中国品牌包括冠捷(TPV)、联合创新(Innocn)、惠科(HKC)和联想等,在2026年显著加大了OLED面板采购力度,成为需求增长的新驱动力。供需两端的同步扩容,正在打破此前“面板贵-售价高-销量低-面板厂不愿扩产”的恶性循环。
市场:华硕领跑,中韩阵营分化明显
在品牌竞争格局上,华硕的领先优势已十分稳固。TrendForce数据显示,2025年华硕以21.6%的全球市场份额位居第一;2026年第一季度,这一份额进一步提升至24%。华硕的策略十分清晰:通过ROG(玩家国度)系列覆盖高端电竞市场,以ProArt系列切入专业创作领域,同时用TUF Gaming系列承接中端需求,形成完整的产品矩阵。Omdia指出,华硕2026年的OLED面板采购量同比增长超过80%,是所有品牌中增幅最大的,这为其维持市场第一奠定了供应链基础。
排名第二的三星电子,市场份额约为16.4%,凭借自有面板产业链的协同优势,在QD-OLED品类中保持强势。微星(MSI)以12.2%位列第三,其电竞属性与OLED高刷新率特性高度契合,近年出货量攀升迅速。冠捷/飞利浦(AOC/Philips)以12.1%紧随其后,LG电子则以9.1%排名第五。值得注意的是,戴尔(Dell)2025年份额尚为9.9%,但2026年以来在OLED领域的推进节奏相对放缓,份额有所下滑。整体来看,第一梯队(华硕、三星、微星)与第二梯队的差距正在拉大,头部效应日趋明显。
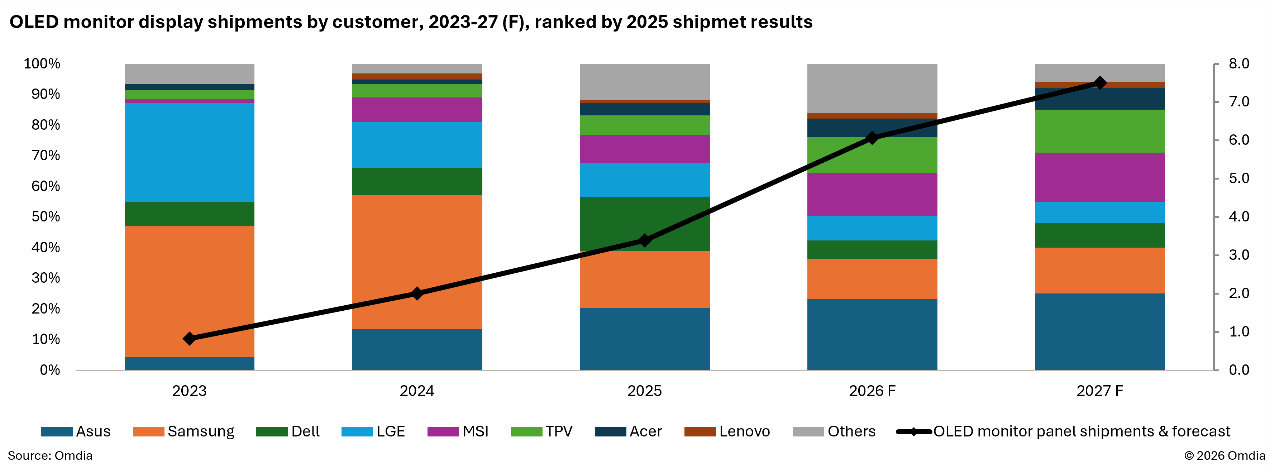
(来源:Omdia)
产品:高刷新率与大屏化并行
2026年OLED显示器市场的另一个显著特征,是产品规格的快速迭代。在刷新率方面,240Hz已成为中高端OLED显示器的标配,360Hz机型开始批量上市,而LG Display最新推出的720Hz面板更是将电竞显示器的刷新率推向了新的极限。在分辨率方面,27英寸QHD(2560×1440)是当前绝对主力,占OLED显示器出货量的约60%;32英寸及以上的4K UHD机型增长最快,同比增幅超过120%,主要面向专业设计和高端影音用户。
在技术路线上,QD-OLED与WOLED的竞争仍在持续。三星显示的QD-OLED在色彩纯度和峰值亮度上表现突出,尤其适合HDR内容创作和观影;LG Display的WOLED则在量产成熟度和大尺寸经济性上更具优势。2026年,两种技术路线的面板价格差距已缩小至10%以内,终端消费者的选择更多基于品牌偏好和具体使用场景,而非技术路线本身。此外,防烧屏技术也在快速进步,像素偏移、像素刷新、ABL(自动亮度限制)等算法的组合应用,使得OLED显示器的使用寿命已接近传统IPS面板,长期困扰消费者的“烧屏焦虑”正在显著缓解。
成本:价格下探与高端溢价并存
另外一个值得关注的现象是,OLED显示器市场正在出现“价格下探”与“高端溢价”并存的分化格局。一方面,27英寸QHD 240Hz OLED显示器的主流售价已从2024年的4000-5000元降至2026年的2500-3500元,部分国产品牌甚至将价格拉至2000元出头,开始与高端IPS显示器直接竞争。另一方面,华硕ROG Swift OLED PG259QWS Ace(720Hz)、三星奥德赛Neo G8(4K 240Hz QD-OLED)等旗舰机型售价仍维持在8000元以上,高端市场的溢价能力并未因整体降价而消失。
这种“成本悖论”的本质,是OLED显示器市场正在从单一的“技术溢价”驱动转向“分层运营”驱动。对于主流消费者而言,OLED正在成为“可负担的升级选择”;对于硬核玩家和专业创作者而言,极致刷新率、精准色准和顶级面板仍然值得支付溢价。Omdia预测,2026年OLED显示器的平均售价(ASP)将同比下降约18%,但市场总营收仍将增长约45%,达到36亿美元规模,量增价跌的结构特征十分清晰。
结语:OLED显示器的黄金时代刚开始
79%的全年增速,标志着OLED显示器市场正处于从“导入期”向“成长期”跨越的关键拐点。华硕等头部品牌的积极布局、面板厂的产能释放、终端价格的持续下探,共同构成了这一轮增长的核心驱动力。
展望未来,随着8K分辨率、透明OLED、可卷曲显示等新技术逐步进入显示器领域,OLED对LCD的替代进程还将进一步加速。对于产业链各方而言,谁能在面板资源、产品定义和渠道运营上建立综合优势,谁就能在这场显示技术变革中占据主动。OLED显示器的黄金时代,或许才刚刚拉开序幕。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序