全球PC出货大跌20%,巨头们集体失守
2026年第三季度,全球PC市场遭遇了近两年来最严重的单季下滑。根据IDC最新数据显示,当季全球PC出货量仅为6270万台,同比大幅下跌20.1%,环比亦下滑9.1%。这是继二季度同比下降3.8%之后,市场连续第二个季度萎缩,且跌幅显著扩大。提前备货的“透支效应”,叠加供应链约束与高价位压制,传统的三季度季节性旺季彻底失效。
旺季不旺:季节性规律被打破
按照以往的产业节奏,第三季度通常是PC市场的传统旺季——返校季需求叠加渠道为年终促销备货,出货量往往高于第二季度。然而,2026年的三季度却一反常态:出货量不仅远低于去年同期的7850万台,甚至环比二季度的6900万台也出现了9.1%的下滑。
IDC消费设备研究总监Jitesh Ubrani指出,这一异常现象的根源在于上半年的“提前拉货”。由于存储芯片涨价预期强烈,厂商和渠道商在今年年初大举囤货,以规避后续成本上涨。这一策略人为推高了上半年的出货数据,却直接“借走”了下半年的需求体量,导致三季度渠道库存高企、新单乏力。
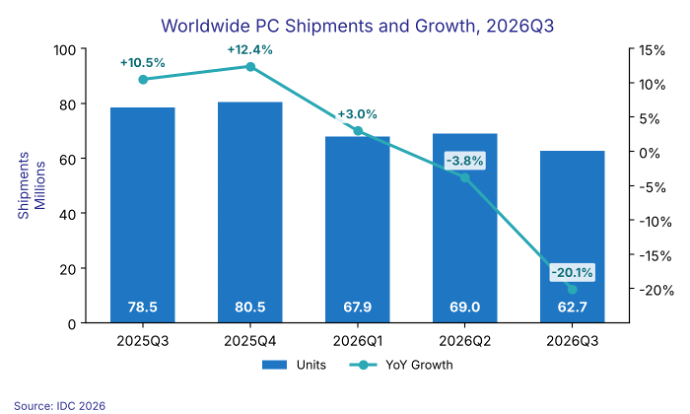
(来源:IDC)
厂商排名:PC三巨头集体失守
这场20%的“寒流”并非均匀地吹向了每一家厂商。IDC数据显示,前五大厂商合计份额从去年同期的73.8%微降至72.2%,但内部的座次和跌幅差异极大。
联想:稳坐第一,但跌幅不小。联想以1490万台出货量、23.8%的市场份额继续领跑全球,但同比下滑22.6%,份额较去年同期微降0.8个百分点。尽管如此,联想与第二名惠普的份额差距扩大至7.3个百分点,全球PC市场领导地位进一步稳固。联想的采购规模和深厚的供应链关系,帮助其在内存短缺和成本压力下守住了基本盘。
惠普:前五大厂商中跌幅最大。惠普出货1030万台,市场份额16.5%,同比下跌30.9%,是前五名中跌幅最大的厂商。惠普的产品组合高度集中于主流消费和中端企业机型,而这些细分市场对零部件价格上涨最为敏感。其商用业务虽然有一定韧性,但不足以抵消消费端的急剧收缩。
戴尔:商业专注护体,但跌势难挡。戴尔出货760万台,市场份额12.1%,同比下滑25.0%。戴尔的商业专注使其免受纯消费市场崩溃的冲击,企业IT预算相对稳定,但宏观逆风仍然拖累了出货表现。
苹果:最抗跌的巨头。苹果出货590万台,市场份额9.5%,同比仅下降11.3%,是前五大厂商中跌幅最小的。苹果的封闭生态和高端定位,使其用户群体对价格敏感度较低。iPhone 17系列的成功,也间接带动了Mac生态的活跃度。
华硕:逆势守住份额。华硕出货550万台,市场份额8.7%,同比下降8.6%,跌幅同样远低于行业平均水平。华硕在游戏本和高端轻薄本领域的差异化布局,帮助其在市场寒冬中稳住了阵脚。
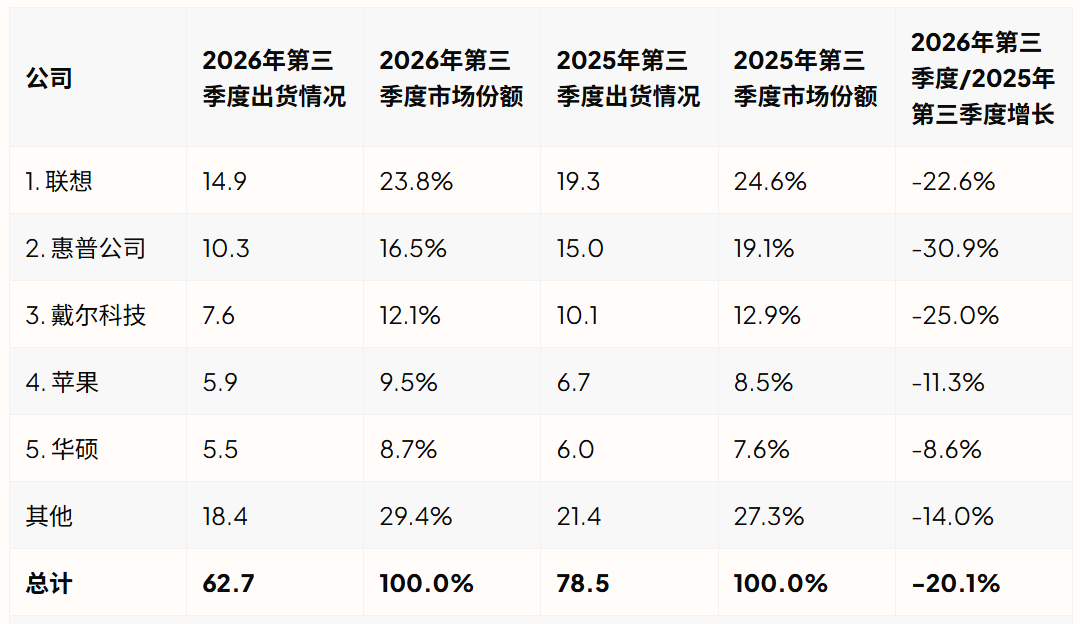
(来源:IDC)
下跌三重奏:透支、缺货、高价
本轮PC市场的深度调整,是三重因素叠加的结果。
首先是需求透支。年初存储涨价预期驱动的全行业提前备货,将本应在下半年释放的需求提前到了上半年。当渠道仓库被塞得满满当当,三季度的自然补货需求便无从谈起。
其次是供应链约束。AI数据中心建设对高端芯片和存储资源的虹吸效应持续存在,PC产业链面临零部件供应紧张。这在一定程度上限制了厂商的出货能力,也推高了BOM成本。
第三是高价位压制。由于成本端压力,PC终端价格持续处于高位,远高于去年同期水平。在宏观经济走弱的背景下,消费者和企业用户的换机意愿被显著抑制,形成“高价格-低需求”的负向循环。
展望未来:短期促销难改长期承压
IDC认为,渠道商对高库存和疲软需求的担忧,可能在短期内引发一波促销降价,为消费者带来些许实惠。但需要明确的是,这种降价将是温和且短暂的,终端价格仍将显著高于去年同期水平,难以回到此前的低位。
更大的风险来自宏观层面。自上季度以来,全球宏观经济条件持续恶化,若经济下行趋势延续,需求端可能进一步走弱。IDC警告,2026年剩余时间乃至2027年上半年,PC市场的前景可能“先变坏、再变好”,行业需要做好持续过冬的准备。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序