三星Q3利润暴涨近8倍2027年供货价格还将翻倍
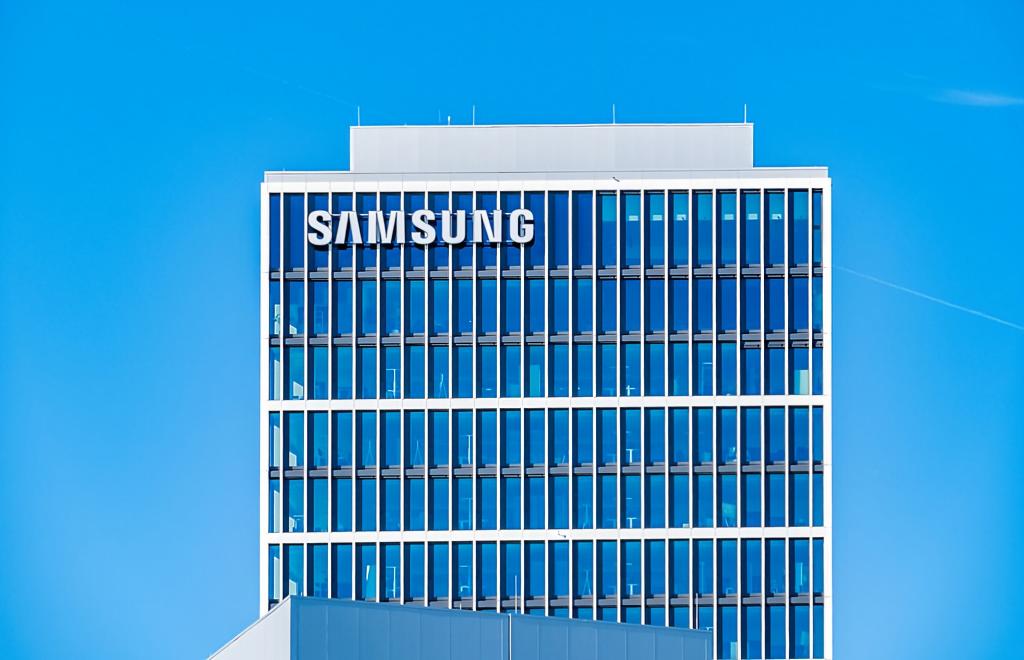
近日,三星电子正式发布2026年第三季度初步业绩报告,数据堪称“炸裂”。财报显示,三星Q3营业利润达到107.4万亿韩元,较去年同期12.17万亿韩元暴涨782%,增幅接近8倍,不仅大幅超出LSEG SmartEstimate 106.1万亿韩元的市场预期,更创下公司历史新高,让三星成为韩国首家单季度营业利润突破100万亿韩元的企业。同时,公司Q3营收同比大增127%,达到195万亿韩元,去年同期仅为86.06万亿韩元。
这也是三星连续第四个季度刷新营业利润纪录,行业供需缺口预计将在2027年进一步加剧。细分业务来看,存储芯片是三星业绩暴涨的核心支柱,尤其是适配AI数据中心的HBM芯片需求尤为旺盛。数据显示,三星Q3 HBM出货量环比提升近50%,随着HBM4量产落地、产能持续释放,高端存储芯片已成为三星盈利增长的核心引擎。韩亚证券预估,2027年HBM业务占三星DRAM营收比重将升至15%,若涨价落地,这一占比有望攀升至20%至30%。
行业高景气之下,新一轮HBM涨价潮已悄然酝酿。据悉,三星计划将2027年HBM供货价格大幅上调,涨幅超100%,价格将达到当前水平的两倍以上。此次涨价并非偶然,首先,通用DRAM价格持续走强,TrendForce预测2026年第四季度标准DRAM合约价季增10%至15%,含HBM在内的高端DRAM价格季增15%至20%,普通存储芯片的涨价为HBM提价提供了坚实支撑。其次,HBM技术迭代推高生产成本,HBM4芯粒体积更大、晶圆消耗更高,且采用4nm先进制程生产,制程成本大幅增加,同时新增DRAM产能大多被HBM产能挤占,普通DRAM供给收紧、价格坚挺,形成双向涨价循环。此外,美光率先敲定2027年HBM高价长单,为三星、SK海力士跟进涨价打开了市场空间。多家机构一致看好涨价行情,KB证券预测三星2027年HBM售价涨幅超100%,TrendForce更是预估全年全球HBM均价涨幅达121%。
值得注意的是,行业高速增长的同时,隐忧与挑战正逐步显现。当前存储芯片价格上涨速度已明显放缓,TrendForce数据显示,Q4传统DRAM合约价涨幅仅为10%-15%,相较于第二季度60%的暴涨幅度大幅回落。价格增速放缓引发市场担忧,行业芯片利润率或已触及峰值,AI消费热潮的可持续性遭到市场质疑。究其原因,一方面,芯片价格持续上涨推高了智能手机、消费电子的生产成本,压制终端市场消费需求,倒逼厂商控制采购成本;另一方面,三星、美光等头部厂商纷纷锁定长期供货协议,三星更是计划将三分之二内存产量纳入长期合约,这类合约普遍设置价格上限机制,有效遏制了价格无序暴涨。
近日,AMD首席执行官苏姿丰再度赴韩,与三星电子半导体业务负责人、副会长全永铉举行面对面会谈,这也是短短七个月内苏姿丰第二次到访韩国对接韩系存储巨头,足以凸显AMD对韩国供应链的高度依赖。作为全球AI产业的核心关键人物,二人的此次会面备受行业关注。据了解,本次会谈聚焦下一代HBM供应链稳定、先进制程代工、存储芯片长期战略合作等核心议题。
事实上,AMD与三星的深度合作早已布局。早在2026年3月,双方就已达成战略合作协议,锁定下一代HBM及先进存储芯片的稳定供应,为AMD AI芯片迭代保驾护航。苏姿丰公开对三星HBM4产品给予高度认可,并明确表示AMD正持续探索与三星在存储、晶圆代工等多领域的深度合作,同时坦言AMD的HBM供应链得到了三星电子与SK海力士的双重大力支撑。目前AMD新一代MI455加速器及Helios系统已正式出货,全系搭载三星HBM4芯片,标志着双方高端AI存储合作已进入规模化落地阶段。随着合作深化,市场机构预测,三星2026年全球HBM市场份额将从去年的20%大幅攀升至34%,坐稳全球第二大HBM供应商席位。
龙头企业深度合作的背后,是全球存储芯片行业持续的供需紧张格局。自2025年起,全球内存产品短缺问题持续发酵,严重制约全球AI基础设施与算力服务的扩张节奏,存储芯片价格持续走高,已然成为全球数据中心运营商的核心成本压力来源。业内芯片厂商普遍预判,这场持续一年多的芯片短缺危机不会快速缓解,或将延续至2027年,甚至持续到2028年,AI驱动的存储需求爆发与产能释放滞后的矛盾将长期存在。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序