希捷、东芝争夺TDK硬盘磁头业务
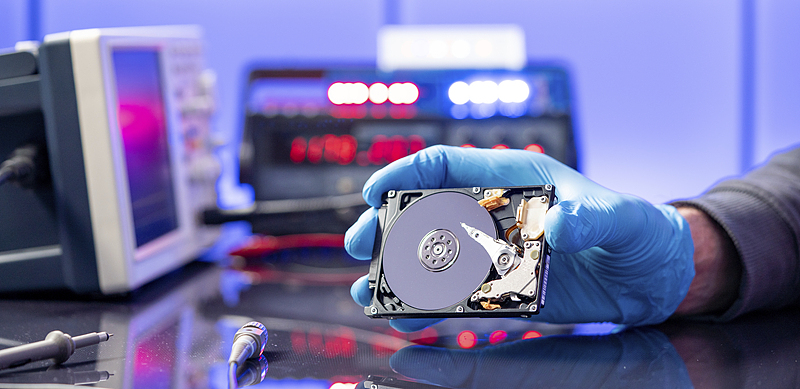
近日,希捷科技与东芝正展开激烈角逐,竞购TDK旗下硬盘磁头业务,这笔潜在交易价值高达数十亿美元。
作为全球唯一独立硬盘磁头供应商,TDK该业务板块掌控着机械硬盘产业链的核心命脉,此次竞购不仅关乎三家企业的业务布局,更将彻底改写全球硬盘行业的竞争格局,引发产业链及资本市场的高度关注。
据了解,本轮收购谈判最早由东芝启动。2026年春季,东芝率先与TDK接洽,有意收购其硬盘驱动器磁头业务;同年夏季,希捷正式入局谈判,并抛出更高报价,让这场产业收购竞争迅速升温。据悉,近期希捷、东芝、TDK三方高管已在东京举行会面,除收购事宜外,还探讨了保障磁头稳定供应、成立合资企业等备选方案,不过目前所有谈判均处于初步阶段,尚未形成最终方案,交易落地存在较大不确定性。
TDK硬盘磁头业务的行业稀缺性,是两大存储巨头争相布局的核心原因。当前全球硬盘市场高度集中,核心玩家仅希捷、西部数据、东芝三家,而TDK是业内唯一独立的硬盘磁头供应商,也是贯穿全行业的核心零部件供给方。不同于希捷、西部数据可自主生产磁头、仅按需外采补充产能的模式,东芝硬盘业务完全依赖TDK的磁头及组件供应,双方形成了深度绑定的供需关系。
更关键的是,TDK掌握着新一代磁记录存储技术的核心磁头生产能力,适配全球三大厂商的前沿技术路线。目前,TDK可为希捷HAMR热辅助磁记录硬盘、西部数据EAMR能量辅助磁记录硬盘、东芝MAMR微波辅助磁记录硬盘配套专属磁头。对于东芝而言,TDK更是其技术迭代的核心支撑,其下一代30TB级硬盘依托MAS MAMR技术研发,后续迭代产品将切换至HAMR技术,而HAMR读写磁头研发难度大、周期长、投入高,仅凭东芝自身难以快速突破,TDK的技术与产能直接决定其现有产品供应稳定和未来技术落地节奏。
这场竞购对希捷、东芝的战略价值截然不同,却均具备决定性意义。对希捷而言,收购TDK磁头业务,能够进一步扩充自有磁头供应体系,补齐产能缺口,摆脱外部供应链依赖,强化自身产能与成本优势。一旦成功控股,希捷将掌握行业独立磁头定价权,在市场竞争中占据绝对主动。
对东芝来说,此次竞购堪称“保命之战”。作为三家厂商中市场份额最低的企业,据TrendForce统计,希捷、西部数据分别占据全球硬盘比特出货量的45%左右,东芝仅留存10%的市场份额。若希捷成功收购TDK业务,东芝将彻底丧失独立磁头供应渠道,未来硬盘生产、技术迭代全部受制于竞争对手,市场份额或进一步萎缩,业务生存空间被持续挤压。这也让东芝对此次收购高度重视,全力争夺核心供应链主动权。
从行业格局来看,本次交易一旦落地,将彻底重构硬盘产业竞争逻辑。中标企业将独家掌控全球唯一独立磁头供应链,不仅拥有零部件定价主导权,还能通过产能调控限制竞争对手扩产节奏,形成极强的行业壁垒。而落败一方将面临磁头供应不稳定、产能受限、技术迭代滞后的多重风险,行业两极分化态势将进一步加剧。
反观交易卖方TDK,出售硬盘磁头业务是其优化产业布局、聚焦高端赛道的重要战略抉择。硬盘磁头业务行业波动大、利润空间有限,且技术迭代需要持续高额投入,盈利能力与发展潜力有限。为此,TDK正加速业务转型,将核心资源倾斜至电池、被动元件、传感器等高端领域,抢抓智能设备、AI产业发展红利。出售低附加值的硬盘磁头业务,可回笼数十亿美元资金,反哺核心赛道研发与扩张,提升整体企业价值。
值得关注的是,即便三方达成初步合作意向,交易落地仍面临严格的监管审查。当前硬盘市场寡头垄断格局显著,TDK作为核心中间供应商具备不可替代的行业地位,此次收购涉及产业链核心环节控制权变更,极易触发反垄断监管,后续审批流程或将成为交易落地的重要阻碍。业内人士表示,现阶段谈判变数较多,合资、部分股权转让等折中方案或成为备选,最终能否达成交易、花落谁家,仍需持续观望。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序