大涨25%!晶圆代工2.0爆了,单季冲到966亿美元
根据Counterpoint Research最新报告,2026年第二季度,全球晶圆代工2.0市场营收同比增长25%、环比增长11%,达到966亿美元。相比上一季度,市场增速有所加快,增长主要来自AI GPU的持续需求以及AI基础设施扩张,涵盖定制芯片与电源管理IC。
Counterpoint副总监Wang指出:“在全球半导体代工市场格局下,非存储类IDM和OSAT企业均实现两位数增长,AI带来的增长红利已经扩散到产业链各个环节。台积电仍是最大受益者,但成熟制程代工厂、非存储IDM以及OSAT厂商迎来更多机会。”
Wang补充道:“AI处理器芯片尺寸更大、设计复杂度提升,先进封装依旧是主要制约因素。”Counterpoint预估,2026年AI封装领域供需缺口约20%;随着企业自建产能提升至185千片/月,2027年缺口将收窄至约10%。更长的测试时长与新增测试工序,正让OSAT厂商逐步成为AI半导体生态中的战略第二供应源。
纯晶圆代工厂营收增长不再局限于台积电
2026年第二季度,纯晶圆代工板块整体营收同比增长29%,达到549亿美元。其中台积电营收同比增长34%、环比增长12%,为402亿美元,占晶圆代工2.0市场总规模约42%,高于2025年的38%。受较高基数影响,其同比增速相比2026年一季度的41%有所回落,但环比增长势头依旧强劲。预计台积电2026全年营收增幅约43%,意味着2026下半年营收同比增速接近50%;该目标能否达成取决于N2工艺量产进度、晶圆涨价以及CoWoS产能扩容能否按期落地。
AI封装产能瓶颈限制AI产品出货量,因此台积电加大后端投入,客户也在同步布局备选封装方案。尽管这不会动摇台积电在高端产品领域的龙头地位,但先进制程、成熟制程以及封装领域的制造产能正在发生结构性重新分配。
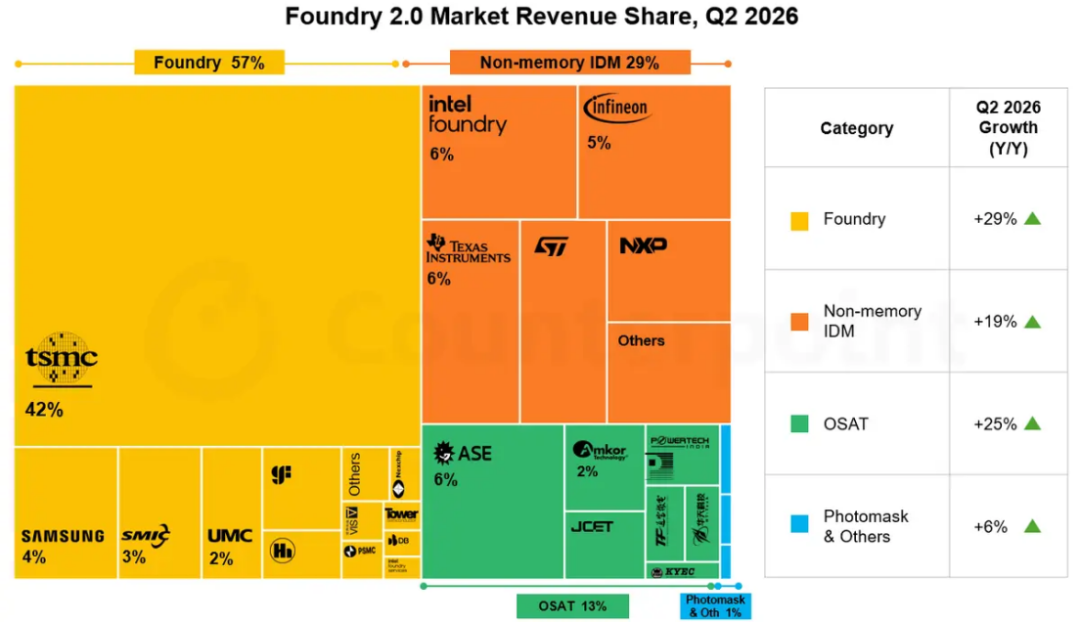
非台积电纯晶圆代工厂营收同比增长18%,高于2026年一季度9%的同比增速。中芯国际表现亮眼,营收同比增长36%,受益于本土AI芯片旺盛需求,预计其N+2产能在2026全年持续紧张,产能利用率维持高位;华虹、芯联集成营收同比分别增长17%、21%。
中国台湾二线晶圆厂业绩分化:联电、力积电营收同比分别增长9%、20%,环比增长13%、9%。PMIC、MCU以及其他周边芯片需求拉动了产能利用率。但成熟制程产能紧张集中在PMIC、中介层这类AI相关应用,并非全行业普遍短缺,消费电子需求依旧疲软。
台积电持续调配先进制程优化产能;力积电承接中介层订单,联电受益于PMIC与硅光子业务订单增长。格芯增速相对平缓,汽车与智能手机需求疲软,抵消了通信基础设施与数据中心业务的强劲增长,后者增长由AI光网络所需的硅光子、硅锗芯片需求带动。
Counterpoint分析师Li表示:“客户寻求多元化供应源,三星与英特尔代工业务同样受益。2026年二季度三星位居晶圆代工行业第二,市场份额约4%,受益于SF4/SF5工艺订单与晶圆涨价;英特尔EMIB-T封装方案已被谷歌下一代产品采用。不过这两家厂商目前都无法完全替代台积电在先进制程规模、良率以及封装落地能力上的综合优势。”
非存储IDM受益于工业复苏与AI功率器件需求
2026年第二季度,非存储IDM板块营收同比增长19%。英特尔代工业务同比增长31%,位居板块首位;意法半导体增长26%,德州仪器23%,恩智浦19%,英飞凌15%。本轮反弹部分源于低基数效应,该板块在2025上半年仍处于库存调整阶段。
AI数据中心机架功率密度持续提升,供电架构向更高电压方案转型,带动PMIC、MOSFET以及碳化硅/氮化镓器件需求。Counterpoint预计非存储IDM的复苏态势将延续至2026下半年。但如果晶圆代工与封装成本上涨且无法向下游客户传导,IDM企业的利润空间将承压。
先进封装推动OSAT走向AI供应链核心
2026年第二季度OSAT行业增长稳健,营收同比上涨22%、环比上涨12%,达到126亿美元。增长主要来自AI处理器的先进封装、晶圆探测与测试需求。日月光营收同比增长24%,安靠增长26%,其余OSAT厂商二季度营收同比增幅均超过20%。
日月光是晶圆代工2.0市场中继台积电之后的第二大企业,现已成为台积电先进封装领域的第二供应商,其全套解决方案业务同步扩张。安靠正在扩产2.5D封装产能,欣兴电子持续争取CPU封装订单,并研发面板级封装技术。尽管后端制造供应走向多元化,但绝大多数尖端AI计算晶圆仍由台积电制造,台积电龙头地位保持不变。
随着芯片复杂度提升,终测与老化测试的重要性持续提高。不同芯片架构对应的测试要求差异很大,各类产品测试周期不会同步拉长,OSAT厂商需要按芯片架构定制并优化测试方案。因此除产能规模外,稳定良率与工艺集成能力正成为OSAT厂商的核心竞争优势。
后端产能与算力多元化决定2026下半年走势
预计2026下半年,晶圆代工2.0市场将继续保持两位数同比增长。AI需求从GPU扩散至定制ASIC、服务器CPU以及功率器件;先进封装、载板与测试产能依旧是AI产品落地的关键限制因素。智能体AI工作负载兴起,拉高了单AI机架的CPU需求量,进一步增加尖端晶圆与CPU封装需求。主要风险包括:CoWoS与载板产能瓶颈、晶圆及封装成本能否顺利转嫁、消费需求持续低迷,以及贸易政策不确定性。
Li进一步补充:“AI需求不再只靠单一产品拉动。GPU、定制ASIC、服务器CPU和功率芯片,都在争抢同样的晶圆、封装和测试产能。这也是增长红利从台积电扩散到成熟制程晶圆厂、IDM与OSAT厂商的原因。2026下半年,能够规模化保障封装与测试产能的厂商,将拿下AI新增资本开支里最大份额。”
2026年以后:万亿级封装瓶颈重塑晶圆代工2.0格局
放眼长远,封装而非逻辑制程微缩,正成为行业核心竞争战场。Counterpoint预计未来五年,将有超过1.3亿颗搭载先进封装近存计算架构的GPU与AI ASIC出货,带来近2万亿美元算力市场收入。想要实现这一目标,需要同时突破三重壁垒:存储墙、性能墙与铜互连墙。HBM高度依赖CoWoS硅中介层,伴随成本、良率、产能约束,这也为其他可行技术方案打开市场空间。
各类替代方案进展:英特尔将EMIB桥接封装搭配ZAM、XBM存储架构,作为台积电CoWoS的替代路线;高通高带宽计算(HBC)方案将LPDDR内存堆叠在逻辑裸片上,省去2.5D中介层,首款产品预计2027年中期落地;英伟达NVHBM方案把内存控制器集成到定制HBM基底裸片,由英伟达设计、存储厂商代工制造,拓展其定制加速器业务版图。
在晶圆代工2.0生态中,价值重心正在向逻辑基底裸片、桥接芯片与载板转移。这给两类企业带来机会:同时具备先进逻辑制程与封装能力的代工厂,以及可规模化完成新架构验证的OSAT、载板供应商。
Counterpoint Neil Shah表示:“AI产业下一阶段的竞争,封装与晶圆制造同等重要。内存与计算单元不断靠近,集制造、封装、测试于一体的晶圆代工2.0模式已经不是概念,而是产业现实。谁能在当下锁定适配2027–2028芯片架构所需的基底裸片、桥接芯片和载板产能,谁就能瓜分近2万亿美元AI算力市场红利。”
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序