
大陆PC市场Q2涨11%,全年预计跌6%
Omdia最新数据显示,2026年第二季度,中国大陆PC出货量同比增长11%,达到1140万台。2026年全年中国大陆PC出货量将同比下降6%,至3970万台。一个季度在涨,全年却在跌,这种反差是当前PC市场最值得关注的地方。
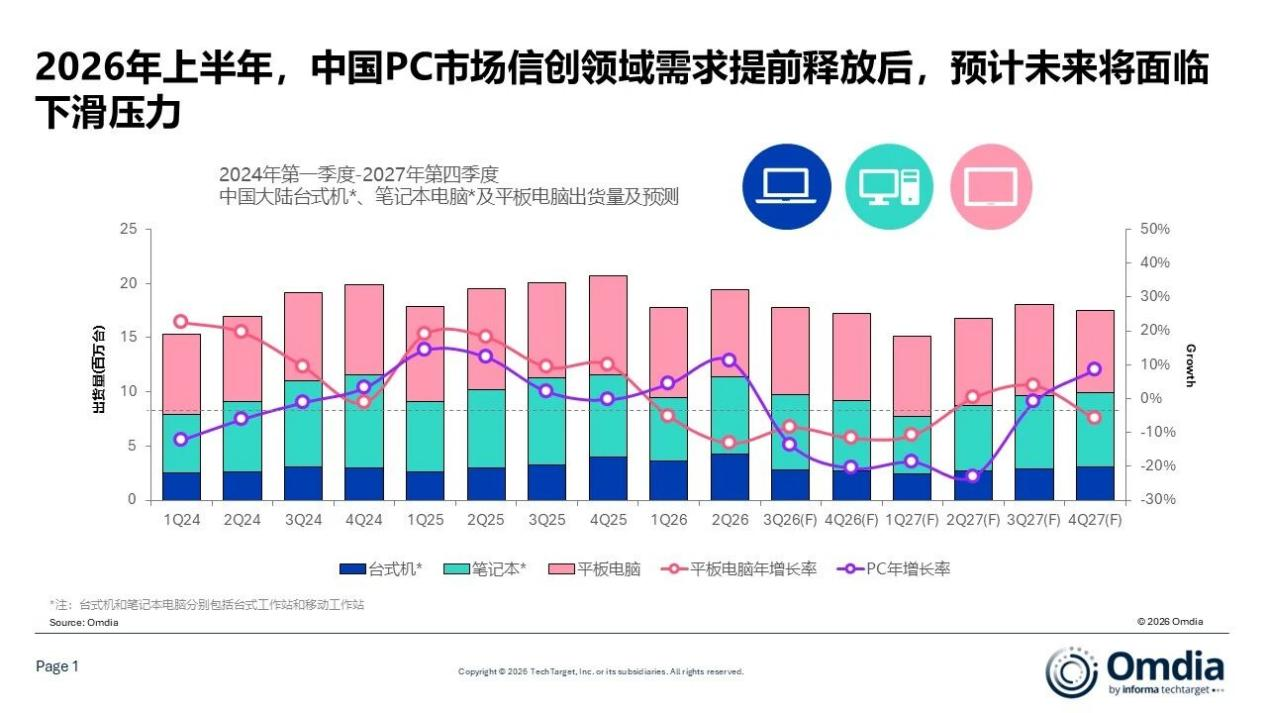
第二季度能涨11%,商用需求是关键
第二季度的增长,几乎全部来自商用市场。
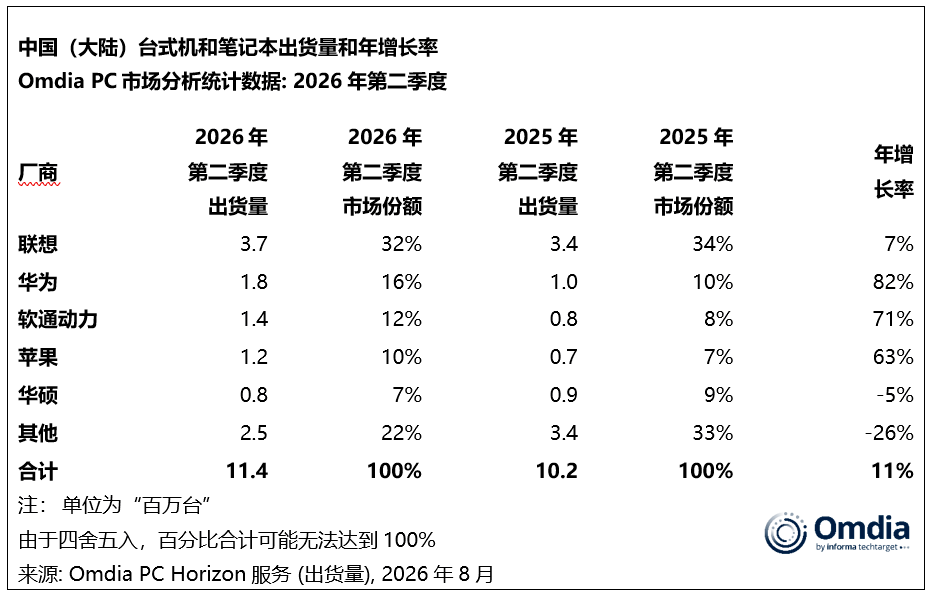
商用PC出货量增长29%,而消费PC出货量下降2%。商用和消费之间的差距,是第二季度PC市场最明显的区别。商用增长主要来自与中国信创计划相关的设备更新需求。信创计划旨在推动国产IT技术的应用,大型企业和政府机构在这一框架下集中采购PC设备。Omdia高级分析师徐颖表示,来自大型企业和政府机构的需求持续支撑整体市场增长。
台式机42%的增长也印证了这一点。政府机构和企业的大规模设备更新,往往以台式机为主力机型,尤其是在需要高稳定性、易维护的办公场景中。商用需求的集中释放,直接把台式机出货量推高了四成以上。
消费市场的疲软则与补贴力度减弱和价格上涨有关。徐颖分析,随着政府补贴影响逐渐减弱以及价格上涨,消费级市场需求今年有所走弱。不过,厂商和渠道为锁定较低价格、降低未来成本上涨的风险,提前进行了库存备货。这在一定程度上避免了第二季度消费级市场出现更大幅度的下滑。
全年预计下降6%,商用增长抵消不了消费下滑
第二季度的11%增长,放在全年看,是短期波动,不是趋势反转。Omdia预测全年PC出货量下降6%至3970万台,其中消费级PC出货量预计下降10%。
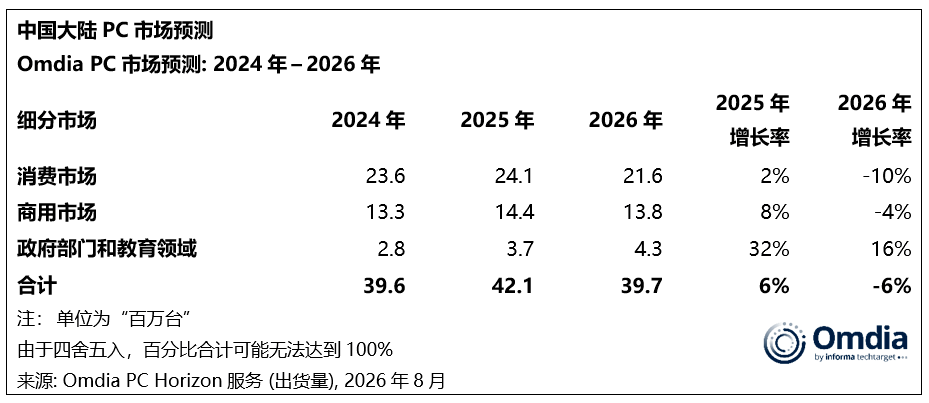
消费市场下降10%的幅度,背后有两个原因。一是政府补贴减少。过去几年,消费PC市场在一定程度上依赖补贴拉动。随着补贴影响减弱,消费者的真实购买力开始显现。二是上游元器件涨价带来的终端价格上涨。芯片、内存、面板等核心部件的成本上升,正在向PC终端传导,消费级产品对价格更敏感,需求受到的抑制也更明显。
商用市场的增长虽然强劲,但信创计划的设备更新需求有明确的采购周期,不可能无限延续。当集中采购的高峰过去,商用市场的增速也会回落。全年下降6%的预测,反映的正是这种短期集中采购难以持续。
PC市场分化加剧,产业链面临结构性调整
第二季度增长11%、全年预计下降6%,这一反差不只是数字波动,背后是PC市场正在经历一轮结构性调整。
PC厂商的生产节奏被打乱。商用市场的集中采购让台式机出货量在第二季度猛增42%,但消费市场持续疲软,笔记本产线的产能利用率很难同步提升。
厂商需要同时应对两个市场完全不同的需求节奏——商用端要抓住信创计划的采购窗口快速交付,消费端则要控制库存、避免降价压力。这种“一边赶工、一边去库存”的状态,对供应链管理和产线调度都是考验。
上游元器件涨价和终端需求疲软同时出现。芯片、内存、面板等核心部件价格持续上涨,成本压力正一步步传到PC终端。但消费级市场对价格高度敏感,厂商很难把成本完全转嫁给消费者。利润空间被两头挤压,中小品牌面临的压力更大。
PC市场从增量转向存量,平板市场可做参照。核心部件涨价,加上终端需求疲软,这个压力也传导到了平板市场。与PC市场“季度涨、全年跌”的结构不同,平板电脑市场面临的是持续的下行压力。第二季度中国大陆平板电脑出货量同比下降13%至800万台,Omdia预测全年降幅为10%至3250万台。
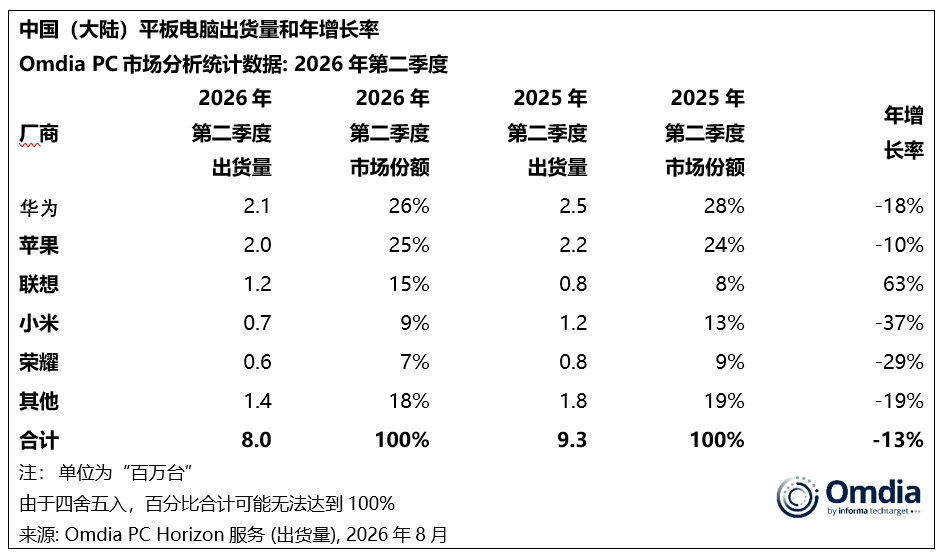
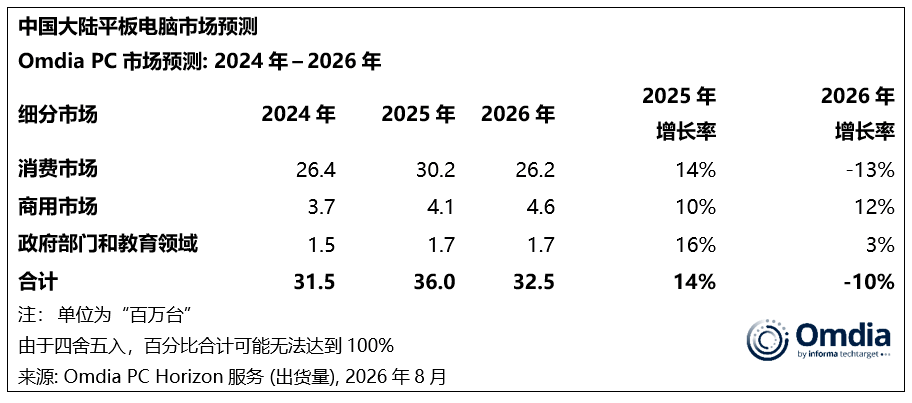
徐颖认为,经历数年增长后,消费者需求正在减弱,厂商靠促销拉动销售的空间也越来越有限。随着市场渗透率达到历史高位,需求越来越多地从首次购买转向换机,平板电脑市场正进入一个更成熟、更稳定的阶段。
从首次购买到换机,平板市场的增长逻辑变了。首次购买靠的是新用户涌入,市场总量快速扩张;换机靠的是存量用户更新,市场规模趋于稳定甚至收缩。平板厂商需要适应这个新阶段,从追求出货量增长转向提升单机价值和用户留存。
PC市场虽然短期内还有商用需求的支撑,但消费市场的疲软和平板市场的经验都说明一件事,增量空间在收窄,存量竞争在加剧,守住份额比追求增长更重要。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序