
AI需求挤压下,明年硅晶圆价格或涨40%
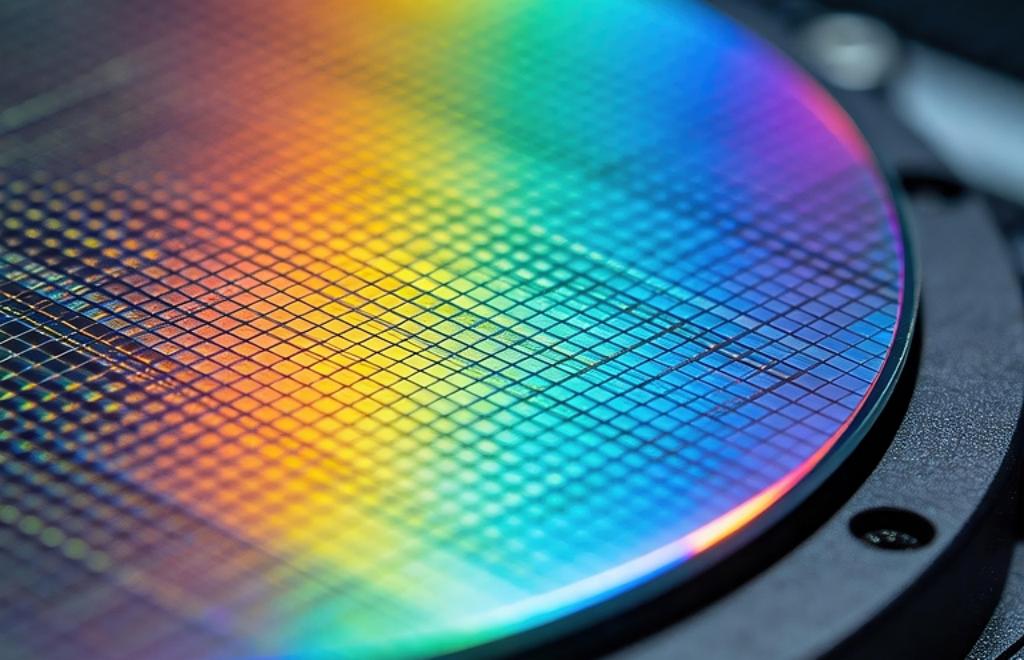
当大模型、AI服务器成为科技行业的绝对主角时,算力之争正在从模型算法一路传导到半导体产业链最上游的基础材料——硅晶圆。根据中国台湾最新发布的一份调研信息显示,受AI算力需求挤压供应链影响,2027年部分硅片合约价格或将上涨40%。这一轮涨价浪潮,也将牵动全球芯片产业的每一个环节。
很多人聊AI,目光大多聚焦大模型迭代、GPU性能比拼,却常常忽略一点:无论多强大的AI芯片,都离不开一片薄薄的硅晶圆作为基底。硅片是制造芯片最基础的原材料,相当于半导体行业的“地基”。一台AI服务器所消耗的12英寸硅片,远高于普通服务器。财通证券测算,AI服务器对硅晶圆的消耗约是通用服务器的3.8倍;搭配AI芯片的HBM高带宽内存,生产耗用的晶圆面积也数倍于传统内存芯片。全球各大科技企业疯狂上马AI算力基建,直接把上游硅片的需求推到高位。
调研信息指出,2027年硅晶圆新签长期供货合约涨价已成定局。其中,12英寸抛光硅片涨幅预计可达40%,部分二线客户实际涨幅甚至更高;外延硅晶圆涨幅相对缓和,约在15%-25%区间,涨价行情甚至有望延续至2028年。眼下12英寸硅片现货价格已经持续走高,机构预判2026年第四季度现货价格就会超过旧的长期合约价,这也给明年新一轮议价提供了强劲支撑。
为什么突然“涨”声四起?
为什么偏偏是现在出现大幅涨价?其背后是多重因素叠加:
首先是AI算力的爆发式需求。英伟达、AMD等厂商AI加速芯片订单爆满,全球云厂商持续扩建AI数据中心,GPU、AI专用ASIC芯片出货量高速增长。有机构预估,2027年GPU与AI专用芯片出货量同比增幅接近45%,CoWoS先进封装产能同比增长超七成,海量订单向下传导,直接“吃掉”大量12英寸硅片产能。特种规格硅片产能被AI相关芯片优先抢占,普通消费电子、工控芯片能够分到的产能随之被挤压。
其次,过去几年签订的低价长期供货协议集中到期。此前半导体下行周期,硅片大厂和下游芯片厂锁定了大批量低价长约,哪怕下游AI行业已经火热,上游硅片厂商受旧合同约束,没办法上调价格。如今大批老合约到期重新谈判,信越化学、胜高、环球晶圆等少数几家头部硅片企业,手握稀缺产能,重新掌握了产业链定价权。
从硅片到手机,涨价层层传导
硅片涨价,绝不只是上游材料厂商的故事,成本压力会沿着整条产业链层层向下传递。
对于芯片制造工厂来说,原材料成本抬升会直接推高晶圆代工的生产成本。不管是用于AI的先进制程芯片,还是汽车电子、家电、物联网用到的成熟制程芯片,都离不开硅片。代工成本上升之后,一部分压力会转移给设计企业。对于AI创业公司、云服务商而言,算力硬件采购成本会随之抬升,做大模型、搭建AI服务的资金门槛将进一步提高。
对于普通消费者来说,其未来也可能间接感受到连锁影响。AI服务器、显卡、高端存储硬件的成本上行,长期来看有概率传导至终端产品,手机、汽车、智能硬件的芯片采购成本,都可能因此承压。
国产硅片的机会与差距
不过,危机之中也同样藏着机遇。硅晶圆高度集中在海外少数厂商手中,本轮供需紧张与涨价,也再次给国内半导体产业敲响警钟:基础材料环节的自主可控,是整个AI产业行稳致远的底座。
过去,国内更多把目光投向芯片设计、制造环节,而硅片这类基础半导体材料,蕴藏着巨大的存量替代与增量发展空间。面对海外供给波动,持续打磨国产硅片产品,提升大尺寸硅片的产能与良率,才能更好对冲外部价格波动带来的风险,保障本土AI与芯片产业供应链安全。
当然,大家也不必过度渲染“涨价恐慌”,行业也存在变量:如果未来硅片厂商加速扩产,新增产能逐步释放,供需紧张格局就会得到缓解;同时下游AI需求若出现阶段性调整,也会改变市场议价力量。只是短期来看,2027年硅片涨价的大趋势已经很难逆转。
总之,AI时代的竞争,不止是算法与模型的比拼,更是材料、产能、供应链的综合较量。薄薄一片硅片的价格波动,映照出整个全球AI产业火热之下的真实底色。想要抓住AI时代红利,我们既要仰望大模型的星辰大海,也不能忽视半导体上游这些看不见的“地基”。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序