
供不应求!ASML计划2028年产超110台EUV设备
近日有消息称,全球光刻机巨头ASML正在研究如何在2028年实现年产超过110台极紫外(EUV)光刻设备。这一目标数字不仅远超当前产能,更折射出人工智能(AI)基础设施建设正在以前所未有的速度重塑全球半导体产业格局。
根据规划,ASML预计2027年至少制造80台EUV设备,并考虑在次年再将产量提升约30%。尽管“2028年110台的目标”目前仍属于产能情景规划而非硬性生产承诺,但这一设想的规模本身就足以说明先进芯片制造设备的需求正在加速攀升。
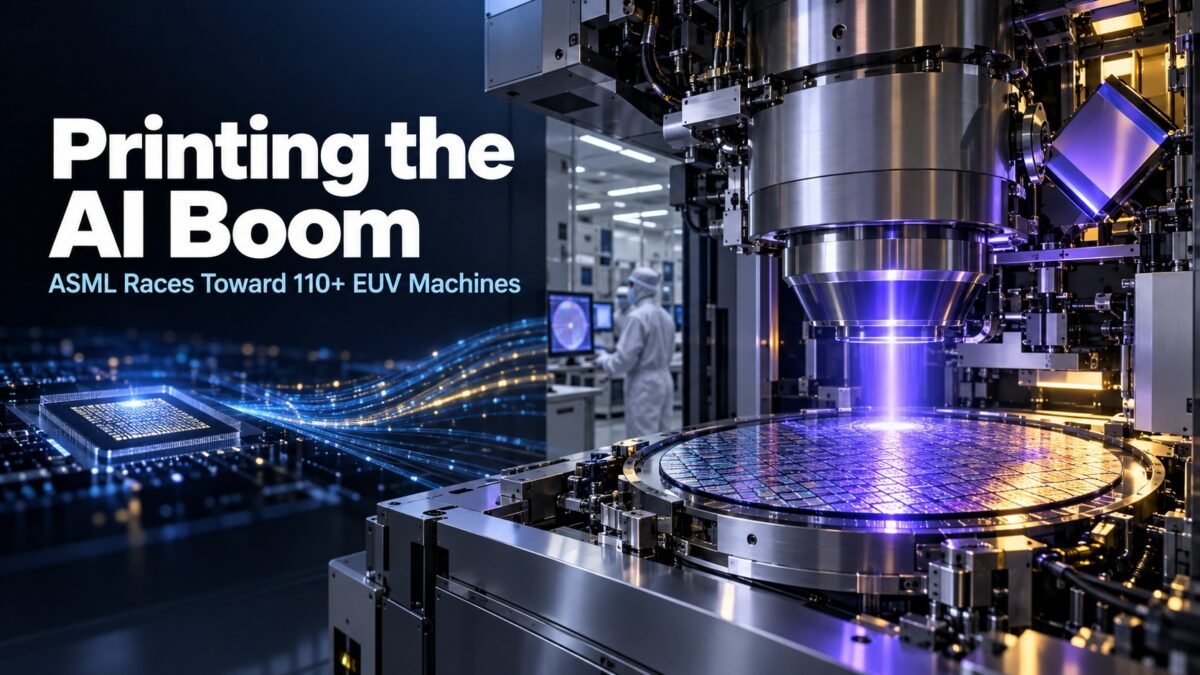
EUV光刻:先进芯片的命脉
EUV光刻技术是制造全球最精密半导体的核心工艺,它利用波长仅13.5纳米的极紫外光,在硅晶圆上印制出极其微小的电路图案,这些图案构成了先进处理器、图形芯片和存储产品内部的晶体管与互连线路。据悉,一台EUV光刻设备重达180吨,包含超过10万个精密零部件,售价高达1.5亿至2亿美元,是人类有史以来最复杂的工业产品之一。
迄今为止,ASML是全球唯一能够大规模商业供应EUV光刻系统的企业。这种近乎垄断的地位,使其产能成为了制约半导体行业扩张先进制造能力的关键瓶颈。全球所有领先芯片制造商的先进制程产能扩张,都直接取决于能否及时获得足够数量的EUV设备。
AI浪潮驱动需求爆发
本轮EUV需求激增的直接驱动力是人工智能,训练和运行日益强大的AI模型需要海量算力,而构建AI基础设施的企业对先进加速器芯片的需求急剧攀升。这些处理器依赖领先的代工厂产能和高带宽内存(HBM),而先进逻辑芯片和现代存储芯片的生产都需要越来越密集地使用光刻技术。
ASML方面表示,其逻辑芯片业务正受益于代工厂为新工艺节点增加产能的投入,而高带宽内存和DDR5的需求则支撑着存储业务的增长。以HBM为例,这种专为AI加速器设计的高带宽内存需要使用先进制程和大量光刻步骤,其产能扩张直接拉动了对EUV设备的需求。随着大模型参数规模持续攀升,AI训练集群对GPU和HBM的消耗呈指数级增长,这一趋势短期内看不到放缓迹象。
产能瓶颈与供应链挑战
此前有消息称,ASML明年的产能已经几乎全部预订完毕,许多新订单的交付时间已排至2028年。摩根大通分析师指出,当前的主要限制因素是ASML组装EUV系统的速度,而非供应商网络的短缺。这一区别至关重要:提升组装吞吐量比重建整条供应链更具可操作性,尽管生产这些复杂机器仍需与专业供应商精密协调。
对于台积电、三星、英特尔、SK海力士和美光等芯片制造商而言,EUV供应增加将有助于更快建设和爬坡先进制造产能。当然,更多机器并不会立刻转化为更多芯片,因为工厂还需要厂房、公用设施、其他设备、训练有素的人员和高良率,但光刻无疑是产能方程式中最重要的环节。因此,ASML的产能扩张有望降低EUV供应成为限制AI芯片产出决定性瓶颈的风险。
光刻密集度提升与High-NA新纪元
这一产能计划的另一层意义在于,芯片制造正变得越来越“光刻密集”。随着半导体制造商向更小的工艺尺寸推进,每颗芯片需要使用EUV的层数通常也在增加。因此,ASML系统的需求增速可能快于晶圆产量的增速。以3纳米和2纳米节点为例,EUV光刻步骤的数量较5纳米节点显著增加,这意味着同样的晶圆产能需要更多的EUV设备来支撑。
与此同时,ASML正在推出下一代High-NA EUV技术,其数值孔径从0.33提升至0.55,能够印制更小的特征尺寸。下一代High-NA EUV光刻设备预计将在2028年开始推广,并在随后十年中逐步深化,这为ASML的扩张增添了另一个维度。
风险与不确定性
当然,这一宏伟计划也伴随着风险。如果客户难以从巨额资本投资中获得足够回报,AI基础设施支出可能会放缓。半导体市场历来具有周期性,在繁荣时期规划的产能可能在需求疲软时变得过剩。此外,出口管制也进一步增加了不确定性。ASML还要在提高产量的同时严守质量底线,因为一台EUV设备包含数量庞大的精密组件,必须在高产量工厂中可靠运行。
ASML在尚未拿到每台2028年潜在系统的采购订单之前就开始准备了,因为客户的预测足够强劲,足以证明提前行动的合理性。如果需求持续,生产超过110台EUV设备将夯实全球AI扩张的基础。它将推动更多先进制造产能落地,巩固ASML的战略重要性,并证明AI热潮不仅在重塑软件和数据中心,也在重塑制造底层计算硬件所需的工业基础设施。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序