
中国大陆PC市场二季度逆势增长11%,但全年仍预计下滑6%
根据市场研究机构Omdia最新发布的数据显示,2026年第二季度,中国大陆PC市场(不含平板电脑)出货量同比增长11%,展现出逆势增长的势头。然而,在零部件成本攀升、消费需求疲软的压力下,Omdia同时下调全年预期,预测2026年中国大陆PC市场出货量将同比下降6%。
这一“季度高增长、全年负预期”的反差,折射出中国PC市场正处于结构性调整阶段。
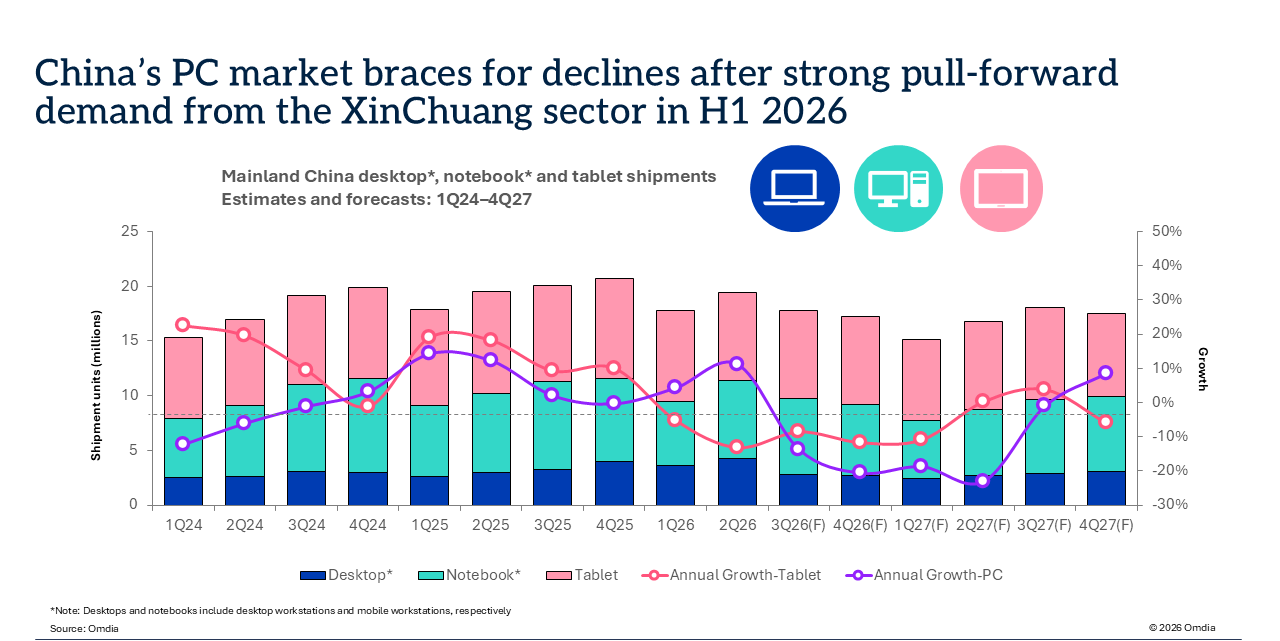
第二季度市场逆势增长,渠道备货成主要推手
2026年第二季度,中国大陆PC出货量同比增长11%,显著优于全球市场同期表现。Omdia数据显示,2026年第二季度全球PC出货量同比下降3.6%。在全球市场整体承压的背景下,中国大陆市场实现两位数增长,成为全球PC版图中为数不多的亮点。
这一季度的增长,主要得益于零售商和渠道商在存储器价格上涨之前提前备货,带动部分需求提前释放。自2025年第一季度以来,DRAM和NAND闪存价格分别上涨约五倍和三倍,AI数据中心建设进一步挤占了消费市场的内存供应。面对成本上涨预期,PC厂商和渠道商纷纷在第二季度加大采购力度,以锁定较低成本。
全年预期下调至下降6%,多重因素压制需求
尽管第二季度表现亮眼,但Omdia对2026年全年中国大陆PC市场的预测并不乐观,预计全年出货量将同比下降6%。这一预测较此前预期有所下调,主要基于以下几方面因素。
首先,内存和存储芯片价格持续上涨不断推高PC整机成本,并最终传导至终端消费者。Gartner预测,DRAM与SSD合计价格到2026年底将上涨约130%。成本大幅上升使得PC厂商不得不提价转嫁压力,而价格上涨则直接抑制了消费端购买意愿。
其次,第二季度的出货量增长很大程度上是渠道提前备货所致,并非真实终端需求的全面复苏。这种“前置需求”实际上透支了下半年乃至2027年的市场需求。随着渠道库存逐渐饱和,后续采购力度预计将明显回落。
第三,消费电子市场整体处于下行周期。2026年第一季度,中国大陆PC和平板电脑市场曾分别同比下降2%和5%。洛图科技数据显示,2026年上半年中国笔记本电脑线上零售市场销量同比下降12.1%,印证了消费端需求不足。
细分市场与厂商格局:商用韧性强于消费,本土品牌竞争加剧
从细分市场来看,商用PC市场预计表现相对更具韧性,而消费市场面临的下行压力更大。企业客户在成本不确定性增加的背景下,倾向于提前锁定设备采购价格,这在一定程度上支撑了商用市场需求。但政府和教育领域的PC采购则受到预算压力制约。
从厂商格局来看,中国大陆PC市场竞争日趋激烈。联想凭借在商用和消费双市场的深厚布局,继续稳居市场第一,份额保持在40%左右。华为凭借生态协同和产品创新优势,稳居第二梯队前列,增速多次反超联想。惠普、戴尔等国际品牌也在积极调整中国市场策略。
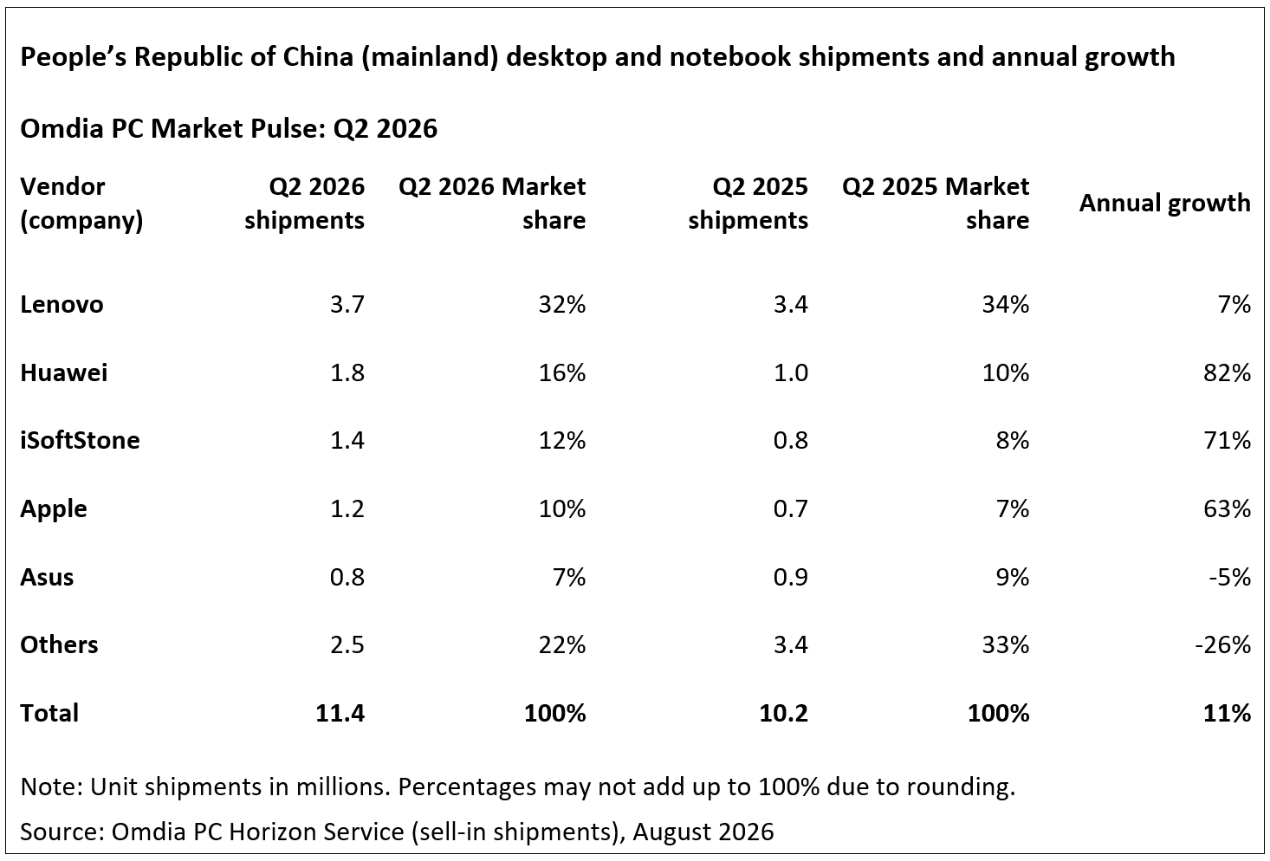
值得关注的是,AI PC正成为推动市场高端化和产品升级的重要力量。2026年第二季度,AI PC在中国大陆市场的渗透率持续攀升,预计下半年将突破50%。微软将AI能力深度嵌入Windows系统,各大厂商也纷纷推出搭载AI芯片的新品。然而,AI PC的高定价也限制了其在大众消费市场的渗透。
未来展望:短期承压,长期看AI驱动的换机周期
展望未来,Omdia预计2026年下半年中国大陆PC市场将面临更大下行压力,渠道库存消化和价格高企将持续抑制出货量增长。2027年市场仍可能延续调整态势,直到新一轮由AI驱动的换机周期启动。
业内普遍认为,AI PC有望成为继Windows 10升级之后的下一个重要换机驱动力。随着AI应用场景不断丰富和AI算力持续提升,消费者和企业用户对具备AI能力的PC设备需求将逐步释放。但这一过程需要时间,短期内PC市场仍将在成本上涨和需求疲软的夹缝中前行。
总体而言,2026年中国大陆PC市场呈现“前高后低”的走势特征。第二季度11%的增长更多是渠道备货带来的阶段性反弹,而非市场基本面的根本性好转。全年6%的下降预期反映了行业面临的真实挑战。对于PC厂商而言,如何在成本压力下平衡产品定价与市场需求,如何抓住AI PC带来的产品升级机遇,将是决定未来市场地位的关键。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序