
NAND闪存,2027年开始降价
TrendForce最新存储行业研究显示,全球NAND闪存市场供需格局预计将在2027年迎来反转。供给端将快速扩张,叠加国内云服务商(CSP)大幅削减企业级SSD订单、消费电子需求或进一步走弱,供给过剩压力会持续加剧。
TrendForce预测,NAND闪存合约价将从2027年一季度开始下跌,且季度跌幅大概率随时间逐步扩大。据TrendForce估算,2027年全球NAND闪存行业资本开支同比增长26.7%,达到299亿美元。
北美高性能存储需求旺盛,持续拉动厂商扩产与制程升级。同时,QLC渗透率提升、NAND向更多堆叠层数演进,将进一步推高比特产出。虽然部分厂商会因消费需求低迷小幅放缓扩产计划,但2027年全球NAND比特供给同比仍将保持25%–30%区间的增长。
企业级SSD依旧是NAND行业主要增长引擎,但不同区域的需求走势分化明显。北美方面,依托正在落地的AI智能体与通用服务器项目,美国本土云服务商再度上调2027年需求预期。
而国内云服务商面临GPU供给紧张、库存高企、算力定价竞争加剧等问题,其下调的2027年企业级SSD总订单规模,已经超过美国云服务商新增的需求。
消费市场方面,低价存储库存预计在2027年逐步消化完毕,这会抬升终端成品价格,进而抑制出货。另外,品牌厂商为控制物料(BOM)成本,会下调产品存储配置,单机平均存储容量明显降低,进一步放大需求缺口。
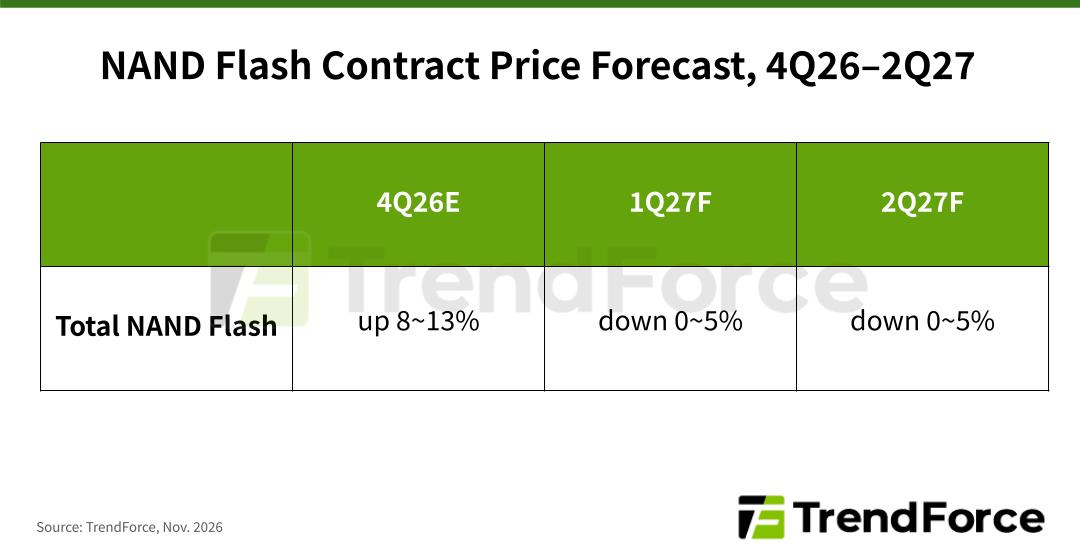
NAND闪存2027年一季度合约价预计环比下跌0–5%,二季度起全品类进入下行周期。
TrendForce表示,全球消费电子出货预期持续下调、国内企业级SSD订单缩减,已经从2026年四季度开始对NAND闪存合约价形成压制。
基于上述变化,TrendForce下调此前预期,当前预计本季度合约价涨幅仅8%–13%。需求走弱也加大了分销渠道的去库存压力,现货价格近期出现超20%的大幅回调。
展望2027年,国内云服务商企业SSD需求缩减,将抵消北美订单增量;全年供给增速显著高于需求增速。随着供给过剩加剧,TrendForce预测一季度NAND闪存整体合约价环比下滑0–5%,从二季度开始,所有产品品类正式进入降价周期。
TrendForce强调,后续市场走向取决于国内云服务商的去库存进度、海外GPU采购限制的变动,以及2028年消费电子厂商是否继续采用更小存储容量方案。另一大关键变量是美国中期选举后的政策走向,尤其是相关政策是否会影响尚处在规划、审批阶段、计划在2028年落地的大型AI数据中心项目。项目审批节奏与资本投入,会直接影响2027年下半年的前置备货采购。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序