
全球半导体Q3规模达4810亿美元,年增129%创纪录
根据世界半导体贸易统计组织(WSTS)最新发布的数据显示,2026年第三季度全球半导体市场规模达到4810亿美元,环比第二季度增长27%,同比2025年第三季度更是大幅增长129%。这一增速创下了WSTS统计历史上的单季最高水平,超过了今年第二季度刚刚创造的110%同比增长纪录。
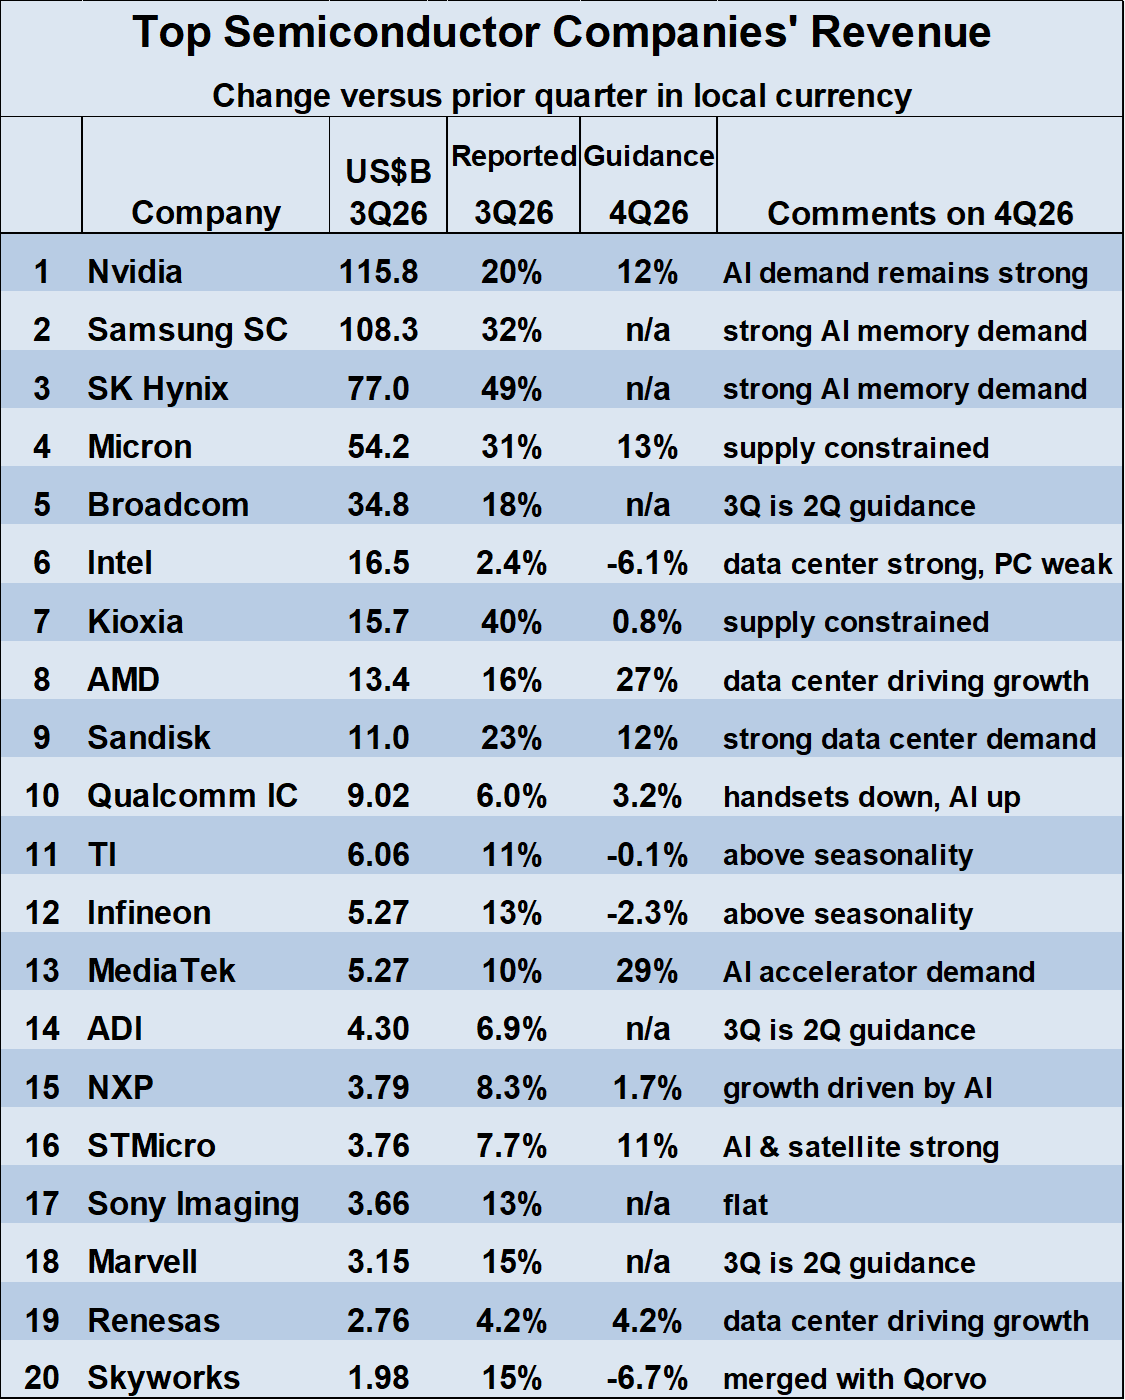
本轮半导体景气上行,AI相关需求仍是最主要的驱动因素,多家存储芯片厂商都获得显著的业绩增量。英伟达2026年第三季度营收环比增长20%,依然稳居行业收入第一。三星半导体、SK海力士、美光科技、铠侠,以及闪迪(Sandisk),均在财报中明确将AI列为首要增长动力,这五家公司合计收入环比增长36%。
值得注意的是,今年第三季度全球前二十大半导体供应商的营收全部实现环比增长,无一家出现下滑。该榜单由Semiconductor Intelligence汇总,不含纯晶圆代工厂,台积电、华为未计入。其中,增长最快的是SK海力士,单季营收环比增长49%;铠侠以40%的增长紧随其后,两者增速均显著超出行业整体水平。
四季度指引分化,AI与传统终端市场表现迥异
目前已有14家头部半导体公司发布了2026年第四季度的营收指引,市场预期出现明显分化:有10家公司预计收入将继续增长,另外4家则预计将出现环比下滑。
增长预期最强的是AMD和联发科。其中,AMD预计第四季度营收环比增长27%,主要受数据中心需求持续强劲推动;而联发科则给出了29%的环比增长预期,增长动力来自AI加速器订单。英伟达预计第四季度环比增速将从第三季度的20%放缓至12%,虽然增速有所回落,但依然保持着两位数增长,绝对规模仍在持续扩大。
传统消费电子相关芯片厂商则面临压力。英特尔预计第四季度营收环比下滑6.1%,原因是PC市场需求持续疲软。思佳讯(Skyworks)预计营收下滑6.7%,主要受智能手机市场低迷影响。这家公司今年10月刚刚完成与Qorvo的合并,借此首次跻身全球前二十大半导体供应商行列,安森美则因此被挤出了前二十名单。
此外,德州仪器和英飞凌科技预计第四季度营收将分别微降0.1%和2.3%。不过,这两家公司在财报中均表示,这样的降幅好于往年第四季度的季节性下滑,表现并不算差。
全年翻倍已成定局,2027年增速预测分歧明显
2026年前三个季度,全球半导体销售额已经比2025年同期增长了104%。可以确定的是,2026年全年销售额至少会比2025年翻倍。这种爆发式增长在半导体行业六十多年历史上都极为罕见,上一次出现类似景象还要追溯到行业发展初期。
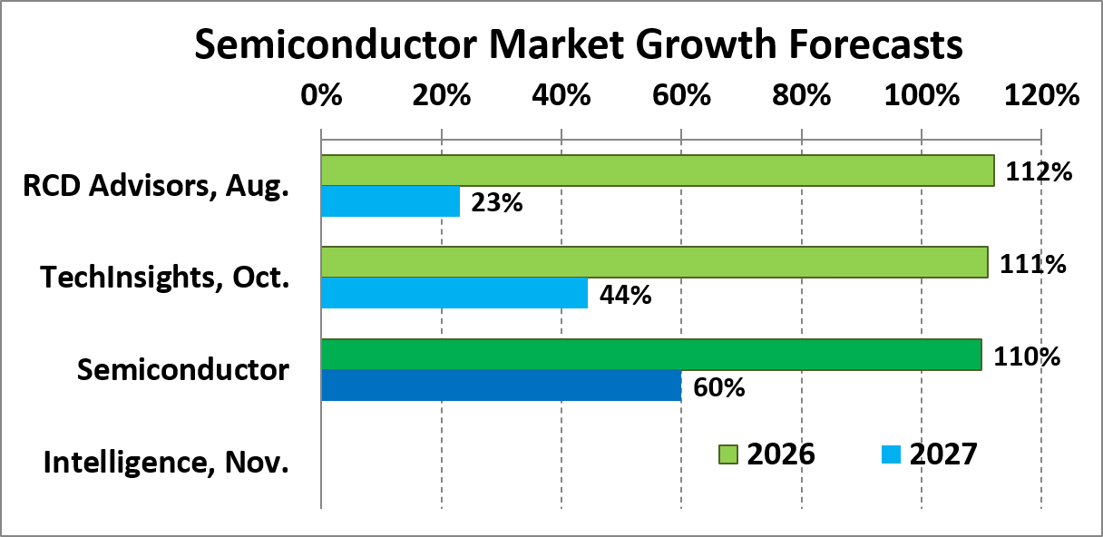
目前市场对2026年全年增速的预测相对集中,同比增速预计在110%至112%之间。但对于2027年的市场走向,各家机构判断分歧较大。其中,RCD Advisors预计增速为23%;Semiconductor Intelligence预计增长60%。后者认为,2027年季度环比增速会逐步放缓,但前期积累的产业动能仍将推动市场显著增长;基准情形为同比增长60%,乐观情形下可达80%。
这组数据描绘的并非一条普涨曲线,而是冷热并存的市场结构。AI算力与存储链条维持较强弹性,数据中心订单继续支撑AMD、英伟达和联发科等厂商;PC、智能手机以及部分模拟、功率器件厂商,则面对终端需求偏弱的压力,四季度指引也更加谨慎。
后续需要观察的是,高基数下环比增速能否平稳回落、AI需求能否向更多终端场景扩散,以及消费电子何时恢复更明确的拉动。从短期来看,2026年全年翻倍已成定局;从中期来看,2027年增长节奏将取决于算力投资、存储周期与终端需求之间的接续。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序