
存储暴利终结,模组厂库存红利见底
近日,针对当前内存市况,存储模组大厂创见董事长束崇万给出判断:DRAM与NAND Flash价格已进入“高原期”,继续上涨的空间有限,但下跌同样不易出现。束崇万指出,2026年第三季度起,DRAM及NAND Flash价格已趋于稳定,短期将维持持平格局。
这一判断的核心依据在于,原厂库存偏低,降价意愿极低。束崇万分析,原厂目前获利与现金状况充裕,面对终端需求放缓,宁可调整出货数量,也不愿率先降价破坏市场价格。而客户端则因价格过高,采购态度转趋保守,有实际需求才拉货,形成了供需双方的拉锯。在这种拉锯之下,存储价格呈现高档持稳、难涨也难跌的平衡状态。
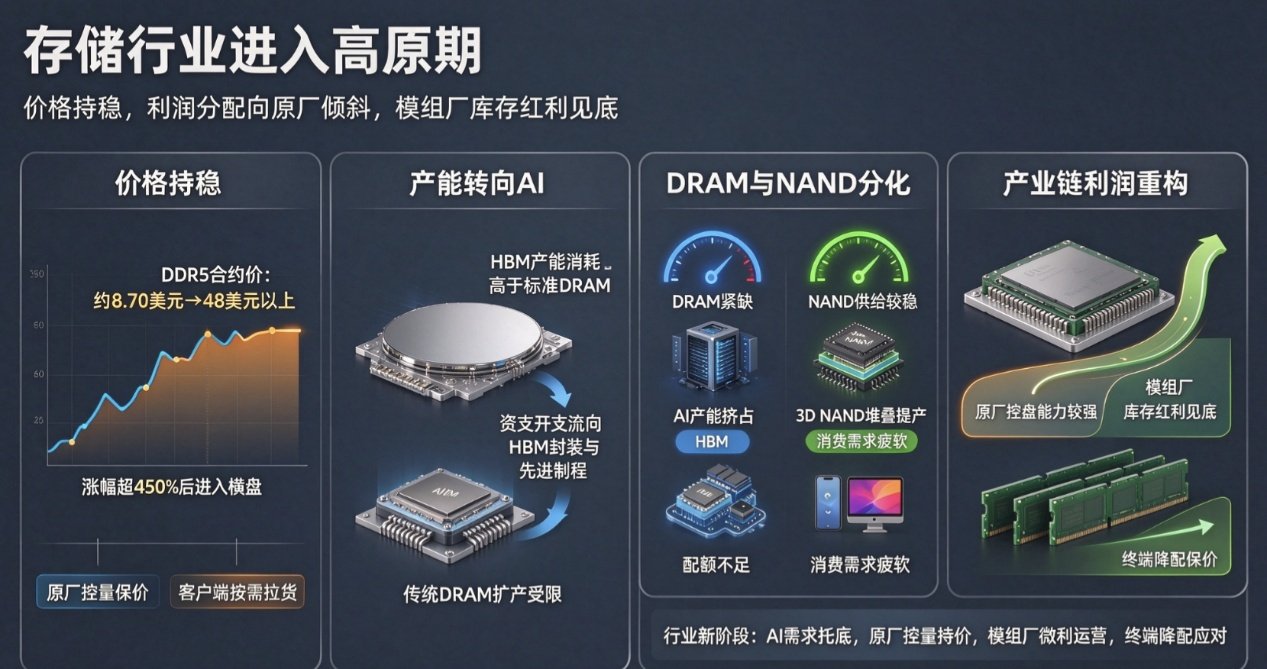
原厂资本开支倒向AI,存储价格进入高原期
回顾近一年的DRAM价格走势,数据已经反映了涨势放缓的迹象。以16GB DDR5内存芯片为例,2025年10月的合约价为8.70美元,到2026年11月已升至48美元以上。在累积超450%的涨幅后,进一步上行的空间已然有限。TrendForce数据显示,第三季度常规DRAM合约价环比涨幅已从第二季度的58%至63%收窄至13%至18%,NAND Flash从55%至60%收窄至10%至15%。涨幅在收窄,但价格并未下降。
价格跌不下去的核心原因在于原厂控盘产能的策略。束崇万表示,原厂宁可减少出货量,也不愿率先降价。支撑原厂坚定控量保价的,除了充裕的现金流与高利润外,更在于AI需求对先进产能的刚性占用。
在同样的晶圆面积下,生产HBM所消耗的产能是标准DRAM的三倍以上。更关键的是,三星、SK海力士、美光三大原厂的新一轮资本开支,几乎全部倾斜向了HBM封装厂和1b、1c等先进制程节点,传统标准DRAM甚至部分DDR4产线不仅没有得到扩产,反而可能面临产能被逐步削减或转移。
在AI资本开支出现断崖式下跌之前,原厂没有理由为了短期的出货量而牺牲好不容易建立起来的价格体系。
AI挤占叠加消费疲软,DRAM与NAND供需分化
在“高原期”的大背景下,DRAM与NAND的供需走势出现了明确分化。束崇万表示,NAND供货已相对稳定,但DRAM持续紧缺,明年上半年原厂通知的供货配额仍然不足。他已接获供应商通知,明年上半年的供货量不多,公司正持续协商以维持既有供应水平。
这种分化源于两类产品在当前AI周期中截然不同的下游需求结构。DRAM产能正被AI服务器与HBM大量挤占,呈现明显的卖方市场特征。而NAND的供给恢复相对容易,一方面是因为原厂可以通过增加3D NAND的堆叠层数来提升单位晶圆产出;另一方面,NAND不仅依赖AI数据中心的企业级SSD,还高度依赖智能手机和PC的消费级需求。
在当前全球消费电子复苏乏力的背景下,消费级NAND需求持续疲软,这在一定程度上削弱了原厂在NAND领域的涨价预期。因此,DRAM承受了AI最直接、最刚性的产能挤压,其紧缺程度和议价权远高于NAND。
模组厂暴利落幕,从“躺赚库存差价”到两头受气
束崇万此次表态释放的最重要产业信号,是模组厂盈利模式的根本性转变。他坦言,模组厂此前赖以获利的低价库存红利已基本消化完毕。随着低价库存陆续去化,毛利率将逐季降低至正常水位,营运回归常态。
这一转变的实质,是存储产业链利润分配机制的结构性回归。在过去的涨价周期中,模组厂凭借前期囤积的低价库存,在成品提价后获得了极其可观的库存价差收益,甚至出现了“卖芯片不如囤芯片”的倒挂现象。
然而,当低价库存消耗殆尽,模组厂就陷入了“两头受气”尴尬境地。在上游,原厂不仅给不出足够的DRAM配额,甚至采用“配货制”,要求模组厂按比例吃下利润较低的料号;在下游,终端厂商对高价极其抗拒,导致模组厂无法将高昂的晶圆成本顺畅地转嫁出去。摩根士丹利此前已将存储投资逻辑概括为“原厂优于模组厂”,正是基于这一利润分配格局的预判。
内存涨价推高整机成本,消费电子被迫降配保价
存储成本的失控,最终不可避免地传导到了终端产品端,并引发了明显的市场反噬。受DDR5内存模组成本大幅攀升影响,部分PC厂商为维持整机起售价,被迫在入门级产品中缩减标配容量,甚至重新启用DDR4平台。在智能手机端,高昂的存储成本直接挤压了中低端机型的利润空间,部分主打性价比的品牌不得不取消原本计划的大内存版本。
这种“降配保价”的现象,反向抑制了终端厂商的拉货动能,也是导致当前存储价格进入“高原期”拉锯的重要外部力量。消费者期待的“内存降价”,在原厂不松口、DRAM配额持续紧张的前提下,短期内难以兑现。而原厂为了维持目前的利润水平,也会继续把控产能分配节奏,避免价格出现大幅波动。
存储行业正告别暴涨暴跌的传统周期,步入由AI需求托底、原厂强势控盘、模组厂微利运营以及终端降配应对的全新阶段。在这一新阶段,产能分配的掌控权已比单纯的技术突破更具决定性意义。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序