
订单排到两年后,三星、SK海力士争抢EUV设备
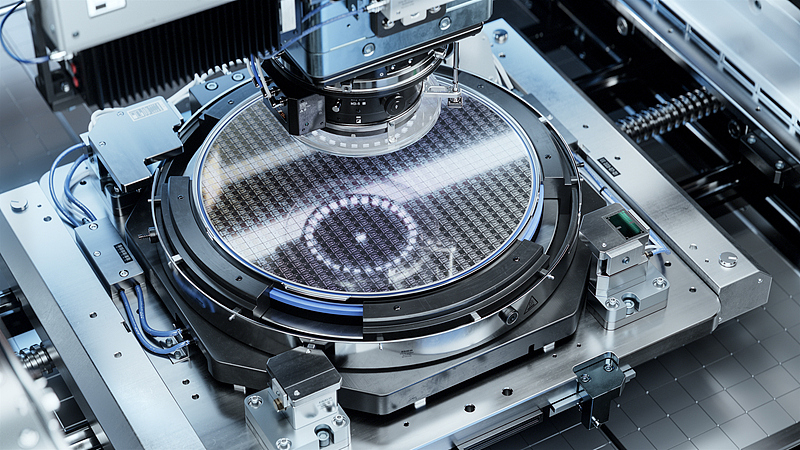
AI服务器需求持续升温,HBM和高端服务器DRAM成为存储厂商扩产重点,先进制程设备也进入新一轮紧俏周期。近日,韩国媒体报道称,三星电子与SK海力士正加紧向ASML采购极紫外光(EUV)光刻设备,双方单家投入规模据称达到10万亿至20万亿韩元。ASML已经明确表示,按现有规划,2027年至2028年的EUV设备供应将无法完全满足客户需求,设备交付档期正在成为存储厂商扩产必须争夺的资源。
三星、SK海力士提前锁定设备
据报道,两家公司计划从2027年起分批接收ASML交付的EUV设备。SK海力士已于今年3月公开一笔价值约11.95万亿韩元、约合79.7亿美元的EUV采购合同,设备交付期限为2027年12月31日,主要用于下一代存储产品量产,涉及先进DRAM及HBM相关产能建设。
设备交期也在拉长。报道称,部分关键设备的交付周期最长已达到此前水平的两倍,两家存储厂商因此考虑提前下单,并视后续需求追加采购。对存储厂商而言,能否按计划拿到设备、完成安装和调试,关系到新产线何时形成有效产能。
三星的采购与平泽园区P5项目密切相关。2025年11月,三星方面公布未来五年在韩国国内投资450万亿韩元的计划,平泽园区第五条生产线P5被纳入其中,目标是在2028年投入运营。业内估计,P5每座晶圆厂投资额超过60万亿韩元。第一阶段洁净室预计在2027年上半年完成,随后设备将陆续进场,报道称三星已为该产线订购所需光刻设备。
1c DRAM扩大EUV使用范围
EUV成为存储厂商争抢的核心资源,与DRAM工艺持续微缩有关。EUV光刻使用波长为13.5纳米的极紫外光,将电路图形转移到晶圆上。相较传统光刻方案,EUV能够减少部分多重图形化步骤,有助于提高图形精度和制造良率。DRAM电路间距不断缩小,先进制程对EUV的依赖也在增加。
目前,存储厂商正推进10纳米级第六代DRAM,即1c制程。TrendForce指出,SK海力士计划在1c DRAM中使用EUV的层数超过5层,较上一代增加2层。EUV应用层数增加,意味着单条产线对设备的需求也会提高,设备到位时间将影响先进DRAM的工艺转换和产能爬坡。
ASML的供货压力已在业绩说明会上得到确认。公司预计2026年Low NA EUV设备出货量约为65台,而2025年NXE EUV系统销售量为44台,增幅接近50%。即便如此,ASML在第三季度仍表示,现有规划下2027年至2028年的供应量无法完全满足客户需求。公司计划在2027年将Low NA EUV产能提高约30%,并正在研究2028年进一步增加约30%的产能,后者仍处于评估阶段。
与此同时,ASML部分核心产品涨价影响预计从2027年开始体现,到2028年更加充分。2026年第三季度,存储业务在ASML系统销售中的占比达到46%。
High NA EUV竞争同步展开
常规EUV之外,下一代High NA EUV也进入存储厂商的技术布局。三星在2020年3月出货了业界首批采用EUV工艺的DRAM模块。SK海力士于2021年在利川M16工厂安装首台EUV设备,并在2025年9月将面向量产的High NA EUV设备引入该工厂,成为首家在存储制造环节导入该类设备的厂商。
三星也在加快准备。2026年9月8日,三星与ASML宣布扩大合作,三星将参与下一代12英寸光罩平台开发,并计划在2028年前将High NA EUV引入DRAM大规模量产。当前主流光罩尺寸为6英寸,向12英寸过渡有望提高晶圆厂生产效率、降低芯片制造成本,并减少图形拼接限制。
High NA EUV通过提高数值孔径进一步提升分辨率。SK海力士2025年引入的EXE:5200B数值孔径达到0.55,相较传统EUV的0.33,精度提升约1.7倍,集成密度提升约2.9倍,有望延伸DRAM制程微缩路径。
设备紧缺从前道延伸至后道
此次设备紧缺并不局限于前道光刻。报道称,后道设备厂商也已积累约2至3年的订单,韩美半导体、EMCO等企业正扩大热压键合(TC Bonder)等设备产能。TC键合设备是HBM制造中的关键设备,用于将多层DRAM芯片堆叠并实现互连。随着HBM容量和堆叠层数提升,先进封装对设备精度、效率和产能的要求同步提高。
今年6月,SK海力士还向韩美半导体采购价值442亿韩元的TC键合设备,供应内容包括升级版TC Bonder 4.5 Griffin。AI存储扩产带来的设备需求,正从晶圆制造延伸至芯片堆叠和封装环节。
存储厂商加大设备投资,也有业绩支撑。三星电子2026年第三季度营收达到195.3万亿韩元,营业利润为107.4万亿韩元,其中设备解决方案部门营收147.1万亿韩元、营业利润106.5万亿韩元。SK海力士同期营收达到104.62万亿韩元,营业利润为83.33万亿韩元,均创下季度新高。AI服务器对HBM和高性能服务器DRAM的需求,正在转化为存储厂商的收入与资本开支。
从这轮采购可以看到,先进存储竞争已经延伸到设备交付环节。三星和SK海力士都在扩充下一代DRAM与HBM相关产能,而ASML的EUV产能扩张速度暂时跟不上客户需求,谁能更早锁定设备、完成产线建设,谁就更有机会推进工艺升级。不过,设备投资仍取决于AI基础设施建设、存储价格和终端需求。如果AI资本开支进入调整期,设备订单节奏也可能放缓。未来两年,ASML扩产进展、客户实际交付时间,以及HBM和DRAM市场景气度,都将影响这场设备争夺战的走向。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序