
预计2027全球晶圆代工产值逼近2943亿美元!
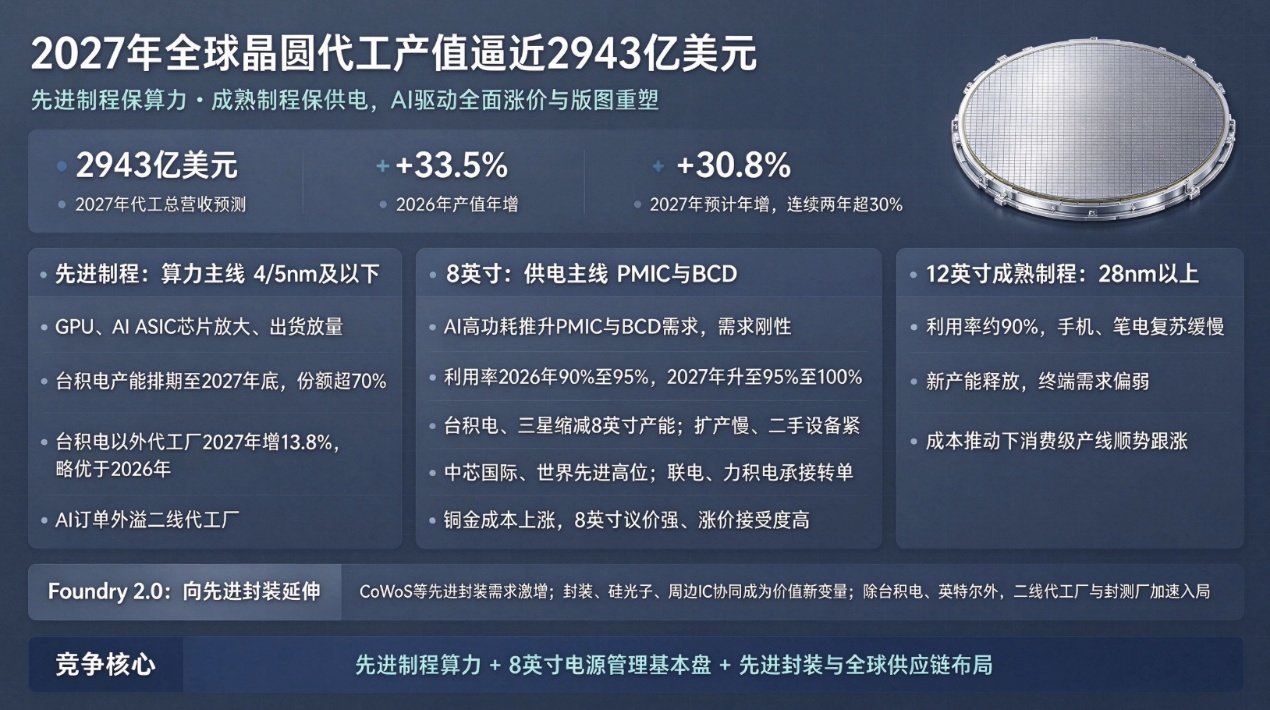
近日,集邦科技(TrendForce)在AI NEXT科技产业预测研讨会上给出了一组令业界侧目的数据,全球晶圆代工产值在2026年已实现33.5%的高增长基础上,2027年预计将再年增30.8%,总营收逼近2943亿美元。
连续两年超过30%的产值扩张,绝非仅仅是周期性反弹。在AI服务器算力芯片的拉动下,晶圆代工的产能分配与定价权正发生结构性倾斜。产业链正沿着“先进制程保算力”与“成熟制程保供电”两条主线,走向全面涨价与版图重塑。
算力需求引爆先进制程,产能红利外溢二线代工厂
2026年全球晶圆代工产值年增33.5%,本身已是一个极高的基数。2027年在此基础上再增30.8%,表明市场需求结构正在发生实质性变化。
集邦科技资深分析师钟映庭明确指出,尽管消费性电子需求受存储器与供应链成本上升影响相对低迷,但AI与通用型服务器仍将是2027年的核心成长动能。并且,强劲需求不仅集中在先进制程,也进一步延伸至成熟制程的周边IC。
先进制程端的订单能见度已经排到了2027年底。4纳米与5纳米以下制程受益于GPU、AI ASIC芯片尺寸放大与出货放量,台积电相关产线的产能排期已延伸至2027年底。即便扣除市占率超过70%的台积电,其余代工厂2027年营收年增率依然能达到13.8%,略优于2026年。这表明AI带来的订单正在向二线代工厂转移,而非仅仅由龙头独享增量。
功耗攀升推高PMIC需求,8英寸产能结构性短缺
除了算力芯片本身,AI极高的功耗正在另一条战线上引发短缺。高瓦数AI芯片的功耗持续攀升,大幅拉高了电源管理芯片和BCD制程的需求。台积电的BCD产能供不应求,中芯国际与世界先进产能利用率处于高位,订单已向联电与力积电转移。
与此同时,供给端却在收缩。台积电和三星正在持续缩减8英寸产能,且8英寸产线的扩产周期极长,二手设备市场一机难求,这意味着即便代工厂现在想扩产,也无法在短期内形成有效供给。需求端膨胀加上供给端收缩,直接导致了8英寸的结构性短缺。
集邦预估,全球8英寸晶圆代工平均产能利用率将从2026年的90%至95%,进一步提高至2027年的95%至100%,几乎处于满负荷运转状态。在产能逼近极限、铜和金等原物料成本同步上涨的背景下,8英寸代工厂的议价能力远强于其他制程。下游客户之所以能接受8英寸涨价,根本原因在于AI服务器电源对PMIC的需求极其刚性,产能确实买不到。这与此前因消费电子爆发引发的周期性缺货有着本质区别。
代工价格走势分化,Foundry 2.0成破局新变量
先进制程的算力挤压与8英寸的功耗挤压,最终促使2027年晶圆代工价格将迎来全面上涨。在定价端,不同制程呈现出明显分化。先进制程和8英寸因为产能受限和刚性需求,涨价接受度高。而28纳米以上的12英寸成熟制程,虽然在手机与笔电复苏缓慢的拖累下产能利用率仅维持在90%左右,但在原物料成本与整体产能回升的推动下,消费级产线也开始顺势跟涨。
这种全面涨价的背后,折射出AI对晶圆代工的影响并非均匀传导,而是沿着功耗和算力需求,优先收紧了直接服务于AI基础设施的环节。
面对成本和产能的双重挤压,晶圆代工的竞争维度正在向先进封装延伸。集邦将这一趋势概括为从Foundry向Foundry 2.0的迁移。除了台积电与英特尔,二线代工厂和传统封测厂正在全面跨入先进封装技术与服务。随着AI芯片对CoWoS等先进封装需求的激增,封装的附加值正在快速提升。当制程节点的领先不再是唯一的竞争维度,封装、硅光子和周边IC的协同能力,正在成为晶圆代工价值分配中的新变量。
连续两年30%的产值增长背后,折射出的是代工产能分配的极度不均衡。当订单延伸至2027年底,未来代工厂的竞争核心,不仅在于谁能扩充先进制程的算力,更在于谁能同时稳住8英寸电源管理的基本盘,并在先进封装与全球供应链布局上抢占先机。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序