
营收近2000亿美元,Q3 DRAM营收大涨369%
AI加速器与数据中心需求旺盛,拉动存储芯片价格上行,厂商营收创下历史新高,DRAM营收同比大涨369%。
根据Counterpoint Research发布的《2026年第三季度全球存储追踪报告》,三星以38%的市场份额领跑DRAM市场。SK海力士环比增长更为亮眼,营收环比增幅超40%,夺回了今年早些时候流失的一部分份额。美光同样受益于AI数据中心存储需求、业绩表现强劲,但增速低于三星和SK海力士。长鑫存储份额从二季度的10%下滑至三季度9%。随着竞品自四季度开始出货溢价更高的HBM4,长鑫存储的份额或将持续承压。
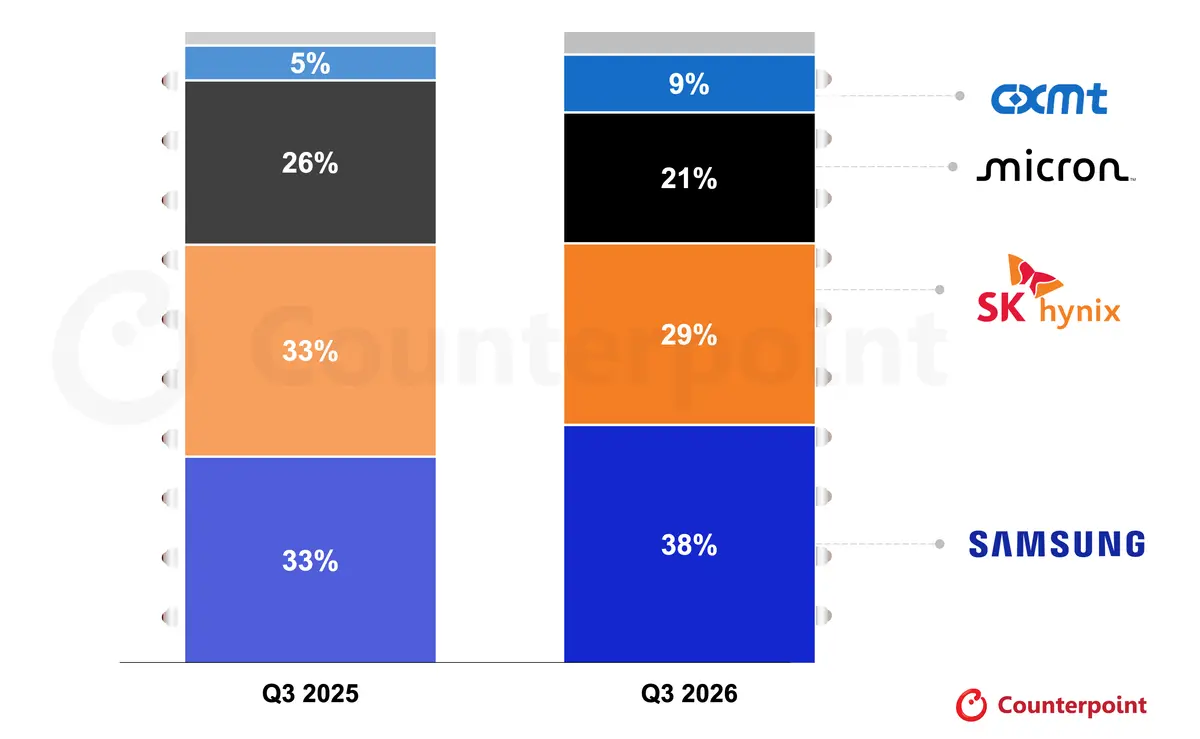
2026年Q3 DRAM营收市场份额
今年第三季度,三星电子合并营收达195.25万亿韩元,净利润达到75.13万亿韩元,营业利润107.44万亿韩元;SK海力士营收为104.62万亿韩元(约合788.6亿美元),营业利润为83.33万亿韩元;美光营收542.29亿美元(约合人民币3641亿元),GAAP净利润377.01亿美元(约合人民币2531亿元),毛利率高达87%;长鑫科技营收1187.14亿元,同比增长613.18%,净利润544.35亿元,同比扭亏。
从营收和利润来看,各家的数据都非常漂亮。Counterpoint Research高级分析师Jeongku Choi表示:“这是一轮价格超级周期,还不是出货量驱动的周期。本季度比特出货量仅增长约4%,但DRAM营收接近2000亿美元,是去年同期的近5倍。AI让存储从普通大宗商品变成稀缺高价值资源,采购方现在争相抢货,而非议价压价。价格仍在上涨,各大厂商下个季度有望再度刷新盈利纪录。”
DRAM平均售价(ASP)上涨是三季度增长的核心动力。虽然涨价幅度相比上半年的暴涨有所放缓,但平均售价达到每吉比特(Gb)1.9美元,推高了DRAM整体营收。Counterpoint Research研究总监MS Hwang称:“每一代全新HBM都会重塑行业龙头格局。SK海力士在HBM3E阶段占据优势,但增长已经放缓;三星的HBM4获得客户好评。在今年实现盈利反转后,三星有望在明年拿下HBM第一。”
MS Hwang补充:“明年存储价格有望维持高位。今年HBM价格涨幅落后于普通DRAM,现在正在追赶。长期供货协议(LTA)对价格形成支撑,同时新增供给紧张,主要新建晶圆厂要到2028年才投产。短期来看,不同厂商的长期协议条款会造成业绩分化,但长期趋势向上是一致的。”
从产品结构来看,尽管HBM营收几乎翻倍,但普通DRAM(DDR/LPDDR)增速更快,因此HBM在DRAM总营收中的占比反而出现下滑。副总监Brady Wang针对这一结构变化解读:“智能体AI催生了前所未有的普通DRAM需求。根据我们云AI算力追踪数据,GPU与CPU配比已经从4:1大幅收窄至2:1,甚至向1:1演进。以英伟达Vera Rubin机架为例,单颗CPU配套的DRAM容量相比上一代提升近三倍,达到1.5TB。”
Brady Wang继续说道:“巨大的需求推高DDR、LPDDR平均售价至历史高点,两者营收同比分别大涨500%、近400%。服务器CPU的DRAM消耗量显著提升,普通DRAM需求随之走高,明年每吉比特售价还将继续上行,这会给边缘市场带来成本压力。”
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序