
提前两三年抢单,晶圆厂远期设备采购节奏大幅前置
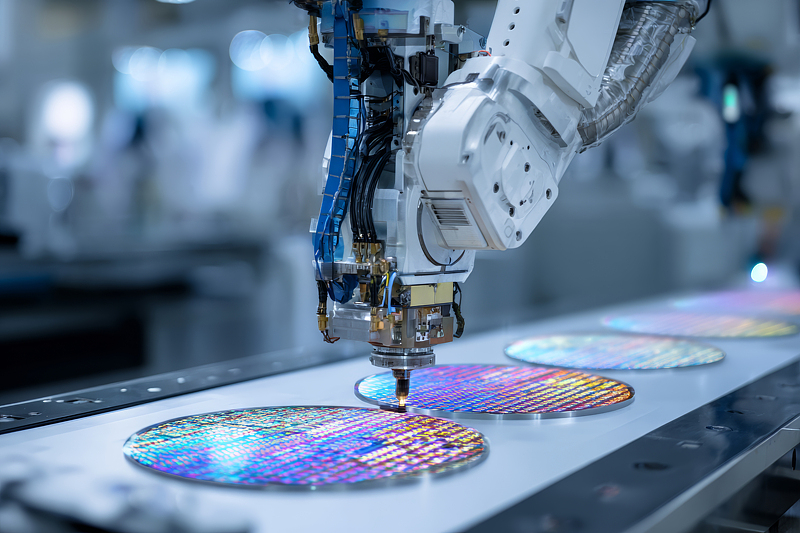
近日,有消息称,全球头部晶圆制造企业正在打破长期形成的采购惯例,提前一到两年启动设备采购谈判,大批量签订三年后才能交付的设备长约,以此保障AI芯片扩产计划顺利落地。按照行业传统规则,晶圆厂设备采购合同一般在项目动工前6至12个月启动洽谈,而当前产业链已经把设备排期锁定到2028乃至2029年,采购节奏大幅前移。
据了解,应用材料、阿斯麦、泛林集团、东京电子、科磊这五家全球第一梯队半导体设备厂商,目前已经完成2028年设备供货合同的最终磋商,部分订单进入签署环节。与此同时,不少晶圆厂已经启动2029年交付设备的前期订单洽谈,部分韩国配套设备厂商也在配合客户提前两到三年梳理长期供货方案,保障产能匹配下游建厂节奏。
本轮订单前置的核心诱因,是设备交付周期持续拉长。受AI芯片采购需求集中爆发、设备厂商产能扩充存在上限影响,当前主流半导体设备交付周期已经较常规周期延长一倍以上,部分高端前端工艺设备的交付等待时长突破两年。一旦错过设备排期,晶圆厂新建产线就会面临工期延误,直接丧失AI芯片产能竞争的主动权,这也是台积电、英特尔、美光等龙头企业急于锁定远期产能的根本原因。
当前晶圆厂对前端制程设备的需求已经进入供不应求阶段,设备缺口持续扩大。台积电、英特尔、美光已经把供应链规划延伸至2029年,提前锁定未来三年的设备配额。行业趋势还在继续向外蔓延,当前长单抢货主要集中在光刻、刻蚀、沉积等前端制造设备,随着全球晶圆厂持续加码前后道整体投资,抢先签订远期采购合同的竞争,很快会蔓延到测试、封装等后端设备领域,全产业链都会进入长期锁单模式。
对于设备厂商而言,三年期远期订单在过去十分罕见。一家全球设备大厂高管坦言,行业以往极少提前三年敲定供货安排,而当前晶圆厂扩产意愿空前强烈,设备长单锁定已经成为常态。结合当下全球晶圆厂持续加码资本开支的态势,远期订单前置的市场格局,大概率会一直维持到2030年,设备供需紧平衡短期难以逆转。
AI算力投资浪潮,是本轮设备采购热潮最核心的底层驱动力。10月14日阿斯麦发布2026年三季度财报,业绩数据直观印证了行业需求热度。公司当期实现营收116.62亿欧元,净利润达到49.60亿欧元,净利润环比增幅接近七成。强劲订单支撑之下,阿斯麦再度上调全年业绩指引,将2026年整体营收区间上调至440亿至450亿欧元。
阿斯麦在财报沟通中表示,下游客户正在持续上调短期与中期设备采购预期,核心判断依据就是AI产业长期资本投入规模与持续周期。不少客户已经正式抛出2029年甚至2030年的设备采购意向,先进逻辑芯片与HBM存储芯片产能扩张,持续拉动高端光刻机订单走高。即便设备厂商逐年扩大产能,2027年至2028年的设备供给依旧难以完全覆盖客户需求,行业供不应求的局面还将长期维持财联社。
行业数据机构SEMI给出的市场规模预测,进一步夯实了设备赛道的长期增长逻辑。机构测算,2026年全球半导体制造设备整体销售额将攀升至1659亿美元,同比增幅达到23.2%,创下历史新高。增长势头并不会快速回落,到2028年全球设备市场规模有望突破2295亿美元,存储芯片扩产带来的设备支出将成为最重要的增长引擎,DRAM与HBM产能扩张会持续拉动沉积、刻蚀、清洗设备订单放量证券时报。
从订单结构来看,本轮远期长单主要集中在先进逻辑与高带宽存储两大赛道。AI大模型训练与推理芯片持续扩产,带动2纳米、3纳米先进制程产线持续上马,EUV光刻机、高功率刻蚀设备的排期被一抢而空。HBM存储芯片供不应求,倒逼美光、三星、SK海力士持续加码存储产线建设,存储制程迭代带来大量新增设备采购需求,存储设备支出增速已经超过逻辑设备,成为设备市场新的增长极。
整体来看,半导体设备行业已经告别短期周期性波动,正式进入由AI驱动的中长期上行周期。远期长单锁定将持续重塑供应链采购模式,从整机设备到核心零部件,整条产业链都将进入为期数年的产能扩张周期。而这场持续数年的设备抢单大战,也将直接决定未来全球AI芯片产能的分配格局,深刻影响全球半导体产业竞争格局。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序