
印度封装风口,中小OSAT还有机会吗?
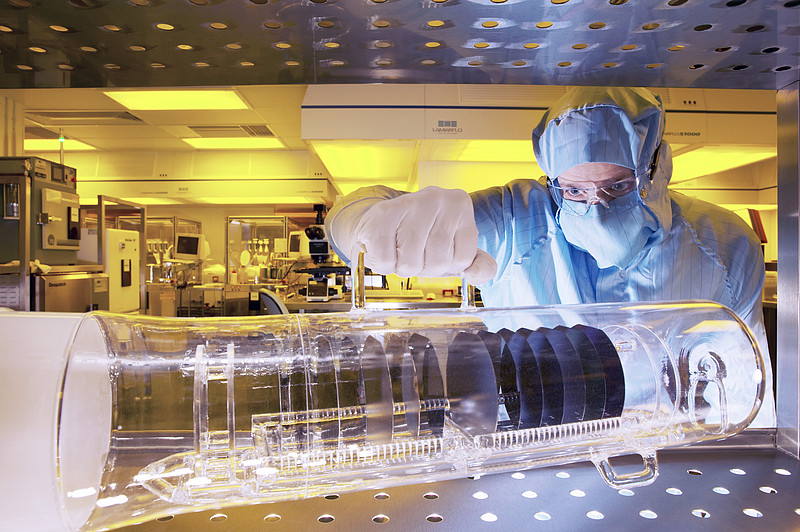
印度外包半导体封装测试(OSAT)行业正在扩张,除了资本密集型大型工厂,也给规模更小、业务专精的封装厂带来机遇。印度拉贾斯坦邦比瓦迪市的Sahasra Semiconductors已投产厂区就是这类入局案例。根据印度2026年5月发布的政府公告,该项目投资超15亿卢比(约1580万美元)。
核心问题在于:小型工厂能否依托成熟封装技术、聚焦特定产品赛道,打造具备商业可行性的业务。
据半导体行业顾问、Smart Fab Systems创始董事Nitin Dodia估算,一座主打成熟封装工艺的工厂,投入在15亿卢比(约1580万美元)至20亿卢比(约2100万美元)之间。他表示,具体金额取决于加工产品、设备需求以及运营开支。Dodia的估算主要适用于工艺相对简单、非先进制程的成熟产品。“简易引线键合或是基于引线框架的封装,对资金的要求更低。” 他说道。
Dodia称,产能规模决定资本开支(capex)。美光这类企业每月处理数百万颗芯片,需要适配超大产能的设备;而主打成熟技术、承接特色产品的OSAT,可以用低得多的资本开支起步。
Sahasra的半导体封装工厂在印度电子和信息技术部的电子元器件及半导体制造促进计划(SPECS)框架下落地,占地5295平方米(57000平方英尺),官方公布年封装产能6000万颗。该厂负责封装microSD卡、闪存存储所用存储芯片、LED驱动IC、eSIM以及RFID产品。印度政府将Sahasra称为印度首家实现半导体芯片商业化量产的中小企业(SME)。
RRP Electronics在马哈拉施特拉邦新孟买的马哈佩运营一座OSAT工厂,面向汽车、工业以及通信领域客户供货。
大型OSAT的体量完全不在一个层级。塔塔电子在阿萨姆邦的OSAT项目投资2700亿卢比(约32.5亿美元),获批日产能4800万颗;CG Power在古吉拉特邦萨南德的工厂投入760亿卢比(约9.1亿美元),规划日产能1500万颗;Kaynes Technology同样落地萨南德的项目投资330.7亿卢比(约3.95亿美元),设计日产能超633万颗。对比来看,Sahasra公布的年产6000万颗,折算日均产能约16.4万颗。
“但关键一点是,能不能做成,不只是钱的问题。”Dodia说,“不管建设小型还是大型产线,都要找到核心锚定客户。” 他同时指出,产能利用率、经验丰富的人员、产品认证都是关键要素。
客户优先于资金
Dodia表示,新建OSAT至少要锁定一家愿意在未来三到五年持续采购的客户。哪怕初始投资额不高,这一点也尤为重要。Sahasra、RRP Electronics这类企业具备先发优势,已经拥有稳定采购客户。“这点比单纯砸钱建厂更关键。”Dodia说。投资方可以拿出10亿卢比(约1100万美元)到20亿卢比(约2100万美元)采购设备,但如果没有提前敲定客户,设备闲置,这笔投资就无法拿到预期回报。
CG Semi、Kaynes Semicon这类大厂也遵循同样模式:依靠锚定客户和技术合作伙伴。例如瑞萨电子既是CG Semi的技术合作方,也是它的锚定客户,工厂初期产能就用来满足瑞萨的封装需求。Dodia称:“没有这种合作安排,项目推进的意义不大。”
Dodia提到,像苹果、三星这类大客户,可能需要和10家小型OSAT合作,每家配套对应10亿至20亿卢比投资的产能,才能满足订单需求。“这也会给客户增加额外的管理成本。”
在他看来,产能利用率比初始资本开支更重要。企业不管投入10亿卢比(约1100万美元)还是1000亿卢比(约10.54亿美元),设备本身都价格不菲。设备闲置会持续占用资金,企业还要承担利息。“所以最重要的,是你的产品和设备能不能跑满产能。”
投资者也需要耐心。Dodia说,投产第一年通常没有收益,投资方不能指望前两三年就回本。
资深工程师人才紧缺
“在我看来,人力,尤其是有经验的技术人员,是最容易被低估的硬性条件。”Dodia说。设备和物料成本,供应商都可以给出报价,但资深技术人员在全球范围内都很稀缺。印度OSAT企业要和美国以及其他加码芯片制造、降低对外依赖的国家争抢人才。
Dodia预判,成熟技术人才储备会慢慢枯竭。很多制造经验没有形成书面文档。即便是同一厂商的两台同款设备,随着工艺腔体内沉积物不断累积,运行状态久而久之也会出现差异。资深工程师能够看懂统计过程控制(SPC)图表,定位问题根源;缺少数据支撑的AI很难做到。“很多工艺知识只存在于人脑中。”Dodia说道。
在此前采访中,Kaynes Semicon研发与培训高级经理Wasi Uddin(曾任印度电子和信息技术部OSAT与ATMP顾问)表示:“当下缺口不在材料和设备,而是运营半导体等级产线所必需的专业能力。” 他说,这类技术人才大多来自菲律宾、马来西亚,或是海外工作后回国的印度工程师。同时半导体厂商还要和IT行业比拼工程师薪资。
漫长的产品认证周期
Dodia称,第二道难关是产品认证。认证周期往往长达12至24个月,也就是说,新OSAT装好设备之后,并不能立刻给客户供货。客户一般会要求拿到6批或12批稳定合格样品,才会完成供应商认证;就算通过认证,这家OSAT也可能只是备选供应商。材料供应商想要通过OSAT的认证,同样大概需要12个月。
产业集群VS分散布局
Dodia认为,小型OSAT理想情况下应该聚集形成产业集群。但现实是印度各邦互相争夺半导体投资,工厂在全国零散分布。印度半导体使命计划(ISM)已经批复12个项目。服务这些工厂以及RRP Electronics这类企业的化学品供应商,可能要在八到十个地点设立仓库。部分物料(比如适配某些相对先进封装的引线框架)要求供货地距离OSAT工厂在几百公里以内,运输过程会影响物料品质。
塔塔在古吉拉特邦多赫拉和阿萨姆邦各建有一座工厂,它的供应商必须负责跨东西两地的物流。Dodia承认各邦都有发展本土产业的诉求,但这样会拉长供应链成熟周期。“原本三年能成型的供应链,现在可能要五年。”
古吉拉特邦萨南德就是集群发展的范例。Dodia介绍,萨南德本地有三家OSAT,周边还有另外三家。一家就近布局的供应商就可以同时服务这三家企业。
Uddin表示,本地配套供应商还在成长,OSAT在前三到五年可以进口物料。“印度到现在都没有引线框架供应商,根源就是之前没有OSAT、没有对应的市场需求。美光、CG Semi和Kaynes组建了联盟,每月召开供应商对接会,让供应商看到三家叠加起来的总需求。”
成熟封装赛道仍有空间
Dodia说,做通用标准封装,小型OSAT会直面全球同行竞争;而大型OSAT正在向先进封装方向扩张。安靠2025年先进封装营收达到55.6亿美元,而它的主流引线键合业务营收维持在11.5亿美元,增长停滞。
大厂还会逐步淘汰老旧封装产线。2022年,日月光位于中国台湾中坜的工厂关停冲压式无引脚四方扁平封装(QFN)产线,导致恩智浦两款器件被迫停产。
Dodia认为,这些被大厂淘汰的产品,就是小型OSAT的机会。“不少产品应用已经非常成熟,市场需求可以持续10到20年,汽车电子就是典型例子。” 恩智浦承诺多款车用微控制器供货周期超过15年;罗姆半导体部分产品(包括车用MOS管)的供货周期设定为10至20年。
但他提醒要避免扎堆内卷。如果五到十家小型OSAT全部挤入汽车赛道,大家就会陷入同质化竞争。“理想状态是分工协作,一家主攻一个细分市场,另一家做别的赛道。” 如果能匹配到合适客户,部分小企业也可以布局先进封装,很多初创企业、研发团队都有新技术验证需求。
Uddin称,头部OSAT其实已经完成赛道划分:美光专注存储封装;CG Semi主打QFN、薄型小外形封装(TSSOP)这类成熟封装;Kaynes聚焦功率器件封装,Alpha and Omega Semiconductor已经锁定它28% 的产能。“竞争肯定会有,但不会是你死我活的恶性竞争。”
谁会向小型OSAT下单
Dodia说,有些客户愿意为专属产能支付溢价。军工客户不希望自家产品的产线对外共享,愿意花钱单独锁定一条产线。研发团队和初创企业的特点是小批量、快交付。大型厂商拿到数百万美元订单时,一笔一万美元的小单可能要排队数月。这类场景里,交付时效比单件成本更重要。
Dodia认为,无晶圆初创公司或许是印度新OSAT最好的客户。服务这类客户需要柔性产线,支持几十种不同工艺,因为它们订单量小、需求迭代快;IDM、电子制造服务商(EMS)同样可以成为客户。
瑞萨这类跨国企业认证印度小型OSAT有两方面考量:政策激励有助于压低报价;同时专属合作方可以锁定未来三到五年稳定产能,不用和日月光、安靠的海量客户抢产线。
Dodia提出,印度需要分层产业生态:大型OSAT承接超大批量订单,小型OSAT服务需要快速交付、高保密等级或是特色工艺的客户。海外不少成熟市场已经是这套模式。如果生态只服务大批量客户,初创公司、军工客户、研发团队的需求就得不到满足。“两种类型的OSAT我们都需要。很多印度本土需求,依靠老产品、成熟工艺就可以满足。”
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序