
安森美6亿美元收购Ferric,AI芯片供电战火蔓延至封装内部
近日,安森美(onsemi)宣布以6亿美元现金收购集成式稳压器(IVR)厂商Ferric,并根据未来特定营收目标的达成情况,追加支付最高1.75亿美元的或有现金对价,交易总金额最高可达7.75亿美元。同日,安森美将2030年AI数据中心营收目标上调5亿美元,使其超过30亿美元。
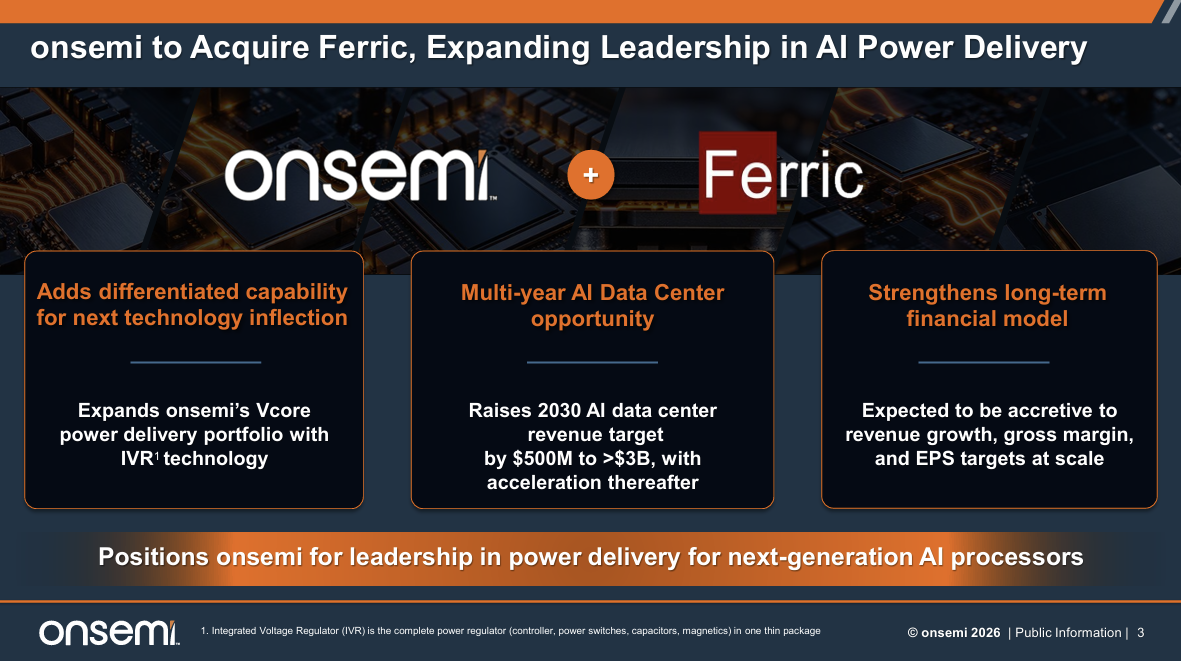
来源:onsemi
这笔交易反映的,是AI芯片供电架构正在发生的一次物理迁移——电压调节从主板侧边,向处理器封装内部迁移。Ferric的IVR技术将电源控制器、功率晶体管、电感和电容集成在单一封装中,相比传统分立式稳压方案,电路板占用面积可减少50%至70%。
安森美CEO Hassane El-Khoury对这一技术趋势的定位是,随着AI处理器功耗持续攀升,供电必须越来越靠近计算核心,以降低损耗、提高功率密度并加快对负载波动的响应。
AI芯片功耗撞上供电物理极限,板级横向供电难以延续
在传统的AI服务器供电架构中,电流从54V母线经中间变换级降到12V或6V,最后由主板上的多相Buck电压调节器降至GPU或ASIC核心所需的1V以下电压。这套多级横向供电链路在过去多年是成熟方案,但AI芯片的功耗增长正在把它推向极限。
AI加速卡的TDP正在向千瓦级迈进,英特尔已在公开技术规划中提出,计划借助Foveros-B先进封装在2027年实现5kW GPU封装。英伟达Rubin最高端型号的TDP据报道可达2.3kW。
功耗攀升会导致电流急剧膨胀。在不到1V的核心电压下,上千瓦功耗意味着上千安培的电流,而主板上的供电路径从电压调节器到芯片焊球之间需要经过数厘米的PCB走线。电流越大,路径上的I²R损耗越大,导致直流电压降增大,且瞬态响应变慢、电压波动加剧。更棘手的是,GPU在运算负载切换时会产生纳秒级的瞬态电流尖峰,横向供电路径的寄生电感会放大电压跌落,进而限制芯片可以运行的最高频率或迫使设计留出更大的电压余量。
这些问题叠加在一起,使供电位置本身成了设计变量。芯片和供电模块之间的每一毫米距离,都在消耗可以用于计算的功率预算。当横向路径的物理损耗不再能靠优化主板布局来解决时,电压调节器向封装内部或芯片下方迁移,就成为了突破供电瓶颈的必然选择。
Ferric的解法是,把电压调节器从主板搬进封装
Ferric的技术路线针对这一物理矛盾,其IVR将电源控制器、功率开关、电感和电容集成在一个紧凑封装内,使电压转换能够发生在处理器封装或基板内部,电流从调节器到计算核心的路径从数厘米缩短到数毫米。根据安森美收购公告中引用的数据,这一架构在缩小50%至70%板面积的同时,将更多功率送到了更靠近处理器的位置。
路径缩短带来了可观的工程表现。Ferric最新一代产品Fe1767 Newport采用双面垂直供电架构,在49.8平方毫米面积内输出145安培电流,电流密度达到2.9安培每平方毫米,效率最高90.5%。更关键的是瞬态表现,与传统横向供电相比,Newport将供电网络阻抗和瞬态电压跌落降低了最高57%,电压跌落收窄意味着处理器在负载突变时可以维持更稳定的核心电压,不必为安全余量牺牲运行频率。
Ferric在这一方向上已有超过十年的集成式稳压与磁性元件研发积累,持有40多项专利。安森美提供的则是量产规模、封装能力和客户通路,使这项技术从定制化方案走向可大规模交付的产品线。根据安森美公布的路线图,当前出货仍以处理器侧边供电为主,从处理器下方送电的垂直供电方案预计2027年扩大规模量产,与处理器深度整合的IVR属于下一代技术布局。
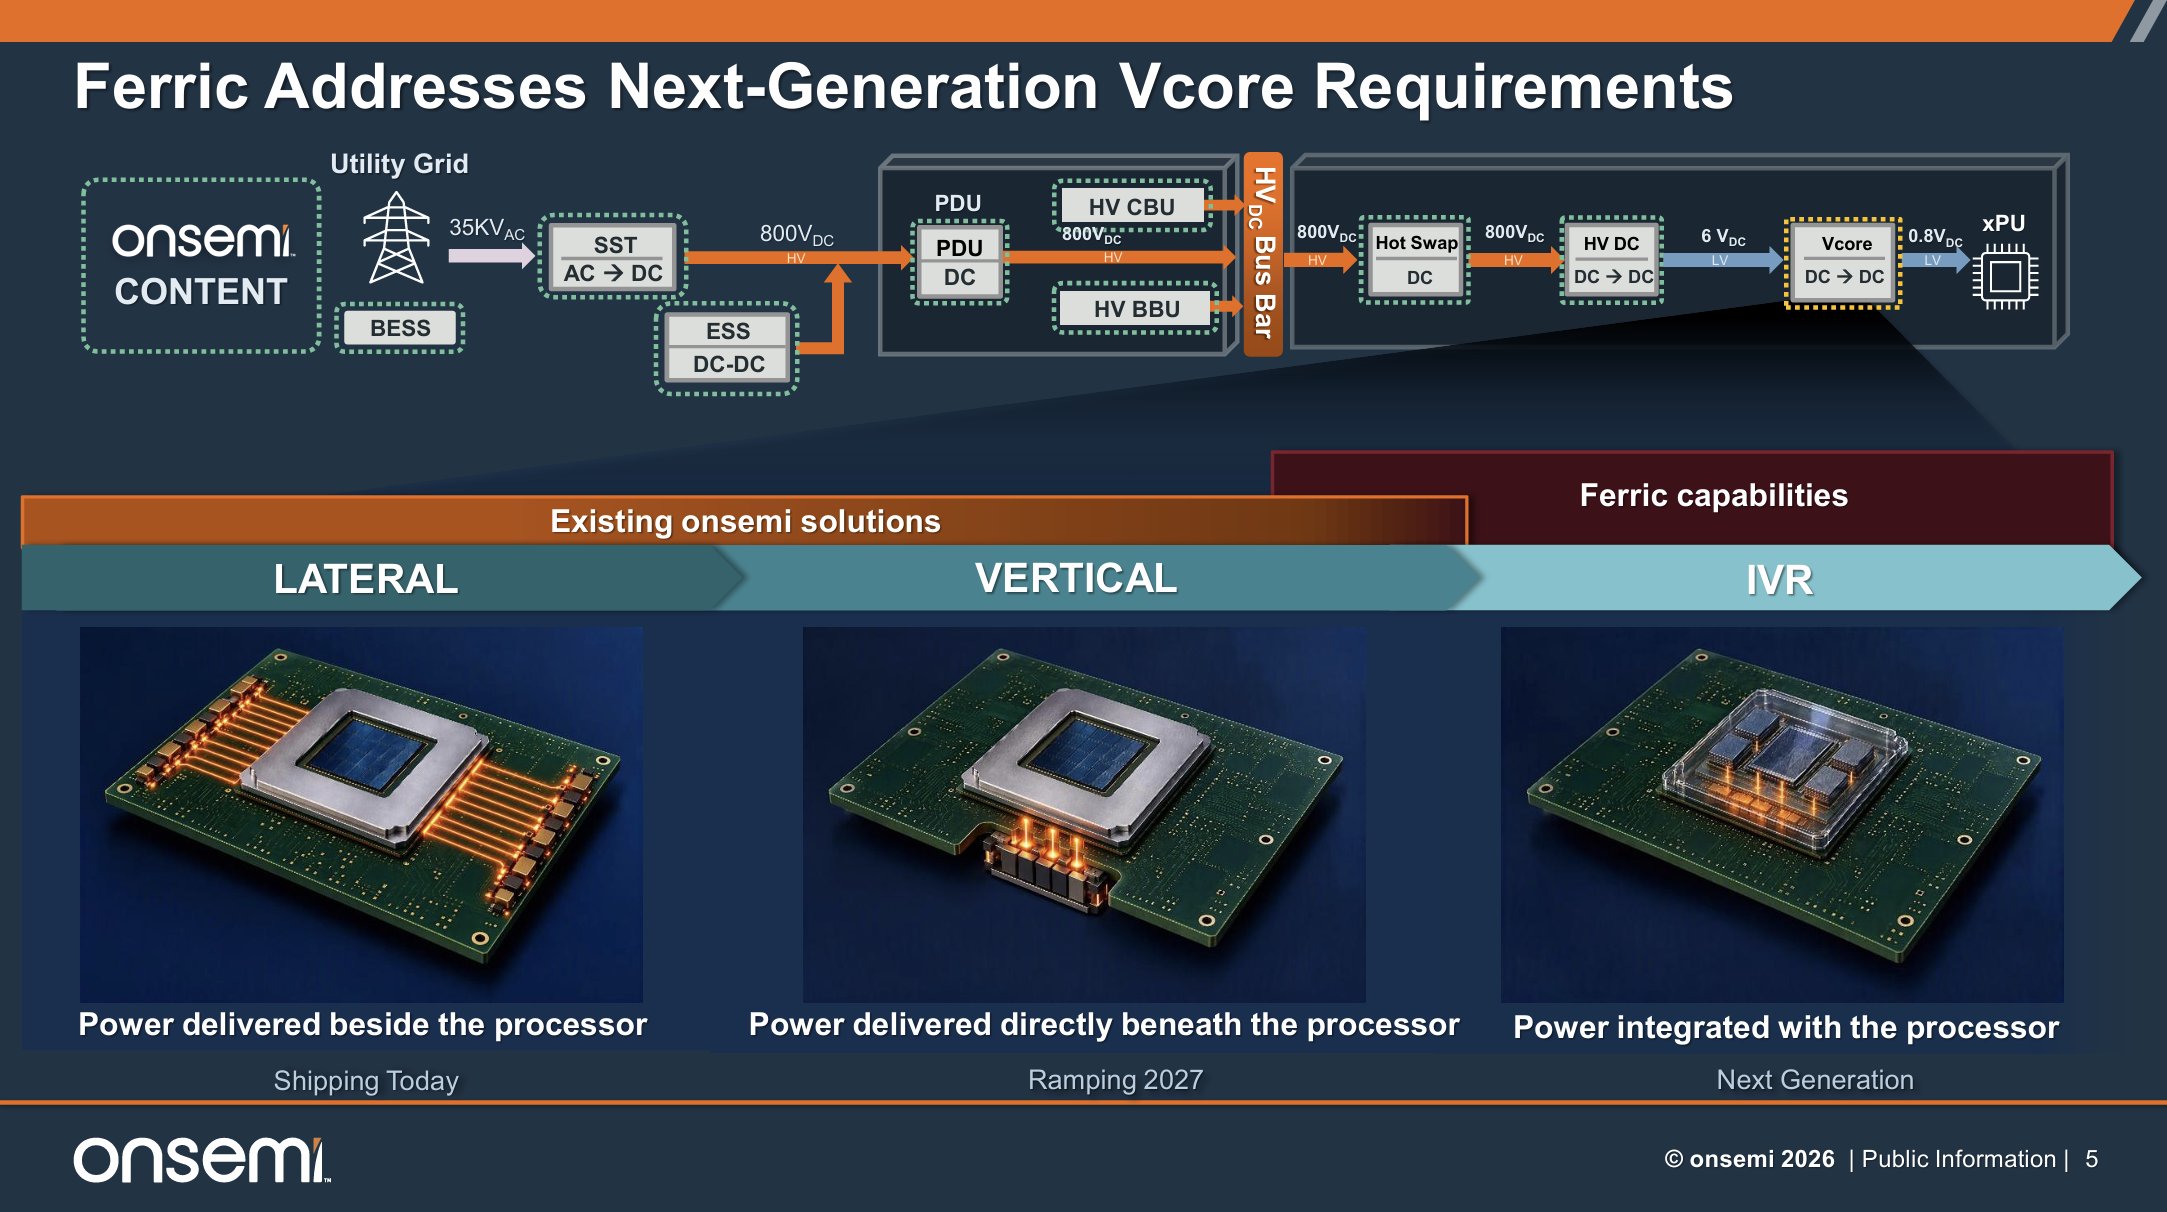
来源:onsemi
供电环节正从配套元件变成系统定义者
这笔收购确认了一个正在发生的结构性变化:AI芯片的供电正在从“主板上的配套元件”变成“封装架构的一部分”,供电厂商的竞争边界也随之从分立器件参数,扩展到封装内集成能力和与处理器设计的协同布局。
除了安森美收购Ferric,纳微半导体也在2026年10月完成对Claros的收购,同样将IVR技术纳入其从电网到xPU的供电版图,明确指向垂直供电和嵌入式供电架构。英特尔在5kW AI加速器的路线图中,将集成式稳压器和垂直供电作为关键技术路径。ADI也在AI服务器电源领域进行了大额押注。多家功率半导体厂商在同一时间窗口向“更靠近处理器”的供电位置集中投入,验证了一个新的行业趋势:当单芯片功耗进入千瓦级,横向供电的物理损耗不再是可以靠优化主板布局来消化的工程细节,而是需要从封装层级重新设计的系统问题。
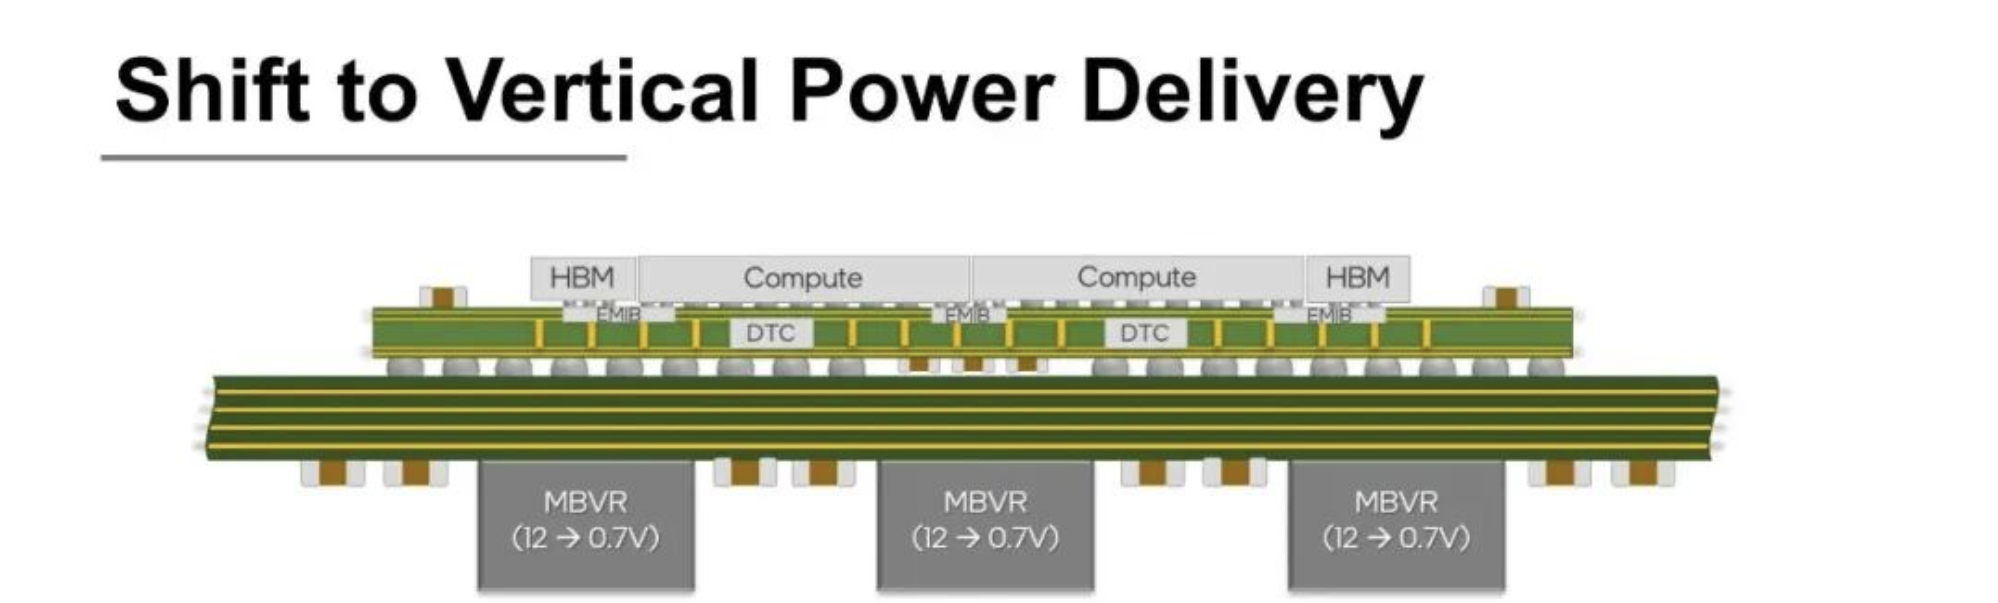
来源:Intel
在这股集体转向的浪潮中,安森美收购Ferric补上的是其从电网到核心的供电版图中处理器封装内部电压调节这一环。此前它的功率器件组合覆盖了从AC-DC到板级直流变换的多个层级,但处理器封装内部的电压调节环节一直缺失。收购Ferric之后,安森美在AI数据中心供电链条上的可触达范围从主板边缘延伸到了芯片封装内部。2030年AI数据中心营收目标上调至超过30亿美元,反映的就是这一延展带来的可能收益增量。
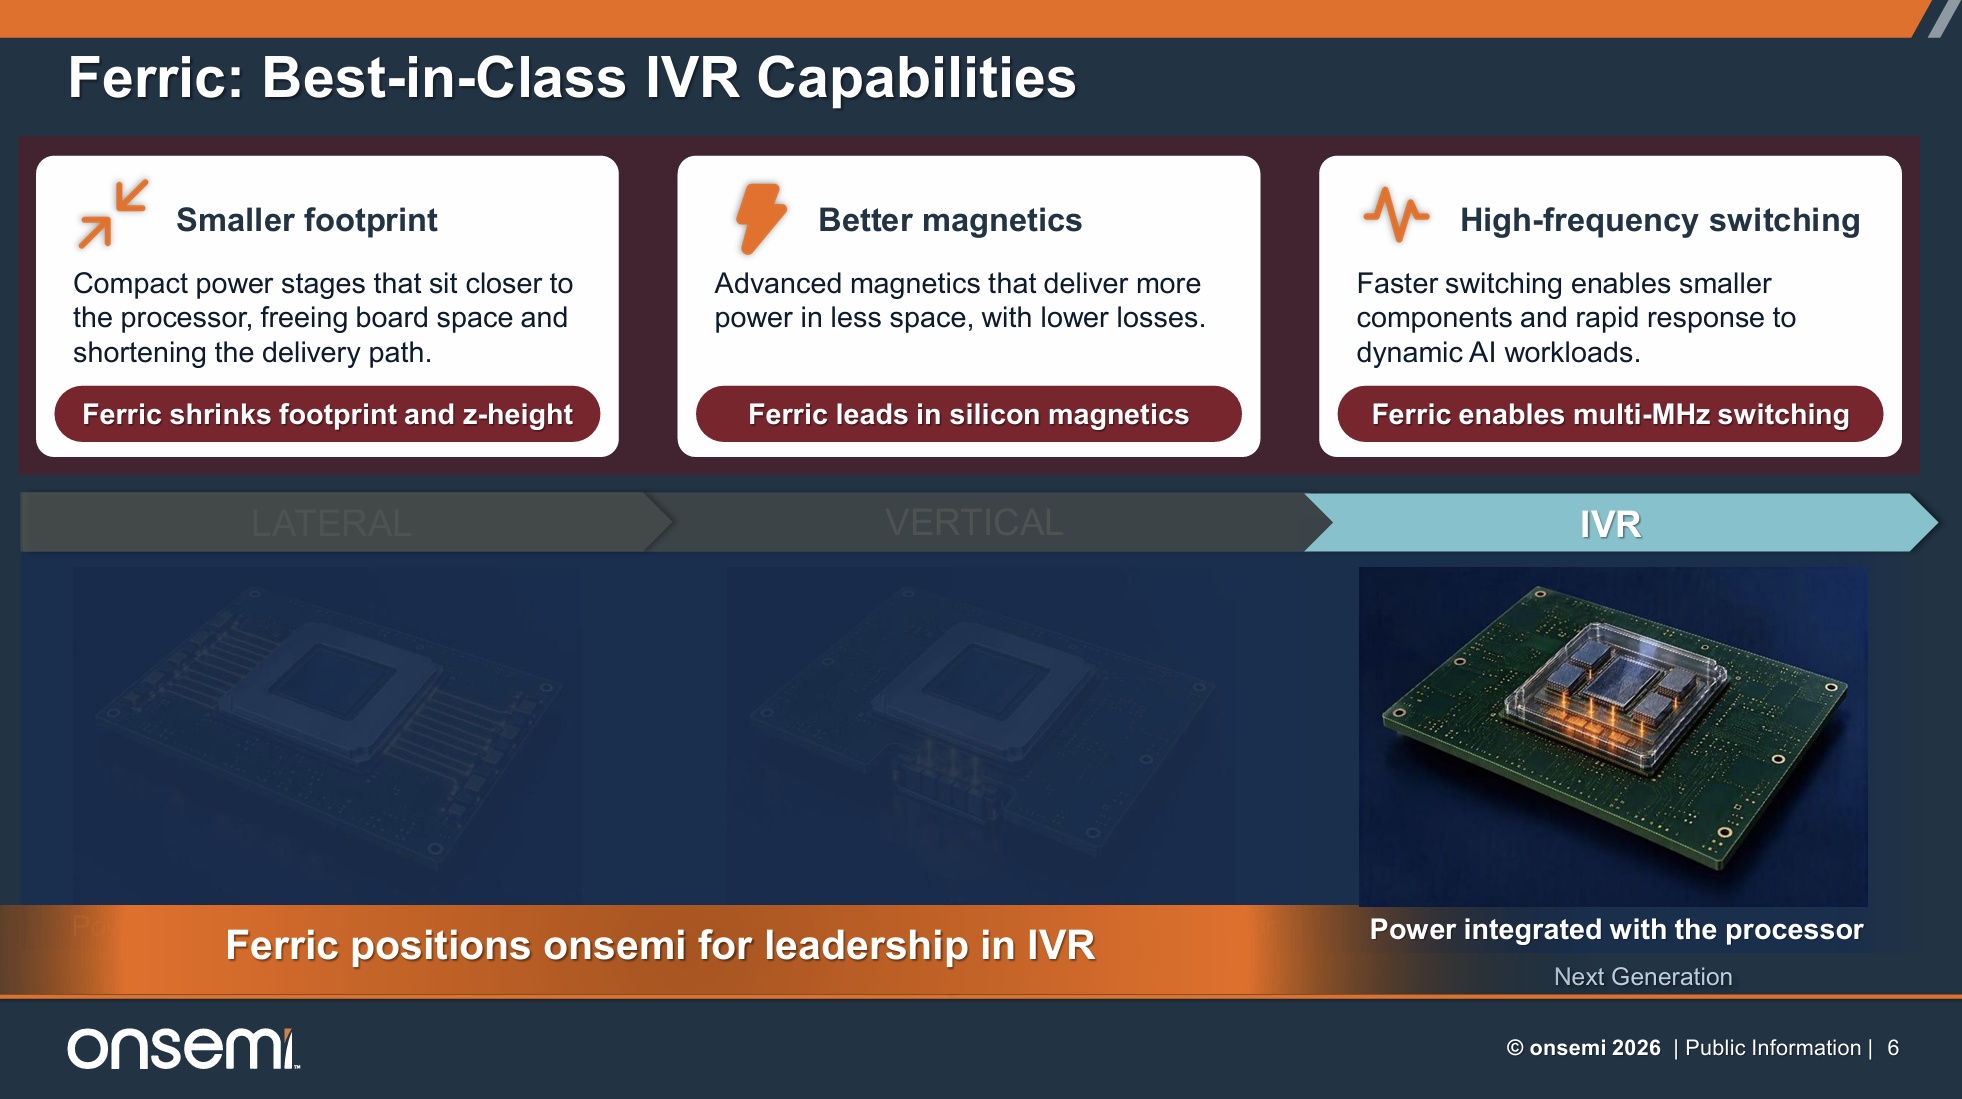
来源:onsemi
过去,电源芯片只是主板上的标准化零部件,供应商按时交货即可。但在封装内部供电时代,电源厂商必须提前介入AI芯片的早期设计阶段,与芯片原厂联合调试基板结构和散热方案。这场关于供电位置的物理迁移,正把电源厂商从默默无闻的“配套商”,推向深度参与芯片系统定义的“核心合伙人”。当物理距离的极限被打破,未来AI算力底座的竞争,将从单一器件的性能比拼,升级为芯片设计与供电架构高度耦合的系统级协同较量。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序