
AI风口下,硅片需求回暖与行业大考
在AI算力的故事里,GPU和HBM永远是最受关注的主角。可当视线延伸至产业链最上游,就会发现一片不起眼的硅片,早已悄悄开启了属于自己的重定价周期。
根据SEMI最新发布的行业监测报告,2026年全球硅晶圆出货量预计同比增长11.8%;2027至2029年连续三年的出货规模都将创下行业历史新高。相较于市场一眼就能看到的增长数字,SEMI这份报告里藏着的行业复苏逻辑,才是真正值得深挖的核心内容。
这一轮硅片需求的全面回暖,完全不同于过往几轮周期里的触底反弹,而是三重力量叠加驱动的结果:AI大模型与算力芯片对先进制程硅片的海量吸纳、产业链厂商基于景气预判提前开启的库存回补,再加上全球各地晶圆厂集中落地的产能扩张建设潮。三股力量交汇之下,硅片行业长期存在的核心矛盾也彻底显现:需求端的爆发速度远超市场预期,供给端却像单晶生长一样受长周期工艺约束,根本无法靠短期加急动作提速。
历史数据:出货与存储WIP的关系
要精准把握当下的硅片需求复苏,不妨先回顾行业过往的需求走势曲线。2018-2019年、2022-2023年两轮周期中,硅片出货量的回升均显著早于存储在制品(WIP)库存的大幅攀升;而当存储WIP库存触及阶段顶部时,硅片出货的增长节奏也随即同步放缓。这一规律的背后逻辑并不难理解:当产线已经拉满至满产状态,晶圆厂对新增硅片的采购需求自然会边际减弱。
值得注意的是,工艺材料销售与硅片需求之间存在明显的正相关关系。这种关联不仅反映了芯片制造复杂度的提升,也意味着每片硅片上消耗的工艺材料正在增加。不过,历史规律固然提供了参照框架,但本轮周期有一个独特变量:新建和规划中的生产线数量远超以往。
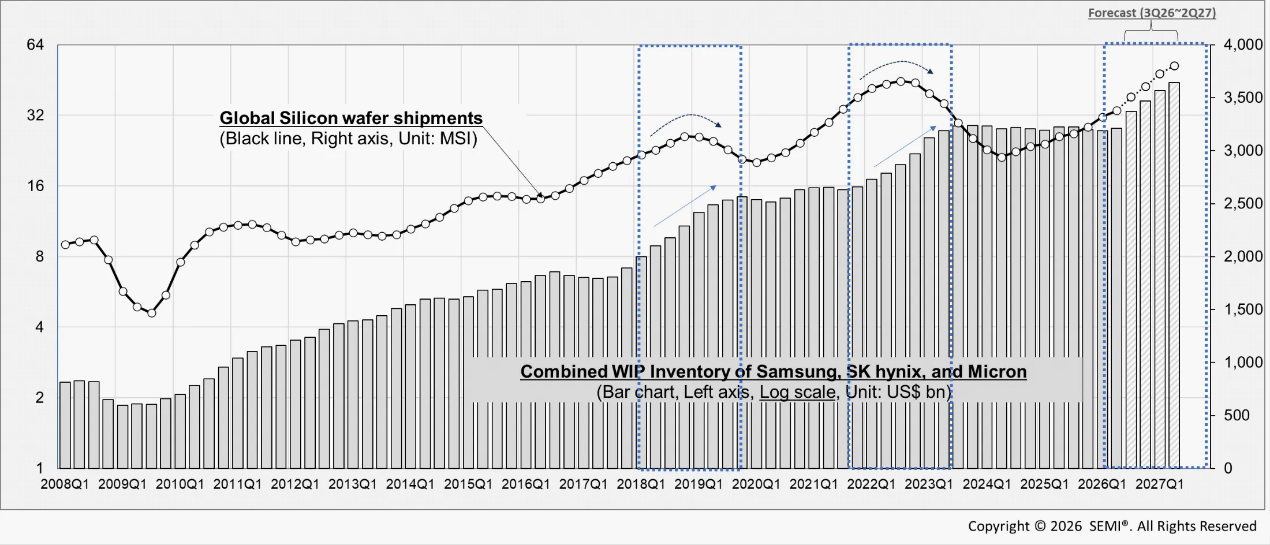
(硅片出货量与存储WIP库存的历史领先和滞后关系)
晶圆厂投资:拉长需求支撑周期
从SEMI最新披露的晶圆厂投资展望来看,2026年之后全行业规划中的半导体设备支出还将延续增长曲线。只要各地晶圆厂的扩产投资计划基本按照原定节奏落地执行,贯穿后续数年的设备安装调试与产能逐步爬坡过程,就会持续为硅片市场提供稳定且坚实的需求托底力量。
这份报告还指出了一个容易被市场忽略的关键趋势:全球半导体晶圆厂整体设备支出,与硅片制造专用设备支出的同比增速缺口正在持续拉大。这一“投资增速差”意味着,本轮扩产对硅片需求的支撑力度与持续周期,都要比市场初期的预判更久、更强。
这也解释了过去硅片出货走势与WIP库存的历史联动规律,并不必然指向行业放缓的节点即将到来。硅片采购动能可能在WIP库存见顶之前就率先减弱,但只要投资支撑仍在,需求下行的拐点就会被延后。
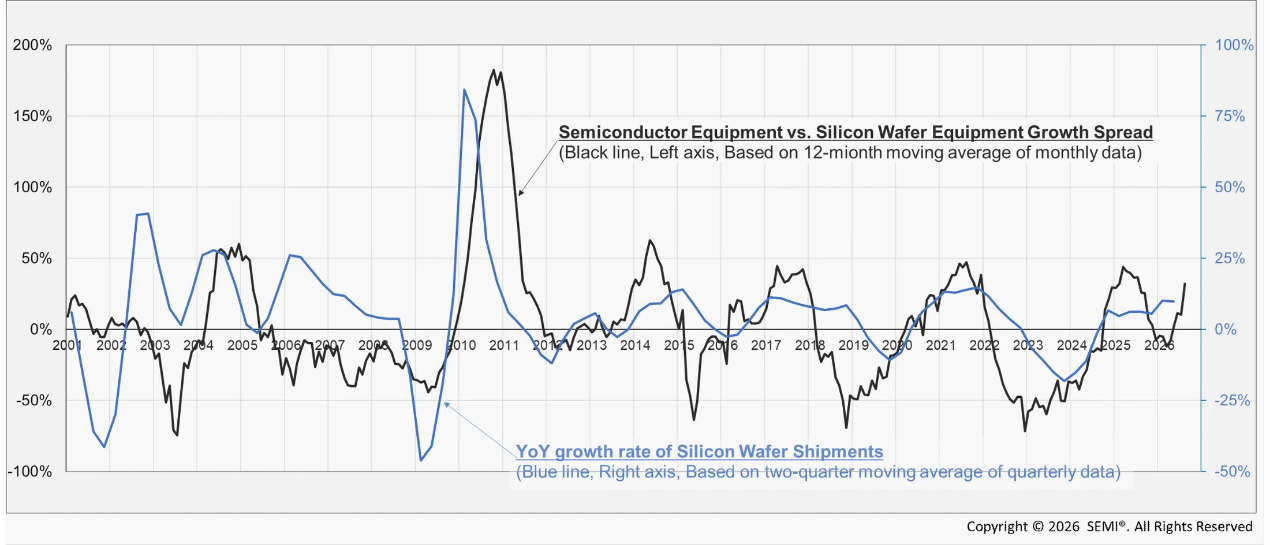
(半导体设备与硅片设备投资增速差,信号指向本轮硅片周期放缓将延后)
下一场考验:库存消化能力
SEMI预计2027年全球硅片出货量将继续保持增长,但增速会较2026年的11.8%明显收窄,进入更温和的增长区间。随着预防性库存补充逐步退潮,持续的生产活动将成为维持需求的关键。
如果规划中的产能扩张如期落地,下游客户也能完全消化新增产能产出的芯片,半导体厂商就可以在维持现有采购节奏的同时,逐步消化前期积累的硅片库存。反之,若扩产投资出现延期,或是终端半导体需求走弱,不仅会拖慢库存消化进度,还会显著增加硅片订单下滑的风险。
复苏广度不均,AI独木难支
AI相关投资无疑是本轮需求的关键支撑,但更广泛的半导体复苏仍然不均衡。因此,维持需求增长的关键在于,晶圆厂能够多快消化提前采购的硅片。这一消化速度将直接决定本轮复苏的持续时间,以及后续硅片库存调整的深度。
从历史周期看,硅片出货量始终领先于存储库存见顶而放缓。但本轮周期的特殊之处在于,大量新建晶圆产线带来的投资支撑正在拉长需求周期。11.8%的年增长只是起点,真正的考验在于库存能否被持续消化。这不仅决定了硅片厂商的订单能见度,也折射出整个半导体产业链从“AI一枝独秀”走向“广泛复苏”的转型进度。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序