
台积电A14工艺有望2028年上半年量产
近日,行业媒体披露了台积电A14制程的最新量产时间表:风险试产定于2027年下半年,正式量产则在2028年上半年。承担首发生产任务的是,新竹宝山Fab 20与中部科学园区Fab 25两座工厂。
行业机构同步预估,2028年台积电A14的产能规模将达到英特尔14A的7.5倍。这不仅是技术节点的竞争,更是晶圆厂建设速度、设备部署规模、良率爬坡效率和客户订单体量的综合较量。
台积电:性能、功耗与SRAM三重升级
台积电A14并非简单的“N2缩水版”,而是一次系统性的平台升级。在今年第三季度财报电话会上,台积电管理层明确表示A14风险试产正按计划推进,2028年启动量产。
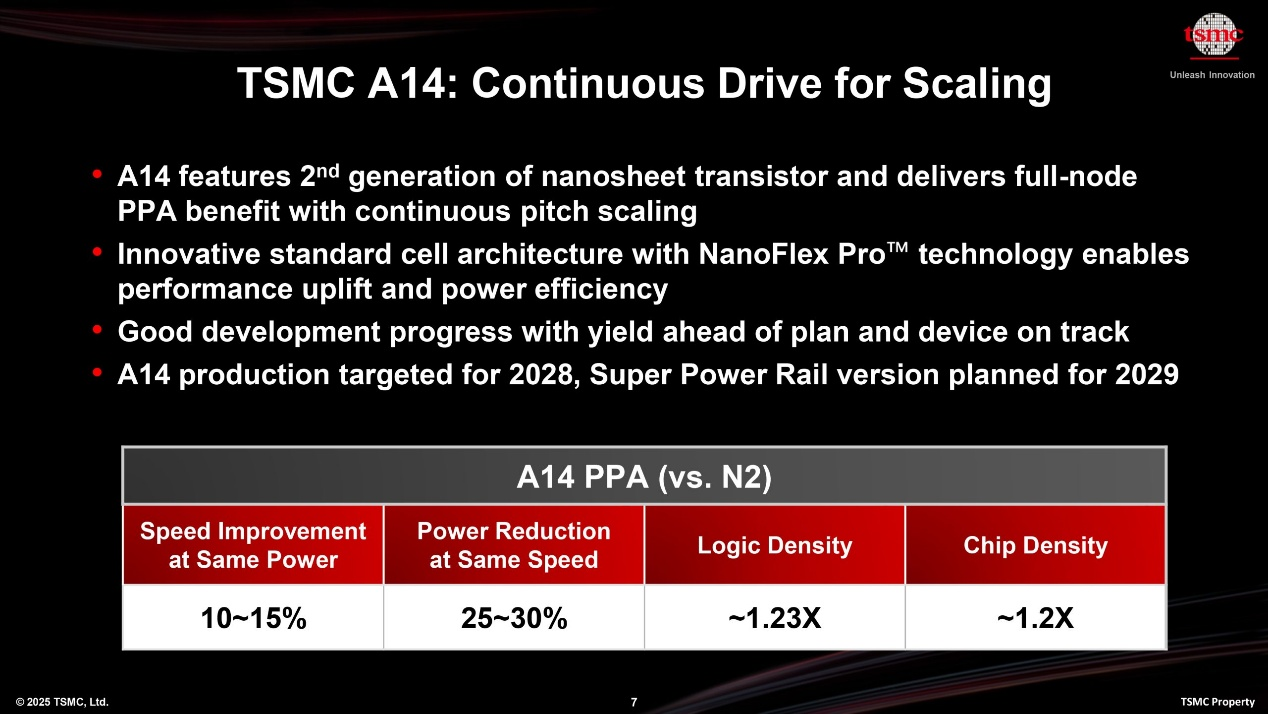
根据台积电公布的目标,A14采用第二代GAAFET纳米片晶体管,搭配NanoFlex Pro标准单元架构。相比N2制程,同等功耗下的性能提升10%至15%,同等性能下的功耗降低25%至30%,逻辑密度增加约20%。
更关键的是SRAM的微缩。自从N5(5nm)以来,台积电的SRAM单元面积几乎停滞在0.021μm²。而A14将把这一数字推进到0.017μm²以下,这将是台积电八年来首次实质性的SRAM bit-cell缩放。对于CPU、GPU和AI芯片而言,更小的SRAM单元意味着更大的缓存容量和更高的能效,这将直接影响芯片的算力密度。
另外,从客户端看,苹果将有望成为A14的首波客户,延续其与台积电在先进制程上的长期合作关系。台积电的路线图显示,A14的客户导入节奏比N2更快,客户参与度也更强。
英特尔:14A制程的竞争力同样在增强
产能差距的另一面,并不意味着英特尔14A在技术上的落后。恰恰相反,英特尔在14A上展现出了近年来少有的执行力。
英特尔CEO陈立武在2026年第二季度财报电话会上明确表示,14A的风险试产定于2027年下半年,并且公司在Q2决定全面投入2028年的高量产爬坡。这比此前市场预期的节奏提前了整整一年。
在缺陷密度上,14A的表现被形容为“自22纳米以来最佳”。目前缺陷率已降至D0=0.5,并计划在高量产启动前进一步优化至D0=0.1,目标是将良率提升至80%至90%区间。英特尔CFO David Zinsner透露,14A的0.9版PDK已于2026年10月发布,内部产品团队已开始在14A上设计芯片,外部客户的讨论也从技术评估转向了产能和供应规划。
在性能定位上,英特尔代工负责人Naga Chandrasekaran向投资者给出的预期是,14A的性能目标设定在台积电A14的5%以内。这意味着,两者在速度上可能只有微小的差距,或略快、略慢,亦或是持平。
值得注意的是,14A的另一张牌是High-NA EUV和背面供电。英特尔在14A上同时引入这两项技术,而台积电A14初期仍延续前面供电,背面供电要等到A12衍生制程才规划导入。这意味着,英特尔在特定技术维度上拥有自己的节奏和优势。潜在客户名单涵盖了特斯拉、苹果、英伟达、亚马逊,以及谷歌等多家重量级厂商。
先进制程的竞争,正在从技术转向规模
把台积电7.5倍的产能规模,和英特尔公开的14A性能目标放在一起,可以清晰地看到一个值得关注的深层产业趋势:先进制程的胜负手,正在从“谁的技术参数更高”转向“谁能稳定交付足够的产能”。
对于苹果、英伟达、AMD这些大型芯片设计公司而言,选择代工厂的标准是多维的,即制程性能固然重要,但晶圆产能、良率、成本、先进封装配套和供应链交付能力也同样关键。即使两家代工厂的制程性能接近,量产规模的差距仍会在一定程度上影响客户的决策。
总之,台积电A14的7.5倍产能预估,反映的是其在新制程初期就建立了远超同行的规模化交付能力。而英特尔14A在缺陷密度和风险试产节奏上的提速,则说明它正在努力缩小执行层面的差距。两者的竞争,最终将取决于谁能把先进制程转化为可持续、可预测的商业产能。
可以预见,2027年将是A14与14A的技术验证关键年,2028年则是量产竞争的决胜之年。谁能在这两年拿到更多稳定的先进制程产能,谁就能在下一代AI芯片竞赛里抢下先手优势。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序