
全球第三大PCB厂商东山精密登陆港交所
10月28日,苏州东山精密制造股份有限公司(以下简称“东山精密”)正式在港交所主板挂牌。加上2010年就已登陆的深交所,这家公司完成了“A+H”双资本平台布局。
根据港交所信息显示,东山精密本次全球发售1.14亿股H股,香港公开发售占5.19%,国际发售占94.81%。最终发售价为每股86.8港元,全球发售净筹约97.17亿港元。其中,香港公开发售获0.52倍认购,国际发售获3.17倍认购。截至发稿,东山精密市值约1680亿港元。
这家长期被贴上“果链”标签的企业,正在完成从消费电子龙头向全球AI算力硬件平台的关键一跃。
从“果链”到AI算力平台
官网显示,东山精密始建于1998年,前身为1980年创立于苏州东山镇的一家小型钣金和冲压工厂,早年做的是消费电子钣金结构件,业务利润微薄、产品附加值偏低。对于东山精密而言,真正的产业转折点出现在2025年9月对索尔思光电的收购,这笔交易的核心价值锚定在光芯片赛道。
索尔思是全球仅有的三家具备光芯片与光模块垂直整合能力的企业之一,也是国内少数实现100G/200G PAM4 EML光芯片规模化量产的厂商,400G EML及硅光方案正在推进。在AI数据中心的光互连链条中,PCB负责服务器内部信号传输,光模块负责服务器间高速互连,光芯片则决定性能上限。三者叠加,东山精密成为了全球极少数同时覆盖“光芯片+光模块+AI PCB”的供应商,合计约占AI服务器物料成本的9%至14%。
经过四十余年持续拓展,东山精密现已构建起电子电路、光模块(含光芯片)、精密组件、光电显示模组四大核心业务板块,打造出协同效应突出的多元化产业矩阵。按2025年收入计,东山精密目前为全球第三大PCB供应商(市占率4.2%)、全球第一大边缘AI设备PCB供应商(26.9%)和全球第二大软板供应商(24.5%),行业领先地位持续巩固。
半年利润超去年总和
东山精密转型的效果,在财务数据上体现得非常直接。
2026年上半年,公司营收277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%;毛利率从13.59%跃升至20.15%。仅半年盈利,已是2025年全年净利润13.86亿元的两倍以上。
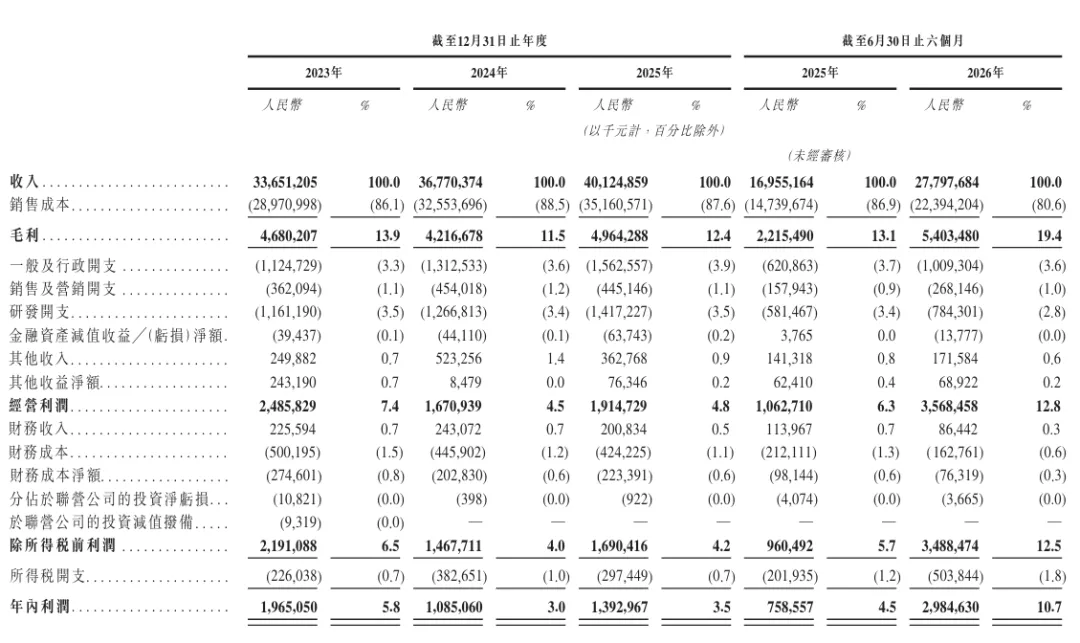
利润增速远超营收,核心是业务结构质变。索尔思并表后,2025年收入占比3.58%、利润占比22.69%;到2026年一季度,收入占比升至16.02%,利润占比跃升至52.92%。光模块业务上半年收入53.51亿元,占总营收19.25%,毛利率显著高于传统PCB;光芯片自供能力在高端EML供给紧缺下,为成本控制和交付响应提供了结构性优势。
百亿募资与“豪华基石”
本次募资约64.5%投向产能扩张:27%用于高速EML芯片及光模块产能,25%用于珠海超毅高端AI PCB新设施,12.5%用于现有基地智能化升级;另约20%用于产业链战略投资或收购,5.5%偿还债务。募资重心仍明确落在“光芯片扩产”和“AI PCB新产能”两条线上。
基石阵容堪称豪华:20名基石投资者合计认购约6.8亿美元,占全球发售股份近一半。其中,阿里巴巴作为头部云厂商,是AI算力硬件的最终买单方;澜起科技是服务器互连芯片龙头;晶合集成是国内晶圆代工巨头。三家产业链上下游同时现身基石名单,意味着产能扩张在需求端和技术协同端都拿到了产业界的“认购单”。摩根资产管理、睿远基金等长线机构,则提供估值锚定。产业方锁定产能需求,长线机构锁定定价下限,这种“双重压舱”结构极大提升了百亿级IPO的抗风险能力。
产能落子与未来变量
东山精密AI PCB的产能节奏同样清晰。珠海超毅新生产设施一期已于2026年9月投产,二期预计2027年二季度投产,全面量产后设计年产能达63.6万平方米,直接对应2027年后的收入增量。公司在机构调研中透露,光模块需求旺盛、上游核心物料偏紧,AI PCB景气度高于预期,两大业务均已覆盖主流AI云厂商。
从消费电子供应链龙头到AI算力硬件平台,东山精密的转身已完成业务结构层面的实质性跨越。后续,光芯片从100G/200G向400G的迭代进度、珠海二期产能爬坡效率,以及索尔思在高端EML紧缺格局中的份额维持能力,将决定“光芯片+AI PCB”双引擎能否从利润脉冲沉淀为穿越周期的结构性盈利能力。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序