
佳能存储KrF光刻机热销,NIL冲刺2027年量产导入
佳能公布了2026年第三季度业绩,营收同比增长4.9%,达到11588亿日元;营业利润同比增长10.3%,为971亿日元;营业利润率提升0.4个百分点至8.4%。负责半导体制造设备业务的工业事业单元,营收同比下滑13.7% 至737亿日元,营业利润同比下滑9.2% 至127亿日元,营业利润率提升0.9个百分点至17.2%。公司预计2026全年营收3386亿日元,同比下降6.2%;营业利润586亿日元,同比下降6.3%。
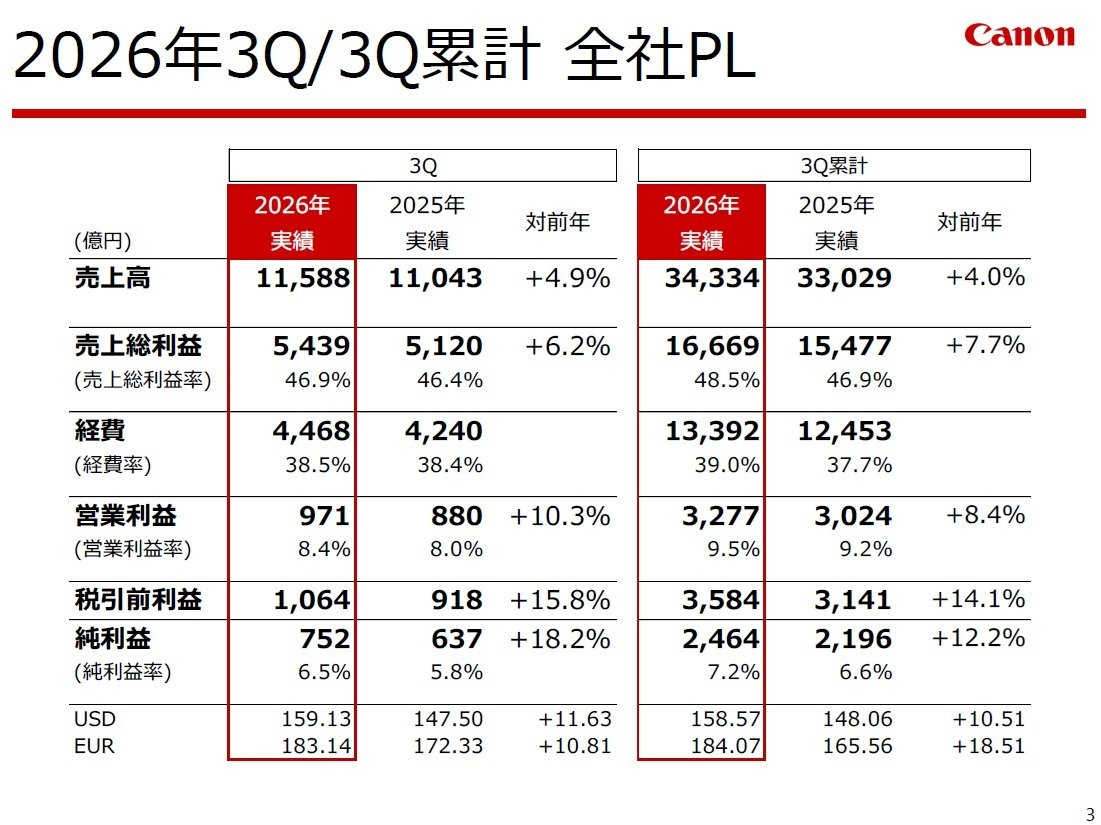
佳能整体业绩概况 佳能整体业绩概况
存储用KrF光刻机预计Q4出货87台
佳能工业事业单元由光学设备与产业设备两大板块组成。光学设备包含半导体制造光刻机和平板显示(FPD)光刻机。
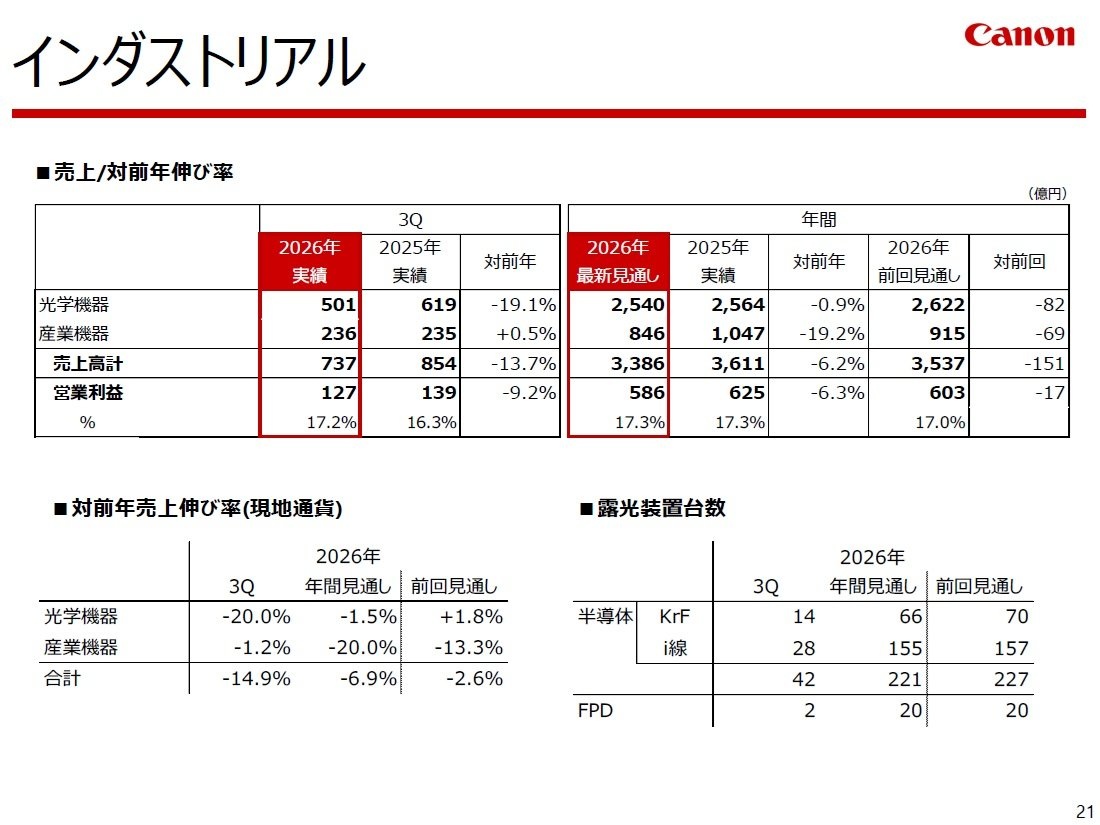
工业事业单元业绩概况
2026年第三季度,半导体光刻机(KrF/i线光刻机)出货42台,低于去年同期。不过,单价高于i线光刻机的KrF设备,受益于AI相关需求扩张,在存储芯片领域销量增长,带动半导体设备板块营收实现增长。为应对旺盛需求的扩产工作正按计划推进,预计第四季度出货量将大幅提升至87台,2026全年该业务营收有望实现增长。
FPD光刻机市场低迷,HBM成膜设备订单增加
另一方面,本季度FPD光刻机仅出货2台,预计2026全年出货20台,低于上一年。佳能表示,受美国关税、存储芯片涨价影响,搭载显示屏的终端产品价格走高,需求大幅萎缩。面板厂商随之推迟资本开支,FPD光刻机市场阶段性收缩。
但同时也出现积极信号:面向IT面板的新增投资、面板厂商为智能手机高端化、轻薄化重启投资的动向已经显现。佳能预计2027年之后,FPD光刻机出货量将会回升。
产业设备板块中,OLED生产设备受面板厂商推迟投资影响,营收预计下滑。半导体成膜设备受客户规划调整、零部件紧缺影响,2026年营收同样不及去年。不过在AI高需求带动下,HBM等存储相关设备订单正在增加,有望在2027年之后迎来增长。
纳米压印光刻推进验证,目标2027年导入量产
作为下一代半导体设备路线,佳能纳米压印光刻(NIL)正在推进各项工作,计划2027年投入量产。目前采用客户实际晶圆开展的工艺验证进展顺利,2026年6月追加交付的设备也已完成装机调试。现阶段团队正在开展面向量产产线的工艺验证,同时研究方案提升生产效率。
佳能光刻机,2029年产能再高50%
近期有消息称佳能正针对半导体后段微影设备启动大规模扩产计划,到2029年,将后段制程微影设备产能较2026年提升50%,以此承接先进封装赛道快速增长的市场需求。本次扩产落地载体为佳能宇都宫事业所新工厂。该工厂已于2025年9月投产,预计2027年实现满产。佳能将依托这座新基地持续扩充产能规模,同时通过生产工艺、产线管理优化提升整体制造效率,同步放大后段光刻设备交付能力,应对持续走高的客户需求。
本次扩产的主力机型,是面向先进半导体后段工艺的i线微影设备。该机型已经实现对台积电的稳定供货,产品成熟度经过头部制造企业验证。而伴随AI算力产业带动HBM市场持续扩张,HBM配套先进封装产线带来的设备采购需求,进一步打开佳能i线光刻设备的增长空间。佳能半导体设备事业部长三浦圣也表示,自2025年年中前后,相关设备的客户洽询量出现明显激增,市场需求信号清晰。
后段i线光刻主要用于先进封装中的RDL重布线层、扇出封装、中介层等曝光工艺,是HBM、2.5D/3D封装方案里不可或缺的核心装备。不同于大家熟知的EUV、ArF光刻设备服务晶圆前段电路制造,后段光刻聚焦芯片异构集成环节,在硅中介层、多层RDL布线的图形化环节发挥作用。随着算力芯片互联密度不断提高,RDL的线宽线距持续向亚微米级别推进,对后段光刻的套刻精度、大面积拼接曝光能力、良率稳定性都提出更高标准,也直接推高了封测产线对高性能i线步进式光刻机的采购诉求。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序