
2026年折叠屏AMOLED面板出货预增44%,宽屏功不可没
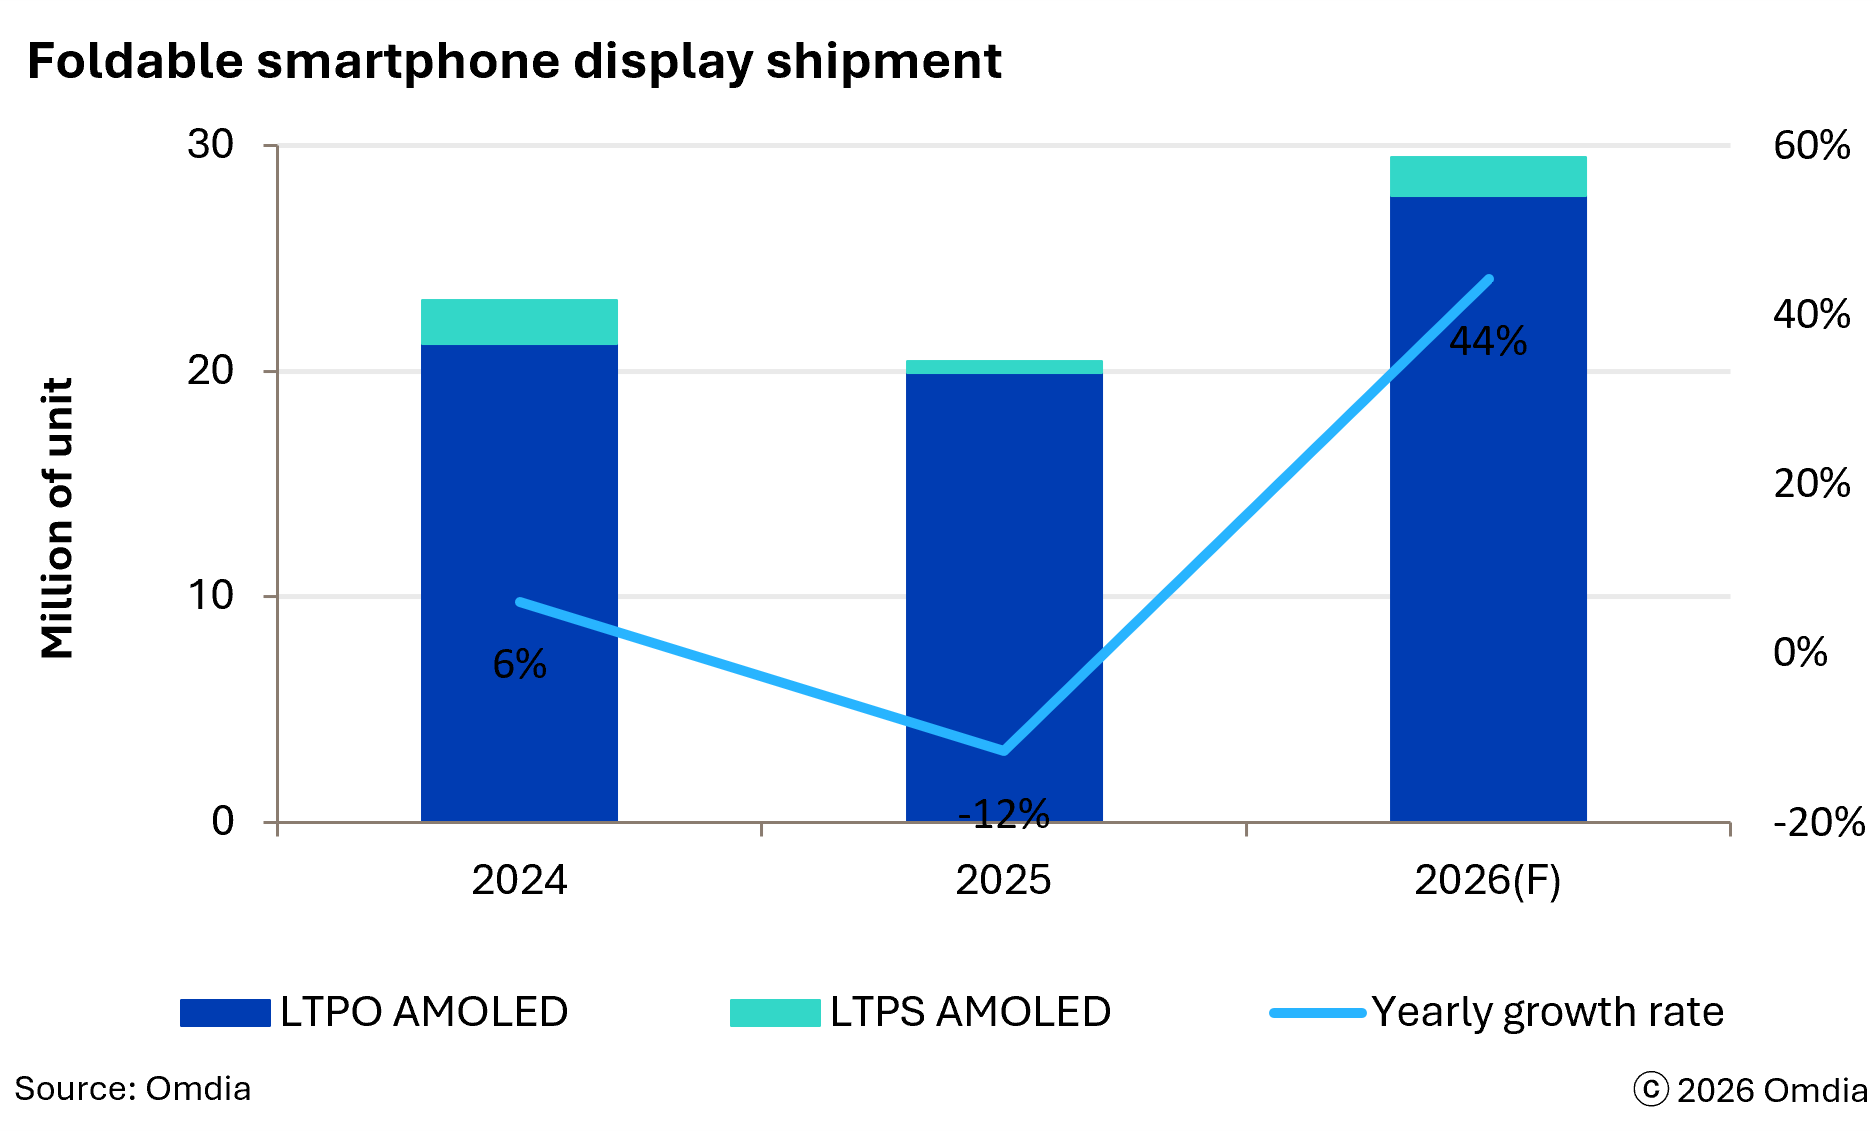
10月21日,市场研究机构Omdia发布最新预测:2026年全球折叠屏智能手机用AMOLED显示屏出货量将达到2900万片,同比增长44%。这一增速远高于此前行业对折叠屏市场的温和预期,其背后的核心变量是三星电子与苹果在2026年集中推出的“宽屏版”书本折叠新机——更短、更宽的屏幕比例,正在重新定义折叠屏手机的产品形态。
Omdia首席研究员Brian He指出,宽屏折叠手机面板出货量将在2026年占到折叠屏面板总出货量的44%,到2027年随着中国手机厂商跟进,这一比例将突破60%。折叠屏市场正在经历一次从“窄长书本”到“接近平板”的形态切换。
上半年承压,下半年靠新品翻盘
要理解44%这个数字的含金量,需要先看清上半年的市场底色。Omdia数据显示,2025年全球折叠屏手机出货量为1820万部,同比增速放缓至6%,为近年来最低。2026年上半年出货量仅510万部,同比下滑21.6%,其中上下折叠式(Flip)产品暴跌47%,只有书本式基本稳住阵脚。
也就是说,今年上半年赛道其实处于收缩状态,Flip产品线明显退潮。但下半年随着华为、三星、苹果相继推出宽屏新书,全年面板出货量被拉回44%的高增长区间。这种“前低后高”说明,市场不是没有需求,而是旧形态已触及天花板,消费者等待的是真正有差异化的新形态。
宽屏折叠:4:3比例改写产品定义
传统书本折叠屏手机的内屏比例大约在10:9左右,外屏则是21:9的窄长条形,展开后更像一本竖版读物。而2026年的新宽屏设计,将主屏幕比例调整为4:3或14:10,展开后形态更接近一台迷你平板,外屏也同步加宽,日常单手握持时就能显示更多横向内容。
这一变化的体验价值相当实在:在4:3比例下,多任务分屏、网页浏览、社交媒体双栏信息流和移动办公文档都能获得更接近平板的视野,而整机体积和重量反而比传统大折叠更小、更轻。华为已于今年5月率先推出首款宽屏折叠机Pura X Max,三星8月跟进发布Galaxy Z Fold 8,苹果首款折叠iPhone“iPhone Duo”也将在下半年登场。Omdia预计,更多Android品牌会在2027年跟进这一设计,宽屏折叠将从“先锋试水”变为“行业标配”。
供应链:三星显示66%份额一家独大
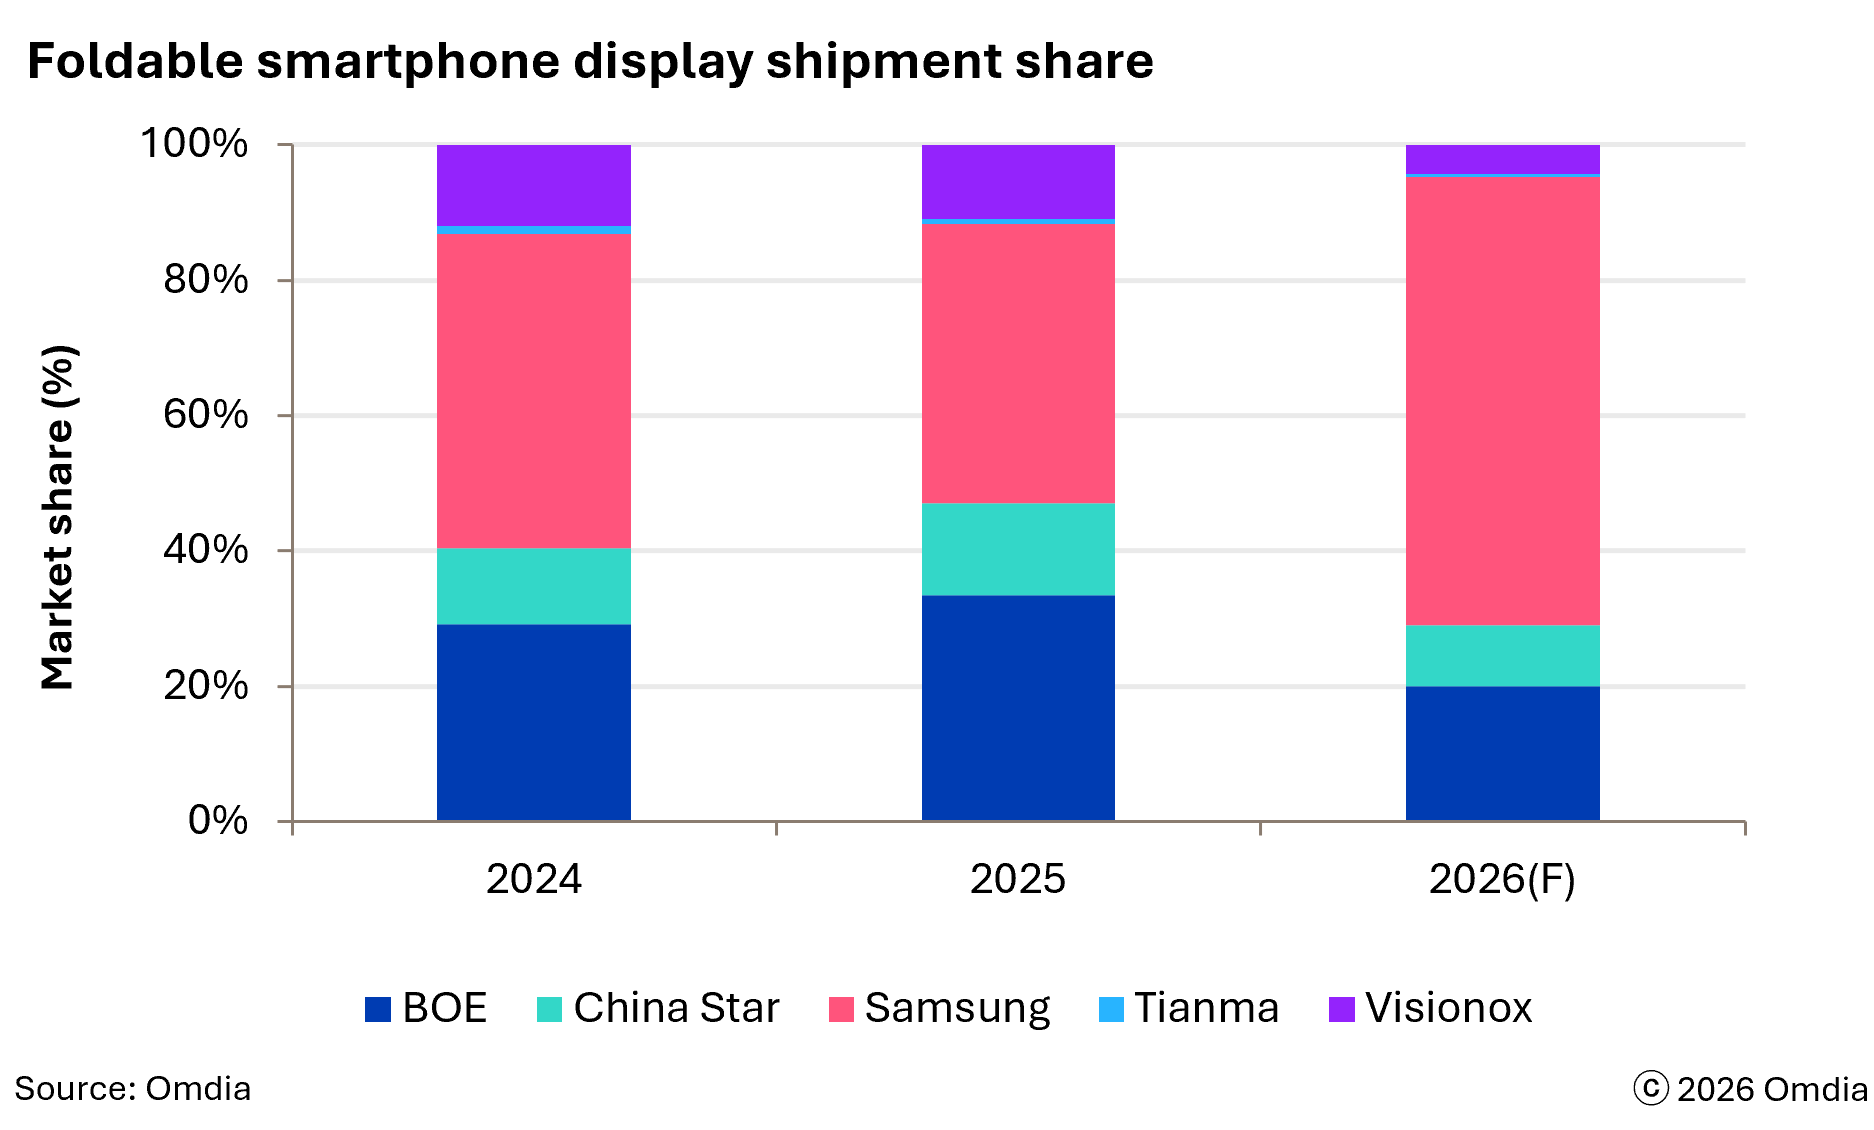
需求侧的新形态红利,正在快速向特定面板厂商集中。Omdia预测,三星显示将在2026年拿下全球折叠屏AMOLED面板市场66%的份额,进一步巩固其主导地位。Omdia给出的原因并不复杂,三星显示是三星Galaxy Z Fold 8的独家面板供应商,同时也是苹果iPhone Duo的唯一面板供应商。这两款被寄予厚望的重磅机型,撑起了今年折叠屏面板需求的半壁江山。
与之相对,中国面板厂商的市场份额面临下行压力。由于国内手机品牌在Flip产品线的出货大幅萎缩,而宽屏新书的产能订单又主要流向三星显示,BOE、天马等国内面板厂今年在折叠屏赛道的话语权有所削弱。不过Omdia也指出,2027年随着更多中国Android品牌推出宽屏折叠机型,国内面板厂有望重新拿到批量订单,行业格局可能再次松动。
高增长背后的成本悖论
44%的增速看似亮眼,但放到庞大的智能手机市场总量面前,折叠屏依然是高端小众市场。Omdia预计,2026年全球折叠屏手机整机出货量将超过2200万部,同比增速恢复至22%以上;2028年将达到3600万部,2030年将触及4500万部,但即便到那时,占全球智能手机总出货量比例仍不到3%。
Omdia指出,制约普及的核心因素仍是成本。大尺寸柔性OLED面板、精密铰链、UTG特种玻璃等关键组件构成的BOM成本居高不下,使折叠屏定价长期停留在高端区间。Omdia认为,厂商目前优先做高端定位、维持利润,而非追求出货规模;要让折叠屏从“早期尝鲜”走向大众,还需在差异化场景价值和降低用户持有成本上下功夫。
总体来看,2026年是折叠屏产品形态的重要分水岭:宽屏设计接过Flip下滑留下的增长缺口,三星与苹果联手把折叠屏叙事重新拉回“生产力工具”轨道。面板供应链短期会进一步向三星显示集中,但随着2027年中国品牌集体入场,这场关于“下一个折叠屏标准”的竞争才刚刚开场。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序