
净利预增154%-175%,澜起科技 DDR5内存接口芯片出货大增
刚刚,澜起科技发布第三季度业绩预告,公司预计实现营业收入约为20.79亿元,同比增长约46.0%, 环比增长约10.9%;预计实现归属于上市公司股东的净利润12.00亿元~13.00亿元, 同比增长153.6%~174.7%,环比增长4.3%~13.0%;预计实现归属于上市公司股东的扣除非经常性损益的净利润9.50亿元~10.50亿元,同比增长152.6%~179.2%,环比增长32.2%~46.1%。
作为对比,澜起科技2025年第三季度营业收入为14.24亿元,归属于上市公司股东的净利润为4.73亿元,归属于上市公司股东的扣除非经常性损益的净利润为3.76亿元,基本每股收益为0.42元/股。
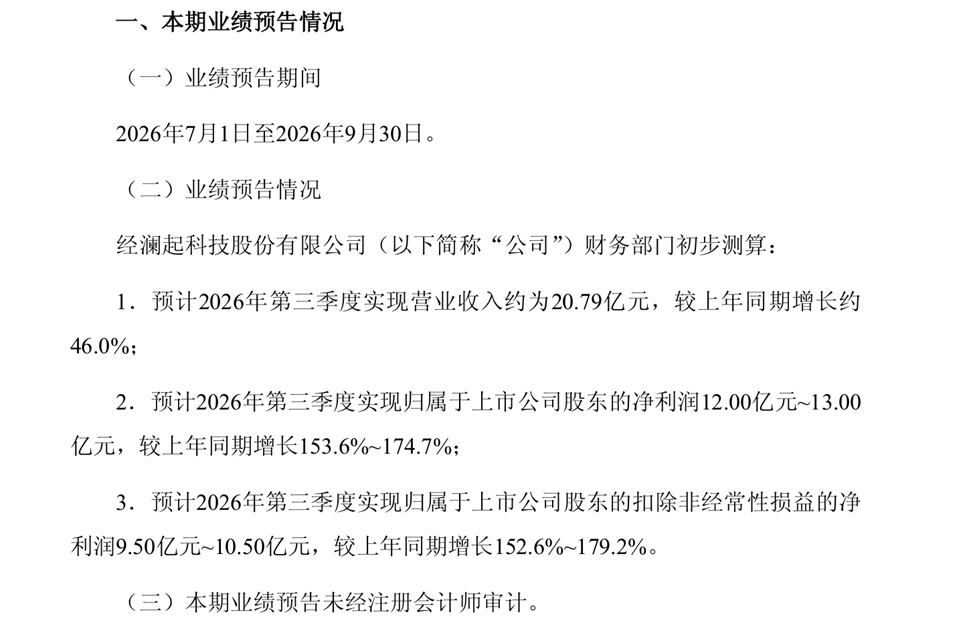
针对此次业绩变化,澜起科技表示,今年以来,随着AI推理及Agent应用快速发展,服务器CPU需求持续增长, 并进一步带动内存模组及内存互连芯片整体需求量上行。2026年第三季度,公司依托行业龙头地位,DDR5内存接口及模组配套芯片出货量大幅增加,DDR5第三、第四、第五子代RCD芯片出货占比进一步提升,推动公司经营业绩同比大幅增长。
2026年第三季度,公司预计互连类芯片产品线销售收入约为20.47亿元,同比增长约49.3%,环比增长约20.9%,预计今年第四季度相关产品需求将进一步提升;预计2026年第三季度互连类芯片产品线毛利率为68.0%~68.5%,同比增加2.31~2.81个百分点,环比增加0.57~1.07个百分点。
在此前的调研中,澜起科技曾表示AI推理及Agent 应用的快速发展将从需求总量、单机用量、单模组价值量三个维度,共同推动内存互连芯片市场规模持续扩大。
CPU需求增长,带动内存模组需求。AI工作负载正在从训练端大规模向推理端及智能体迁移,这对系统的逻辑判断、任务调度与实时交互能力提出了更高的要求,CPU的通用计算架构价值凸显。AI服务器中CPU与GPU的配置比例预计将持续提升,全球服务器CPU需求量将稳步增长。因此,服务器CPU需求增长将直接带动内存模组需求总量提升。
CPU内存通道数增加,提升单机内存模组用量上限。当前主流服务器CPU 平台内存通道数为8或12个,根据公开信息,明年量产的新一代CPU将支持16个内存通道,未来不排除相关内存通道数进一步增加,这意味着单颗CPU可支持的内存模组数量上限同步提升,为内存互连芯片带来增量空间。
DDR6标准推进,提升单模组芯片用量。JEDEC组织正持续对DDR6内存互连技术以及产品标准进行讨论,预计单根DDR6 RDIMM将配置数量更多的内存接口芯片,进一步提升单模组价值量。
内存接口芯片领域存在极高的技术和商务门槛,新进入者即便从现在开始布局,也很难在中短期内对现有竞争格局产生实质性影响。首先,该产品属于高性能、高速、非线性模拟及数模混合电路,产品研发难度大,需要长期积累相关的知识产权和设计研发经验,且该产品的关键和基础专利主要由行业龙头持有,新进入者不仅需要较长时间构建自身技术能力,还需确保产品设计不侵犯已有专利。
其次,新进入者需要及时获取JEDEC标准的最新进展,并在产品定义早期即与主流CPU厂商、内存厂商开展技术交流,这要求其具备相应的行业资源与沟通渠道,才能保证产品设计与未来标准方向相兼容。
第三,产品研发完成后还需经过主流CPU厂商、内存模组厂商及系统厂商的严格测试与验证,方能启动客户导入,而该领域的下游客户与合作伙伴多为全球行业龙头,对供应商的技术实力、产品稳定性、供货能力均有较高要求,商业准入门槛极高。
最后,内存接口芯片从研发到验证导入的完整周期较长,若新进入者现在开始布局主流代际产品,即便最终能够完成客户导入,相关产品可能已进入生命周期尾声,难以形成有效的商业回报。
而澜起科技在DDR5世代,牵头制定相关内存接口芯片的国际标准,在技术架构定义等核心环节有重要话语权,目前在研发进度上保持领先。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序