
2026年全球前九大CSP资本支出将超过9570亿美元
全球AI基础设施的投资热潮仍在加速。近日,TrendForce集邦咨询最新AI服务器产业研究显示,在超大型云端服务供应商(CSP)扩大服务器与AI基础设施投入的背景下,2026年全球前九大CSP的资本支出总额预计将超过9570亿美元,年增幅高达106%;2027年这一数字有望首次突破1.5万亿美元,较2026年再增长60%。两项预测均较此前预期有所上修。
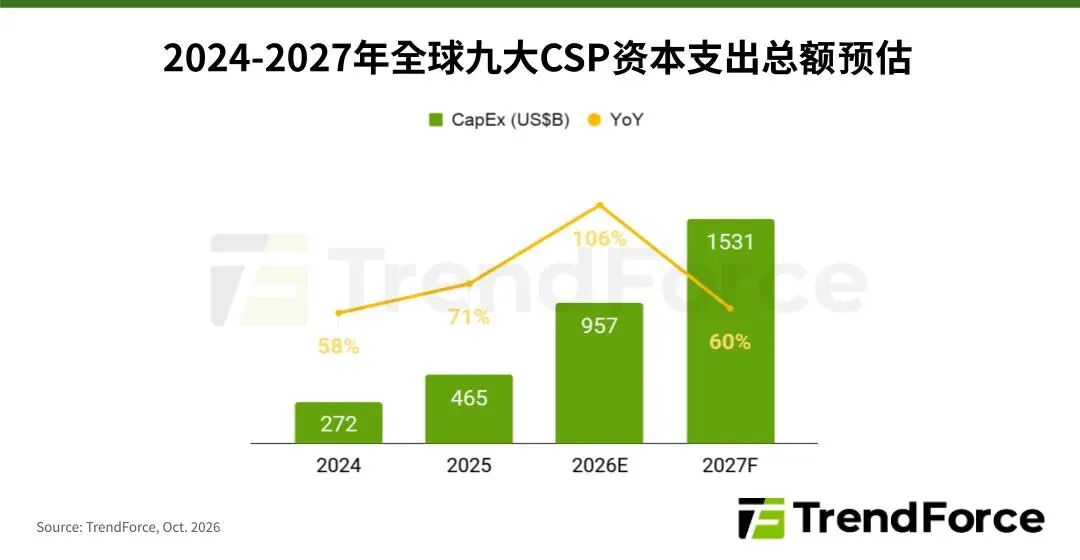
根据TrendForce的统计口径,全球前九大CSP包括谷歌、亚马逊、Meta、微软、甲骨文、字节跳动、腾讯、阿里巴巴与百度,中美云厂商各占半壁,也折射出这轮投资并非单一市场的独角戏。机构将2027年合计资本支出的增长预测由此前的50%上调至60%,背后对应三个关键因素:整机服务器系统价格上涨、供应短缺背景下零部件报价走高,以及部分零部件供应商为锁定供货要求预付款项,促使CSP将现金支出提前。换言之,上修不仅源于需求扩张,也叠加了供应链紧张带来的价格与资金面因素。
从出货端看,AI服务器需求随CSP投资扩张而持续走强。除超大规模CSP外,特斯拉、CoreWeave等二级数据中心运营商也在持续采购AI服务器。TrendForce据此预测,2026年AI服务器出货量将同比增长32.2%;展望2027年,超大规模CSP仍将是AI市场的主要驱动者,来自新型云服务商、主权AI项目以及推出新模型与应用服务的LLM开发商的增量需求,将进一步支撑采购动能,AI服务器出货量有望再增长近36%。需求来源的多元化,正在为市场景气度提供比单一巨头更稳固的支撑。
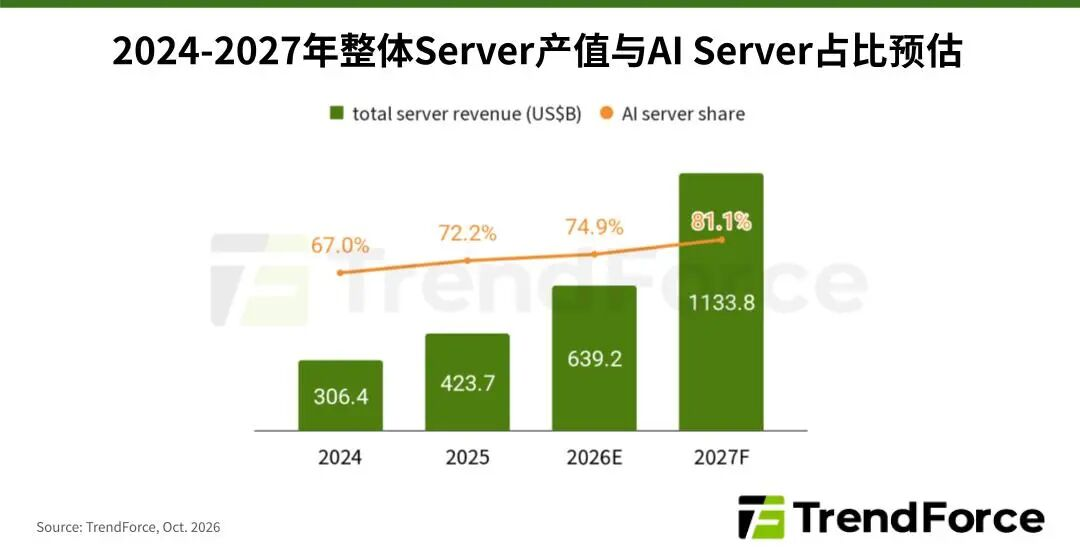
市场规模层面的扩张更为直观。得益于高单价与稳健出货,2026年AI服务器预计将带来约4790亿美元的营收,占整个服务器市场预计营收6392亿美元的近75%。进入2027年,终端订单预计将聚焦整机柜式方案,包括英伟达GB300与VR200系列,以及AMD的Helios系列;内存等关键零部件的短缺与涨价正推高新一代AI服务器机柜的单价。TrendForce据此预计,2027年全球服务器市场营收将首次突破1万亿美元,其中AI服务器营收将同比激增超过90%,达到近9200亿美元,占服务器总营收的比重进一步升至约81%。
对照TrendForce此前的预测序列,这场资本扩张的斜率清晰可见:2024年九大CSP资本支出合计2720亿美元,同比增长58%;2025年增至4650亿美元,同比增长71%;2026年预计9570亿美元,增速攀至106%;2027年预测值进一步升至约15310亿美元,同比增长回落至60%。尽管增速在两年冲高后有所回落,但绝对规模仍处于历史高位,显示投资的量级已整体抬升。
这场由云端巨头主导的投资潮,正在向产业链上下游传导。内存成为最直接的受益与瓶颈环节,供应短缺推高报价、引发预付款安排,反过来又促使CSP提前锁定产能,形成供需相互强化的循环。与此同时,高带宽内存、先进封装、光模块、液冷散热与服务器代工等环节都站在需求的确定性一侧,涨价与交付压力也在同步上移,考验供应链的弹性。值得留意的是,在超大规模云厂商之外,二级数据中心运营商与主权AI项目的入场,正在提供更分散的需求来源,为这轮扩张的持续性增添缓冲,也意味着资本开支的参与者结构较上一轮周期更为丰富。
TrendForce的研判同时透露出一种结构性的变化:AI服务器正在从服务器市场中的增量业务转向绝对主体,其营收占比预计将从2024年的67%一路攀升至2027年的约81%。当资本支出与营收规模双双站上新的台阶,全球数据中心基础设施的投资周期显然已进入一个以AI为主导的新阶段。不过,如此高强度的资本投入同样留待验证,巨额支出能否转化为可观的回报、供应瓶颈能否跟上需求节奏,以及一旦下游资本开支预期出现调整,高ASP整机方案的采购韧性如何,都是下一阶段需要持续观察的变量。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序