
2nm占比飙升至8%,台积电最新业绩来了
刚刚,台积电公布了今年第三季度的业绩情况,合并营收1.49424万亿新台币,同比增长50.9%,环比增长17.6%,净利润7630.6亿新台币,同比大增68.7%,环比增长8.0%,市场预估7394.9亿元台币。
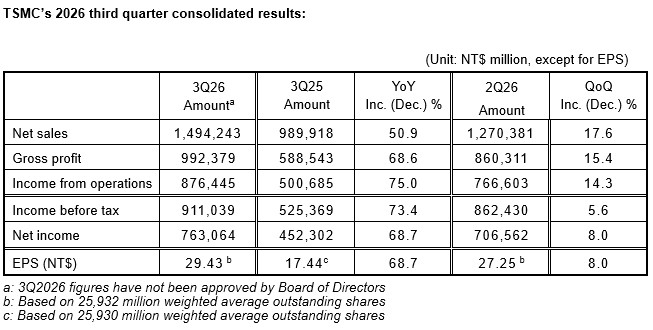
以美元计价,台积电第三季度营收467.2亿美元,同比增长41.2%、环比增长16.2%,不仅超出原财测446亿至458亿美元,也较财测上限高出约2%,反映AI加速器、高性能计算及旗舰手机芯片需求热度不减。
盈利能力方面,第三季度毛利率66.4%,较第二季度67.7%下降1.3个百分点,处于原财测65%至67%区间;营业利润率58.7%,环比下降1.6个百分点,但高于原财测56%至58%上限;净利率为51.1%。尽管2纳米快速上量带来初期成本压力,产能利用率、产品组合及美元营收依旧支撑盈利水平。
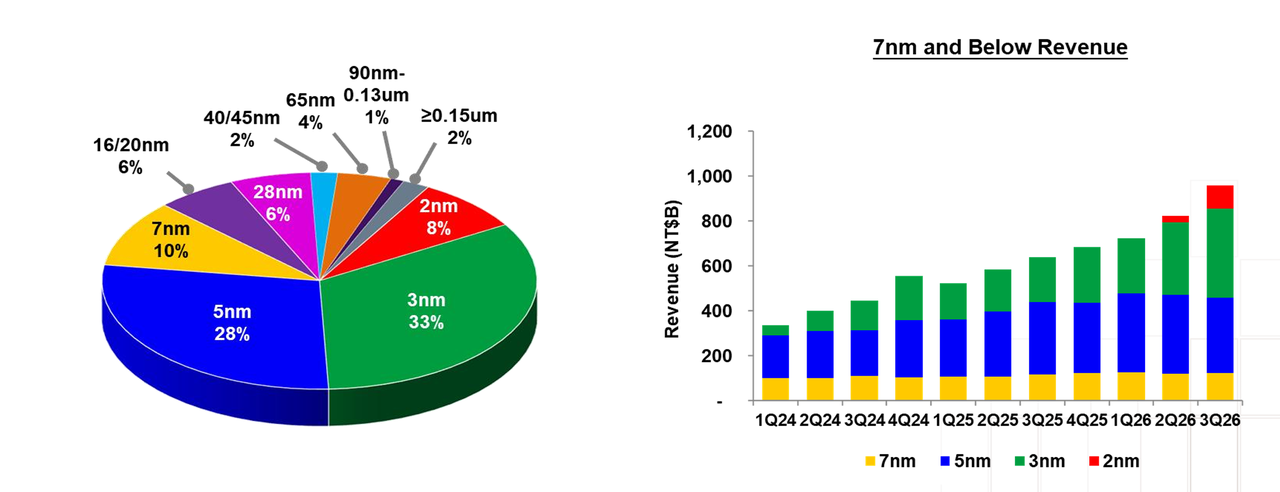
制程组合是台积电本季度业绩的一大亮点。第三季度2纳米占晶圆销售金额8%,较第二季度3%大幅提升5个百分点;3纳米占33%、5纳米占28%、7纳米占10%,7纳米及更先进制程合计占79%,较上一季度提升2个百分点。如果合并统计2纳米及3纳米,这两大先进节点已经贡献41%晶圆营收。
其中,2纳米占比仅一个季度就由3%提升至8%,说明客户新品进入密集备货阶段。随着ASIC、服务器CPU以及移动设备旗舰芯片陆续采用2纳米工艺,相关营收有望持续增长,同时也将考验台积电能否依靠良率提升、定价与规模效应,抵消新工艺初期较高的折旧和生产成本。
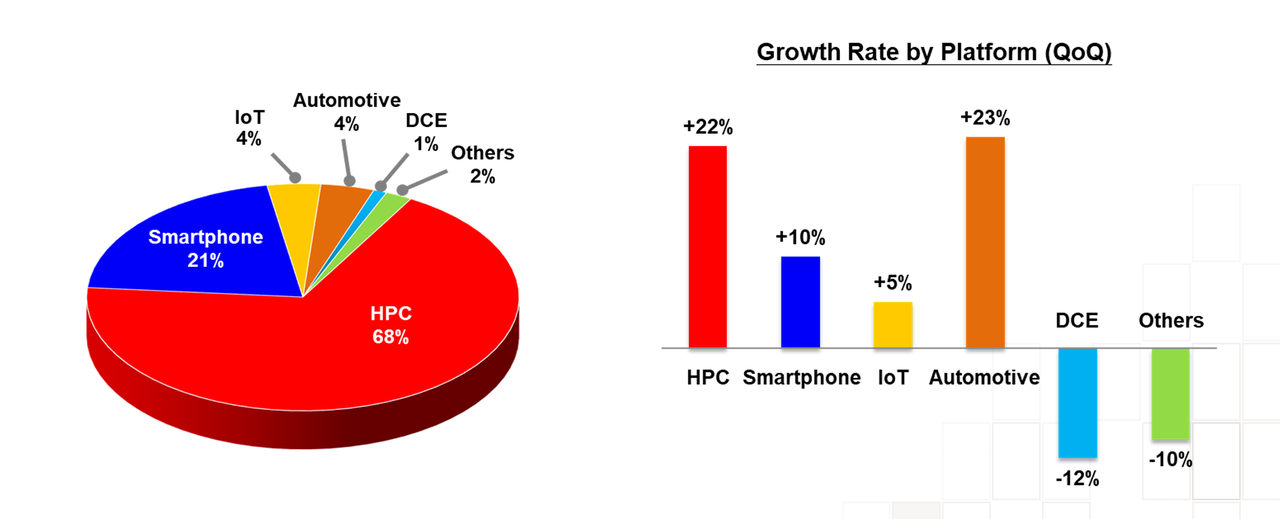
具体到业务,高性能计算业务、智能手机分别占净营收68%、21%;物联网、汽车电子、数字消费电子、其他分别占4%、4%、1%、2%。环比上一季度,高性能计算营收增长22%、智能手机增长10%、物联网增长5%、汽车电子增长23%;数字消费电子下降12%,其他业务下降10%。
台积电预估2026年第4季度美元营收将介于523‑543亿美元,按中间值测算,美元营收约环比增长14%,同比增长58%;毛利率介于65‑67%,营业利润率56.5‑58.5%,汇率假设基准为新台币31.8兑1美元。
台积电董事长魏哲家透露,台积电3纳米扩产工作持续推进,除在全球新建三座工厂外,还决定在台南再新建一座3纳米工厂,量产计划于2028年上半年启动。以往当某一工艺节点达成目标产能之后,台积电一般不会再追加额外产能。但结合公司评估,台积电正在稳步落地全球产能规划,将新建三座工厂,用以承接3纳米技术持续多年的旺盛需求。
他指出,位于中国台湾台南科学园区的全新3纳米工厂,量产筹备工作正按计划顺利开展,预计2027年上半年实现量产。除此之外,受客户强劲需求驱动,台积电决定在台南再新建一座3纳米工厂,量产计划于2028年上半年启动。台积电在上一场业绩说明会中曾提及,全球3纳米产能扩建地点包含美国亚利桑那新工厂、日本熊本二期厂区、台南科学园区厂区。
针对资本开支,台积电财务长黄仁昭重申2026年全年资本预算将介于600亿至640亿美元之间。持续预期2026‑2028年的资本开支规模将显著高于过去三年,因为台积电将持续大规模投资,支撑客户业务增长。
他指出,台积电将充分利用亚利桑那州持续扩张的产能规模,并致力于运营改善,优化成本结构。台积电也会继续与客户、供应商紧密协作,管控相关影响。总体来看,依托台积电在制造技术上的领先地位以及大规模生产基地的核心竞争优势,公司有信心在所有开展业务的地区,依旧是成本效益最优的制造商。
他提到,台积电较高的资本开支水平,始终和未来数年更大的增长机会紧密相关。鉴于来自客户持续旺盛的多年期需求。此外,尽管设备供应紧张,台积电一贯提前和设备供应商深度协作,保障产能准备,正如客户会提前与台积电对接、规划产能一样。即便未来几年台积电维持该水平的资本开支、为后续增长布局,公司依旧致力于为股东实现盈利增长;同时也坚持在年度及季度层面,维持可持续、稳步提升的每股现金股利。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序