
50亿美元,应用材料抢占芯片创新先手
应用材料CEO Gary Dickerson认为,半导体创新正在演变为一场竞赛,研发速度与技术能力同等重要。人工智能催生了对更快晶体管、更高带宽内存以及芯片间更高效互联的需求。要实现这些性能提升,需要在多个制造工艺上取得突破,往往要提前数代开展研发,相关器件才能最终量产。
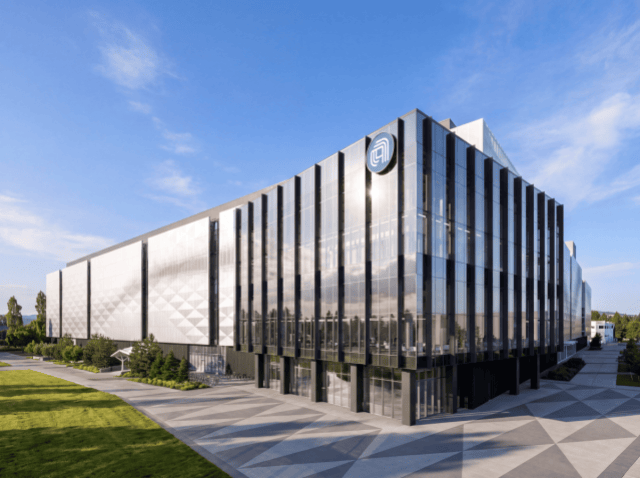
应用材料投入50亿美元,押注通过整合行业更多研发资源,助力自己赢得这场竞赛。10月12日应用材料在硅谷正式启用设备与工艺创新及产业化中心(EPIC中心)。该基地旨在汇聚应用材料工程师,以及来自芯片厂商、高校和其他设备供应商的研究人员与工程师,共同开发下一代半导体技术。
这笔投资不只是应用材料研发基础设施的扩容,也体现了该公司与半导体行业合作关系的转变:从为客户已开发的工艺提供设备,转向更早参与决定未来芯片的材料、架构和制造方法的相关决策。在中心落成前的采访中,Dickerson接受采访时表示:“我们正在提前四代开展研发。谁能最快将这些创新推向市场,谁就能取胜。”
重构研发模式
之所以需要全新研发模式,部分原因在于半导体产品的迭代速度,与新工艺落地所需时间之间的矛盾日益突出。AI处理器基本保持每年迭代,而新型半导体材料过去通常需要8至12年,才能从实验室研究走向量产。
HyperFRAME Research半导体与深度科技业务负责人Stephen Sopko近期受应用材料委托,撰写了一份半导体研发白皮书。他认为,AI处理器迭代周期很快,但新型半导体材料与制造工艺量产耗时漫长,两者之间的时间错配问题愈发明显。
Sopko表示:“这种时间节奏上的错位,正是当下行业关注的焦点。” 他认为问题不只是新材料研发难度大,而是半导体研发的组织模式本身存在短板。
相关研究通常始于高校或政府实验室,之后交由设备供应商进行工艺开发,最后再给到芯片厂商,整合进产线。不同机构有着不一样的目标、预算和成功评判标准。这种跨机构转移会造成延迟,尤其当研究人员开发出的材料或工艺,后续被证明难以大规模量产时。
Sopko称:“最需要解决的是研发工作的组织方式。集成瓶颈并不主要来自物理层面,产业化才是真正的瓶颈。”
Dickerson将EPIC看作应用材料多年前启动改革的延伸。公司此前组建了工艺集成专项团队,因为他们意识到,只优化单台设备,已经无法满足客户所需的性能提升。他表示:“举例来说,研发速度更快、功耗更低的晶体管时,需要打通整套工艺流程进行整合创新。”
EPIC计划在研发早期就让客户工程师深度参与,把各类研发能力整合在一起。Dickerson介绍,头部芯片厂商会派驻工程师常驻该基地,与应用材料在材料、薄膜沉积、工艺集成、分析领域的专家直接协作。
项目目标是缩短从找到有潜力的技术、将其整合进完整制造流程,到实现合格良率的时间间隔。Dickerson将其描述为加快从概念到产业化的落地速度。
应用材料目前已在客户工厂附近设有研发实验室,工程师在这些实验室优化现有工艺,为下一代技术量产做准备。
Sopko表示,贴近客户产线的实验室擅长解决当下生产难题,但这类实验室聚焦当前与短期需求,留给超前三到四代技术的研发空间有限。
EPIC中心将作为现有实验室的补充,在客户敲定特定芯片架构之前,提前对远期技术方案开展制造可行性验证。
从材料到系统
半导体技术之间的依存度不断提升,早期协同研发因此变得尤为关键。Dickerson指出,AI计算需要逻辑芯片、内存与先进封装协同。即便晶体管性能提升,如果处理器和内存之间无法高效传输数据,也没有意义。“如何连接所有计算组件、实现芯片互联,比以往任何时候都更加重要。”
Dickerson列举了混合键合、高带宽内存、背面供电以及垂直堆叠晶体管架构等方向,这些领域的制造工艺必须同步演进。EPIC的合作方也体现了这种更广的研发范畴。台积电、三星、SK海力士和美光是创始合作伙伴。Dickerson称,随着英特尔加入,全球五大头部芯片企业均参与该项目。
博通也加入EPIC平台。博通并不运营先进晶圆厂,而是自研AI专用芯片与网络芯片,可以带来芯片设计公司的视角。其他参与方还包括设备供应商与科研高校。
Sopko认为博通的参与意义重大,因为芯片设计师需要在产品量产多年前就了解制造能力边界。“他们需要知道设计的极限在哪里。”
这让EPIC的定位不再局限于设备与工艺开发,而是推动系统需求与半导体制造能力更早协同。
但把互为竞争对手的芯片企业放在同一个共享研发基地,也带来不少挑战。台积电、三星、英特尔在晶圆代工领域相互竞争;美光、三星、SK海力士在内存市场竞争。各家都有强烈的动机保护自身技术路线图。
Dickerson表示,应用材料通过隔离各客户研发团队,严格管控人员进出与信息权限,来化解这些顾虑。“我们做隔离,给不同研发团队设置信息防火墙。”
EPIC内部,合作方的研发区域相互独立,应用材料管控特定区域的准入权限。Dickerson说,公司可以厘米级追踪人员位置,并制定数据访问管理规则。
这套机制可以让多家企业和应用材料开展合作,同时避免各自的机密研发项目泄露给竞争对手。信任是这套模式的基础,客户必须共享前沿技术的敏感信息,才能高效协作。
不过这套全新研发模式引出一个更深层问题:未来半导体行业有多少前沿技术研发,会集中到有能力建设这类大型基地的核心设备厂商手中?
应用材料的战略投资
对应用材料而言,商业收益不止是帮助客户加快研发进度。这笔50亿美元资金用于基地建设和设备安装,后续随着运营扩大,还会持续追加年度投入。
Dickerson预计EPIC能够提升应用材料自身研发效率,同时推动自家技术更早嵌入客户未来制造流程。在客户定义新芯片架构阶段就参与其中,能让设备供应商相比后期入场的竞品获得优势。
Sopko认为这是EPIC最重要的商业影响之一。“应用材料此举,让自身更早进入客户的决策周期。” 提前参与可以让公司更清晰掌握客户未来需求,当相关技术进入量产阶段,提升拿下设备与服务订单的概率。
当然这个优势并非板上钉钉。芯片厂商仍可以认证其他厂商设备,选用替代制造方案。但在工艺架构定型前参与研发,有助于让应用材料的技术更深地融入客户生产规划。
Dickerson坦然承认其商业目标:“EPIC就是我们拿下客户设计订单的加速器。”
在Sopko看来,评判项目成败的重要标准之一,是EPIC能否提前识别不具备经济量产价值的技术,让企业避免投入数年资源后才发现行不通。识别不可行技术只是难题的一半;参与各方还必须愿意在项目推进过深之前调整投资方向。
这件事可能比单纯加速成功项目研发更难,尤其当多个合作方已经为某项技术投入资源、押注自身声誉时。
因此EPIC的长期价值,不只取决于有前景的材料和工艺多快落地量产,还取决于这套全新协作模式,能否帮助行业更好判断哪些技术值得走向量产。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序