存储芯片成本上行,消费电子迎来集体涨价周期
近期,消费电子市场正在迎来一轮由存储芯片驱动的涨价浪潮,手机、笔记本电脑两大主流终端相继上调售价。目前华为、小米等手机品牌已经落地调价;同时TrendForce集邦咨询也发出预警,受内存、SSD等零部件成本走高影响,2027年全球笔记本市场或将面临价格、出货量双重压力,成本压力正沿着产业链由上游芯片端,层层传导至普通消费者面前。
10月9日,国内手机市场迎来新一轮价格调整。华为自当天零时起,将nova16与nova16 Pro建议零售价上调400元,nova16 SE上调200元,渠道提货价同步上调;同日,小米17 Ultra全系涨价1000元,标准版起售价从6999元上涨至7999元,徕卡版起售价由7999元上调至8999元,小米官网产品定价已全部完成更新。
据悉,这已经是华为一个多月内第二次调价了,上一轮调价集中在Mate80旗舰系列,而本次涨价延伸至中端主力机型,覆盖更广泛消费群体。厂商对外表示,核心元器件采购成本超出预期,是本次涨价最直接的诱因,而存储芯片价格暴涨,是推动整机成本抬升最核心的推手。
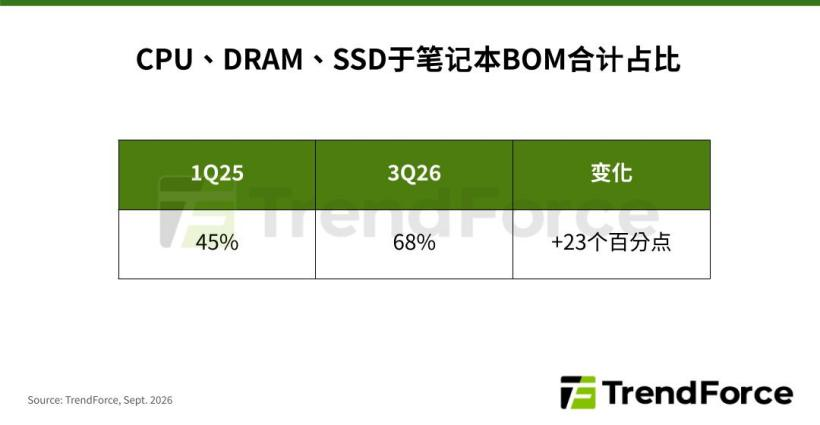
不止手机赛道,笔记本电脑同样深陷存储成本上涨的困境。TrendForce集邦咨询最新发布的报告指出,如果内存、CPU零部件价格持续维持高位,品牌厂商进一步向终端转嫁成本,2027年全球笔记本市场会遭遇出货与价格的双重考验。以一台建议零售价900美元的主流笔记本为例,2026年第三季度,CPU、内存、SSD三大核心部件已经占到整机物料成本的68%,核心存储零部件对整机定价的话语权空前提高。
面对成本上涨,摆在笔记本品牌面前的只有三条路:提高终端售价、自行压缩企业利润,或是降低硬件配置。但无论哪一种选择,都要付出相应代价,很难同时守住产品价格、硬件规格和企业毛利。
上游供需格局失衡,是本轮存储芯片涨价的根源。AI服务器产业爆发,大量抢占先进制程产能,存储原厂优先生产利润更高的服务器级内存与HBM高带宽内存,消费级手机、PC所用的DRAM供给持续收紧。据TrendForce集邦咨询分析,DRAM供应紧张局面短期内难以缓解,NAND闪存的供给压力,预计要等到2027年下半年新产能投产之后,才能够得到逐步改善。除了存储之外,PCB、MLCC、电源管理芯片等零部件同样受原材料、产能分配影响,出现了价格走高、交付周期拉长,进一步加重整机厂商的供应链负担。
而生产端的变化,同样加剧了行业压力。过去不少品牌出于地缘风险考量,布局海外生产基地,但新兴产区带来的物流调度、供应链管理额外成本,在零部件涨价的大环境下被进一步放大。TrendForce集邦咨询预估,海外制造笔记本占全球生产比重,将从2025年24%回落至2026年21%,2027年甚至或将低于20%,厂商正在风险分散和制造效率之间重新权衡供应链布局策略。
成本向下游转嫁,最直接的后果就是压制市场需求。TrendForce集邦咨询预测,2027年全球笔记本出货量大概率会迎来低个位数下滑;倘若厂商大规模把芯片涨价成本转嫁给消费者,终端售价持续走高,会拉长用户设备换机周期,出货降幅有可能扩大至高个位数区间。手机市场也出现同样趋势,终端涨价之后,不少消费者购机时开始避开大存储顶配版本,转而选择中等存储配置,延缓设备更新节奏,消费意愿被价格因素抑制。
当前,消费电子行业处于特殊的矛盾节点:AI产业拉动上游存储芯片景气上行,但手机、笔记本这类大众消费市场的内生需求并没有迎来实质性复苏。2026年笔记本出货部分依靠提前释放的换机需求支撑,随着前期库存消耗完毕,品牌厂商会直面更大的成本考验。对于整机厂商而言,未来的破局方向,一方面依靠产品结构调整,优化硬件配置组合,尽量自行消化一部分上游涨价压力,避免终端价格过快上涨;另一方面也要与上游芯片供应商签订长期合约,锁定产能,对冲价格剧烈波动风险。
对于普通消费者来说,存储芯片的周期波动已经实实在在反映到了购机预算上。未来1-2年,手机、笔记本的价格中枢大概率会维持高位。市场能否企稳,关键要看上游存储产能释放进度,以及品牌厂商能否在售价、产品竞争力和企业利润之间找到新的平衡点。在产业链供需格局迎来实质性改善之前,消费电子的“存储通胀”还将持续影响市场走向。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序