AI耳机蓄势,芯片厂商待发
传统耳机,卒?
AI耳机正在无线耳机市场中成为主流。据Research and Markets的测算,2025年全球AI耳机市场规模约为59.9亿美元,预计到2026年将攀升至74.2亿美元,并在2030年达到173.4亿美元。
消费电子行业里最常被重复的一句判断是:所有硬件,都值得用AI重新做一遍。
今年以来,耳机产品中与AI相关的功能越来越多:语音唤醒、通话降噪、录音转写、实时翻译和智能助手,都开始被纳入“AI耳机”的叙事。AI耳机还没有成为一个边界清晰的品类,芯片厂商却已经开始为它准备下一代平台。
AI耳机,是什么新物种?
如果只看近一年的新品,AI正在成为耳机进入千元价格带的一项重要支撑。
2025年9月,华为发布开放式耳机FreeClip 2,售价1299元。与上一代相比,这款产品首次搭载独立NPU AI处理器,AI算力较上一代提升约10倍,重点用于语音增强、通话和交互等任务。
今年8月,韶音推出OpenFit 2 AI,售价1398元,接入阿里千问大模型,主打长时录音、语音转写、会议总结和多语种翻译。耳机由此从“播放设备”变成了随身语音入口。
科大讯飞的路线更接近任务型终端。其AI翻译耳机在2025年11月开启预售,售价2499元,覆盖面对面翻译、通话翻译、线上同传和旁听同传等场景。2026年5月的拆解显示,这类产品在主控、麦克风阵列和本地存储上都比普通TWS更复杂。与之类似,2026年全球市场出现了带eSIM联网充电盒的AI耳机方案,Plaud将耳机接入AI Agent,试图减少对手机的依赖。
OpenAI以约65亿美元收购了前苹果首席设计师Jony Ive联合打造的设计公司LoveFrom。据多方供应链消息,双方合作的产品代号“Sweet Pea”,极有可能是一款主打AI交互的智能耳机,将2nm工艺定制芯片,目标是在耳机本体实现AI任务本地处理,计划于2026年下半年发布。
摄像头正在把AI耳机推向“全感知”设备。光帆科技在2026年春季推出Lightwear摄像头AI耳机,公开报道的首发价为1799元起,部分版本售价1999元;产品在耳机上加入摄像头,并通过充电盒的蜂窝网络和定位能力完成图像、声音与位置的协同处理。它不再只理解用户说了什么,也试图理解用户看到了什么。苹果的摄像头AirPods仍处于传闻和供应链准备阶段,多家媒体预计发布时间可能推迟至2027年。
现阶段的AI耳机大致分为三类。
第一类是手机协同型。耳机负责采集声音、播放结果和触发指令,语音识别、实时翻译、开放式问答等复杂计算由手机或云端完成。AirPods Pro 3的实时翻译是典型案例,这个功能需要连接兼容Apple Intelligence的iPhone。它的优势是耳机硬件改动有限,功能可以随手机系统升级;局限是离开手机后,耳机几乎没有独立的AI能力。
第二类是端侧增强型。语音活动检测、关键词唤醒、回声消除、通话降噪、人声分离和环境识别等低延迟任务放在耳机端,复杂的识别和大模型问答仍交给手机或云端。三星Galaxy Buds3 Pro、华为FreeBuds Pro 5的“AI免摘对话”,都属于这一方向。耳机能否在嘈杂环境中稳定收音、能否及时切换通透模式,取决于端侧算法和主控芯片,而不只是云端模型的能力。
第三类是任务型AI终端。它围绕录音、转写、翻译和会议纪要重做耳机的软硬件分工,需要更长时间保持监听、更大的数据缓存和更稳定的连接。耳机、手机和云端由此形成一个分布式计算系统:唤醒和降噪在耳边实时完成,转写可以在耳机或手机运行,翻译、总结和开放式问答则更多依赖云端。
计算任务一旦向耳机端迁移,问题就从“增加一个软件功能”变成了主控、内存、存储和电源管理的系统工程。几克重量、几十毫安时电池,要同时维持蓝牙连接、音频播放、主动降噪、传感器采集和神经网络推理,芯片已成为产业链必须回答的问题。
AI耳机,芯片先行
AI耳机的竞争,首先不是从大模型开始,而是从主控芯片开始。
传统蓝牙耳机的主控SoC,主要负责蓝牙连接、音频编解码、主动降噪、麦克风采集、触控交互和低功耗管理。AI能力加入后,芯片还要承担语音活动检测、关键词唤醒、人声分离、环境识别和部分神经网络推理。因此,AI耳机的主控芯片通常有两条路线:一条是在传统音频SoC内部加入NPU或AI加速单元;另一条是增加独立的AI音频芯片,与原有蓝牙主控协同工作。
恒玄BES2800是目前AI耳机主控芯片中最具代表性的型号之一。此前三星Galaxy Buds3系列发布时,恒玄确认该系列首发搭载BES2800。该芯片采用6nm FinFET工艺,集成多核CPU、GPU、NPU、RAM、低功耗Wi-Fi和双模蓝牙,已经不再是单纯意义上的蓝牙音频芯片。与上一代BES2700相比,BES2800的CPU性能约提升一倍,NPU性能最高提升四倍。三星Galaxy Buds3 Pro所支持的Galaxy AI实时翻译等功能,仍然需要Galaxy手机参与,但耳机端的麦克风采集、降噪、语音活动检测和音频传输,都需要主控芯片完成。
高通把AI、Wi-Fi和高端音频合并,推出的Snapdragon S7和S7 Pro Sound Platform。小米Buds 5 Pro Wi-Fi版采用高通S7系列音频平台,S7平台集成多核DSP、传感器中心、微功耗AI引擎和蓝牙连接能力,S7 Pro还加入了微功耗Wi-Fi和XPAN技术。
Google Pixel Buds Pro 2采用Google自研Tensor A1芯片。Tensor A1是专门为耳机音频处理设计的定制芯片,能够以每秒约300万次的频率对环境声音进行处理,用于主动降噪和语音增强。Pixel Buds Pro 2也是Google首款围绕Gemini设计的耳机产品。2025年推出的Pixel Buds 2a同样采用Tensor A1,并首次将主动降噪带到Pixel A系列耳机。
物奇WQ7036AX 是物奇微电子推出的一款高性能、低功耗蓝牙音频SoC,主要定位于智能音频眼镜和高端无线音频设备的音频主控。采用“RISC-V + 高性能DSP”双核架构,华为第一代FreeClip的拆解报告显示,该耳机采用物奇WQ7036AX音频主控芯片。科大讯飞AI翻译耳机的拆解也显示,其采用同一系列主控,用于无线连接、音频数据处理、复杂音频算法、AI降噪和多麦克风ENC。
安可与知存科技历时三年联合研发的Thus A1,被双方称为首款神经网络存算一体AI音频芯片。按照披露,传统蓝牙音频芯片整体算力约为30M FLOPS,Thus A1达到5G FLOPS,理论算力提升约150倍;同时,芯片并未以明显增加功耗为代价。
存储是AI耳机的另一道门槛
AI耳机的下一道门槛,不只是主控芯片,也包括存储。毕竟,普通TWS耳机单只配备一颗32M或64M NOR Flash芯片,而以豆包AI耳机为例,千元价格加上单只配2颗、一对配4颗大容量128M NOR Flash,AI耳机带来的ASP提升可以达到3到5倍。
从存储企业的产品路线看,AI耳机的存储升级主要有四个方向。
第一,容量继续提升。NOR Flash将从32Mbit、64Mbit向128Mbit、256Mbit和512Mbit扩展,SPI NAND则承担录音、会议文件和语音缓存等更大容量的数据存储。
第二,存储器与主控的距离缩短。模型推理对带宽和延迟更加敏感,片上SRAM、外置PSRAM和高集成度ePOP可以减少数据搬运,提高端侧处理效率。
第三,封装向小型化发展。BGA、WLCSP、KGD、超薄封装和多芯片合封,将成为耳机和其他可穿戴终端的重要方向。存储器不能只看容量,还要满足耳机主板对厚度、面积和散热的要求。
第四,低功耗和数据安全的重要性上升。AI模型需要长期驻留,录音数据也涉及隐私,存储器既要降低待机和读写功耗,也要支持安全启动、固件保护、数据加密和可靠的OTA升级。
存储厂商的产品布局也在随之变化。普冉的P25Q系列覆盖低电压NOR Flash,P25Q128SN容量为128Mbit,工作电压低至1.1—2.0V;公司将AI耳机、AI眼镜和AR/VR列为消费电子重点方向,并披露相关NOR产品已实现批量出货。恒烁半导体已推出256Mbit NOR,并推进512Mbit产品,应用对象覆盖智能穿戴和物联网终端。武汉新芯XM25Q系列覆盖16—256Mbit,面向需要更大固件和算法空间的可穿戴设备。
当模型权重和音频缓存需要更高带宽时,PSRAM成为另一条路线。紫光国芯在2025年推出了32Mbit、64Mbit和128Mbit PSRAM产品,兼容Xccela接口,采用BGA24L超薄封装,并支持KGD形式。AP Memory的APS6404L提供64Mbit QSPI PSRAM,华邦也提供面向低功耗终端的PSRAM和HyperRAM。PSRAM的优势是读写速度和随机访问效率较高,适合运行时缓存,但它需要额外封装和供电,设计者必须在带宽、待机功耗与主板面积之间取舍。
佰维存储的路线更偏向高集成度存储。公司产品覆盖SPI NOR Flash、SPI NAND、eMMC、UFS、ePOP和LPDDR,并将智能穿戴列为应用方向。其基于LPDDR4X的144球ePOP,将eMMC 5.1与LPDDR4X合封,芯片尺寸为8.0×9.5×0.8毫米,容量最高可达32GB+16Gb。佰维还推出了ePOP5X,用于拓展AI穿戴设备的轻量化存储能力。
ePOP并不是传统TWS耳机的标准配置,但它代表了另一种可能:当耳机形态向录音耳机、会议耳机和具备独立计算能力的任务型终端发展,单颗NOR Flash已经无法满足需求,存储器需要与运行内存进行更高程度的集成。通过ePOP、LPDDR和嵌入式存储的组合,终端可以在有限空间内获得更大的容量和更高带宽。
带摄像头的AI耳机也来了?
值得一提的是,有些AI耳机还具备摄像头。
除了前文提到的光帆科技的AI耳机,此前深圳睿宝智能(VibeLens)推出的MusicCam耳机,是全球首款在Kickstarter上成功众筹的AI摄像头耳机。该产品主打户外运动场景,因此对摄像头性能要求较高,搭载索尼IMX219传感器,拥有3200万像素(32MP),支持1080P视频录制。值得一提的是,该摄像头可旋转,支持±30°可调角度(向左或向右)和73°视角宽度。
AI摄像头耳机并非全新概念。早在2023年,苹果、华为就提交了多项相关专利,描述了一种集成摄像头、麦克风的头戴式设备,可捕捉用户视野并进行情境感知,适用于辅助导航等场景。
面向环境感知耳机(摄像耳机),国内芯片企业北京君正也推出了业界尺寸最小的穿戴 ISP 方案之一,CW020系列以 2×5.5mm(11mm²)的极致小封装与 DDR-less 架构。面积仅 11mm²(约一粒米大小),可在耳机柄、眼镜腿等传统 ISP 无法进入的空间从容布局,且无需 DDR/PSRAM,仅需 SPI NOR Flash。
结语
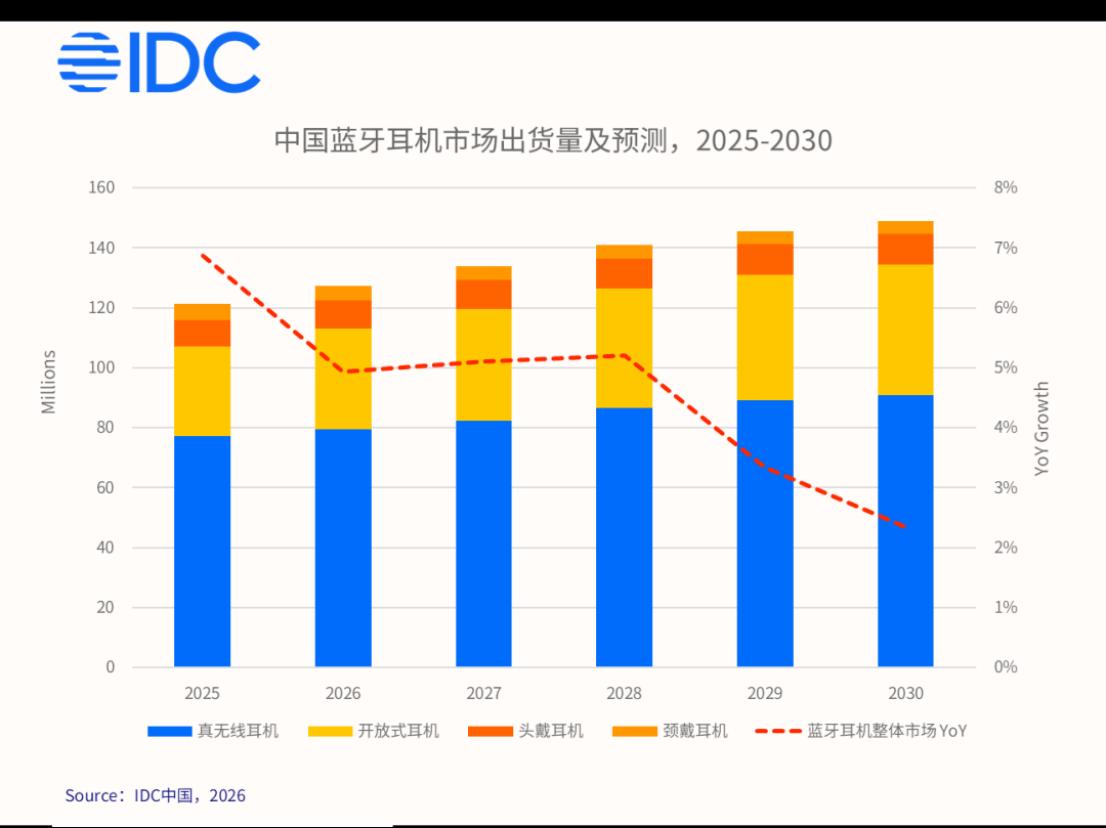
据IDC数据,2025年中国蓝牙耳机市场,真无线产品出货7,721万台,同比增长6.7%,入门级产品及与手机绑定的出货政策带动增长。开放式产品出货2,996万台,同比增长20.2%,开放式已从快速爆发阶段逐步转向稳健增长阶段,其中细分市场呈现出不同的发展结构。
耳机赛道越来越火爆,在大模型加持,智能穿戴有望改变刷手机的习惯。2026年的AI耳机市场还没有形成统一的产品边界,但供应链的变化早已暗潮涌动。
耳机主控从蓝牙连接和音频编解码,扩展到NPU、传感器融合、安全启动和模型更新;存储从单一固件Flash,扩展到NOR、NAND、PSRAM和ePOP的组合;摄像头、蜂窝通信和定位,又把部分产品推向可穿戴计算终端。未来随着AI,连接与低功耗技术持续升级,耳机将成为AI智能硬件的重要载体之一。
此内容为平台原创,著作权归平台所有。未经允许不得转载,如需转载请联系平台。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序