美光目标价直冲2000美元,内存超级周期仍未结束!
在美光科技公布财报前夕,华尔街又给出了一个激进目标价。
据报道,D.A. Davidson分析师Gil Luria重申对美光2000美元的目标价,较美光最新收盘价高出约100%。相关数据显示,分析师对美光的平均目标价约为1520美元。
9月28日,美光股价收于1053.98美元,当日下跌2.61%。今年以来,受益于AI驱动的存储需求,美光股价累计上涨234%。在这样的涨幅之下,Luria依然看好美光,核心依据是AI带来的内存需求仍在持续释放。
AI需求,正在撑起内存市场
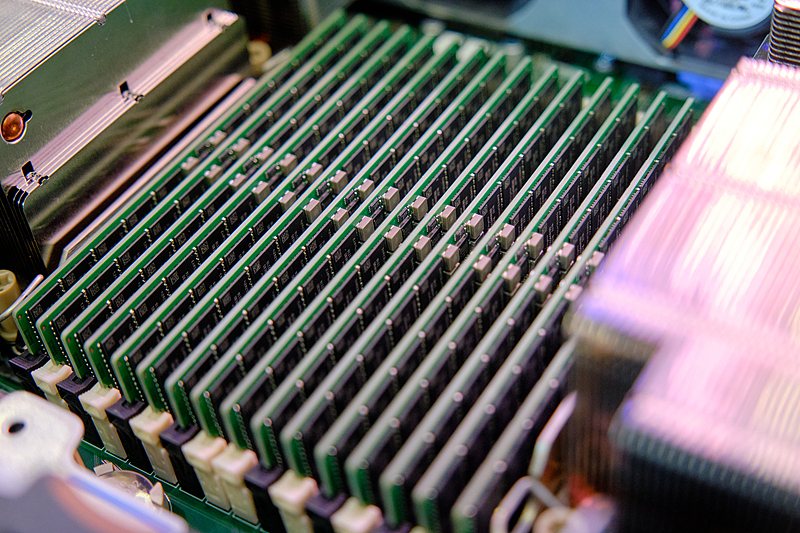
Luria指出,内存是AI大模型运行的重要组成部分。模型容量越大,对内存容量的要求越高,更大的内存也能够支持更快的推理和更长的上下文窗口。与此同时,产业链企业不断释放供给偏紧的信号,新增产能短期内很难完全跟上需求增长。
TrendForce数据显示,2026年第二季度全球DRAM产业营收达到154.73亿美元,环比增长59.5%。AI服务器需求增长,带动HBM、LPDDR5X以及高容量RDIMM需求上升,同时供应商库存维持低位,新增产能优先向服务器市场倾斜。TrendForce预计,2026年第三季度传统DRAM合约价格仍将上涨13%至18%。
Luria认为,市场当前给出的估值已经在计入存储周期接近尾声,但AI算力需求依然保持增长,这意味着市场对于后续内存需求的判断,可能仍然偏保守。
其中,HBM是这一轮行情中最重要的产品之一。随着英伟达、AMD以及云服务商持续建设AI基础设施,对高带宽、高容量内存的需求快速增长。不过,HBM与传统DRAM需要共享部分晶圆制造资源,HBM扩产也会影响普通DRAM的供应。
9月29日,三星电子表示,HBM预计在2027年占全球DRAM晶圆产能接近30%,目前约为20%。三星同时指出,HBM和标准DRAM需要竞争相同的晶圆产能。TrendForce此前也预计,到2026年底,三大DRAM供应商用于HBM的晶圆投入占比将达到约22%,2027年底进一步升至约30%。
这意味着,HBM需求增长带来的影响并不局限于高端内存本身。随着更多产能向HBM倾斜,服务器DRAM等产品的供给也可能进一步收紧。供需偏紧之下,SK海力士、三星和美光等头部厂商获得了更强的定价能力,存储价格上涨也成为支撑企业业绩的重要因素。
美光押注AI内存,CPU也在成为增量
美光的业绩已经体现出AI需求的拉动。
公司此前公布的2026财年第三季度财报显示,营收为414.56亿美元。对于2026财年第四季度,美光预计营收约500亿美元,上下浮动10亿美元,预计毛利率约86%,GAAP摊薄每股收益预计为30.73美元,上下浮动1美元。
产品方面,美光已经进入HBM4高量出货阶段,并向多个客户提供认证样品;HBM4E也已进入开发,预计2027年量产。同时,公司已经向服务器客户提供256GB DDR5 RDIMM认证样品。
美光与AI公司的合作也在进一步深入。今年6月,美光与Anthropic宣布达成战略协议,合作范围覆盖AI架构中的内存和存储设计、供应协议以及企业AI应用。
从HBM到高容量服务器内存,美光已经进入AI基础设施的多个关键环节。
Luria还特别强调了一个容易被市场忽视的方向:AI对内存的需求并不只来自GPU。
AI服务器本身就是一个完整的计算系统,CPU同样承担着数据处理、调度等任务。随着AI推理和Agent应用发展,对CPU性能以及服务器内存容量的需求都会同步提升。这也是Luria所说的“GPU、CPU、内存三位一体超级周期”。
他的判断中存在一个值得关注的预期差:投资者一方面担心存储周期接近尾声,另一方面又看好CPU市场在2030年前持续增长。AMD和英特尔目前的市盈率约为40至60倍,美光则只有约7倍。摩根大通分析师Jay Kwon也表示,未来两年的内存供需缺口仍可能延续,投资者低估了内存需求从GPU向CPU扩展的趋势,这可能成为后续上调需求预期的重要因素。
此外,Luria提到,Meta近期Muse互动应用的发展,也在一定程度上缓解了市场对于大型科技公司内存需求下降的担忧。就在几周前,市场还在担心Meta的需求会不会减弱,但从目前的情况看,这种可能性似乎有所降低。
财报将成为重要观察窗口
美光将于9月30日盘后公布2026财年第四季度业绩。
这份财报不仅关系到美光自身,也会成为观察DRAM、HBM以及整个AI数据中心产业链景气度的重要窗口。市场一方面会关注AI服务器需求能否继续增长,另一方面也会关注HBM扩产对传统DRAM供给的影响,以及美光能否继续维持目前的价格和利润水平。
Luria给出的2000美元目标价,本质上押注的是AI需求能够继续拉长这一轮存储行情。
对于存储行业来说,AI带来的变化已经不只是HBM这一项产品的需求增长。随着AI服务器规模扩大,GPU、CPU、高容量DRAM以及HBM之间的联系越来越紧密,整个系统对内存的容量、带宽和数量要求都在提高。
如果AI基础设施建设继续推进,而新增内存产能释放速度仍然有限,这一轮存储行业的高景气就仍有延续空间。
美光即将公布的这份财报,也将成为市场重新评估这一逻辑的重要节点。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序