2036年冲击480亿美元,硅光子与InP PIC市场爆发
光子集成电路(PIC)采用半导体行业成熟的制造工艺,将复杂的光学功能微型化集成到单颗芯片上。相比电子集成电路,光子集成电路具备显著优势。光的传播速度约为电信号的3倍,因此光子集成电路能够实现高得多的数据传输吞吐量。同时,光子集成电路的传输损耗通常远小于电子集成电路的电阻损耗。上述特性让光子波导的数据传输效率最高可达电子器件的10倍,带宽提升100倍,延迟大幅降低(仅为电子器件的0.3倍),通常还能节约能耗。此外,光子集成电路可以集成到成熟的CMOS工艺中,相对容易和现有电子系统结合,进一步提升其通用性,助力数据通信技术发展。
IDTechEx在《硅光子与光子集成电路2026-2036:技术、市场与预测》报告中预测,该市场将以21.9%的复合年增长率(CAGR)增长,到2036年规模达到480亿美元。基于光子集成电路(PIC)的光收发模块正快速成为AI变革中的核心器件,这类器件能够提速数据中心节点间互联,同时降低功耗,支撑更大规模AI模型的训练与运行。但与纯电子集成电路不同,光子集成电路需要集成III-V族半导体来实现激光器功能,因为硅本身无法产生激光。截至2026年,主流选用材料为磷化铟(InP)。
磷化铟对比硅光子:并非非此即彼的二元对立
光收发模块主要使用两类光子集成电路:硅光子器件与单片式磷化铟器件。单片式磷化铟方案在磷化铟基底上制作完整的光子集成电路,包含调制器、激光器、光电二极管与波导。该方案无需将磷化铟激光器键合到硅光子芯片上(也规避了键合带来的界面损耗),但磷化铟材料成本较高、供应受限,且晶圆尺寸更小,良率远低于硅工艺。
与之相对,硅光子方案尽可能使用硅材料,仅在激光器和光电二极管部分采用III-V族半导体。光子领域常见的一个认知误区,就是把磷化铟方案和硅光子方案对立起来。截至2026年,几乎所有硅光子器件都会搭载磷化铟激光器。因此硅光子渗透率提升,并不会挤压磷化铟元器件的需求,只是会改变磷化铟需求的结构。
光子技术拉动磷化铟需求
铟是锌冶炼的伴生副产品。IDTechEx研究显示,全球约70%的铟供应集中在中国。这种区域集中性带来额外供应链风险:中国已于2025年4月对铟等多种材料实施出口管制。目前,该出口管制仅要求办理许可,并未全面禁止出口,但这也反映出光子产业全球供应链的脆弱性。铟经过加工后与磷结合制成磷化铟(InP)衬底,这一高度专业化领域由Sumitomo Electric、AXT、JX Nippon以及Freiberger主导。磷化铟晶圆随后送往外延代工厂,通过金属有机化学气相沉积(MOCVD)或分子束外延(MBE)设备生长晶体薄膜。
近年来,高品质磷化铟衬底需求激增。尽管厂商正在扩产,但这已经成为AI硬件落地过程中新出现的瓶颈。完成外延后,代工厂在晶圆上制作激光器、调制器等器件;成品既可以作为分立器件出售,也可以封装为磷化铟光收发模块,或是集成到硅光子器件中。总体来看,磷化铟器件良率远低于硅器件,可用晶圆尺寸也更小。
硅代工厂已经成熟量产12英寸晶圆,而磷化铟主流还是2英寸、3英寸和4英寸晶圆。面对供应持续紧张的市场,行业已经开始推进更大尺寸晶圆平台的研发。该报告发现,多家厂商正在转向6英寸磷化铟晶圆。
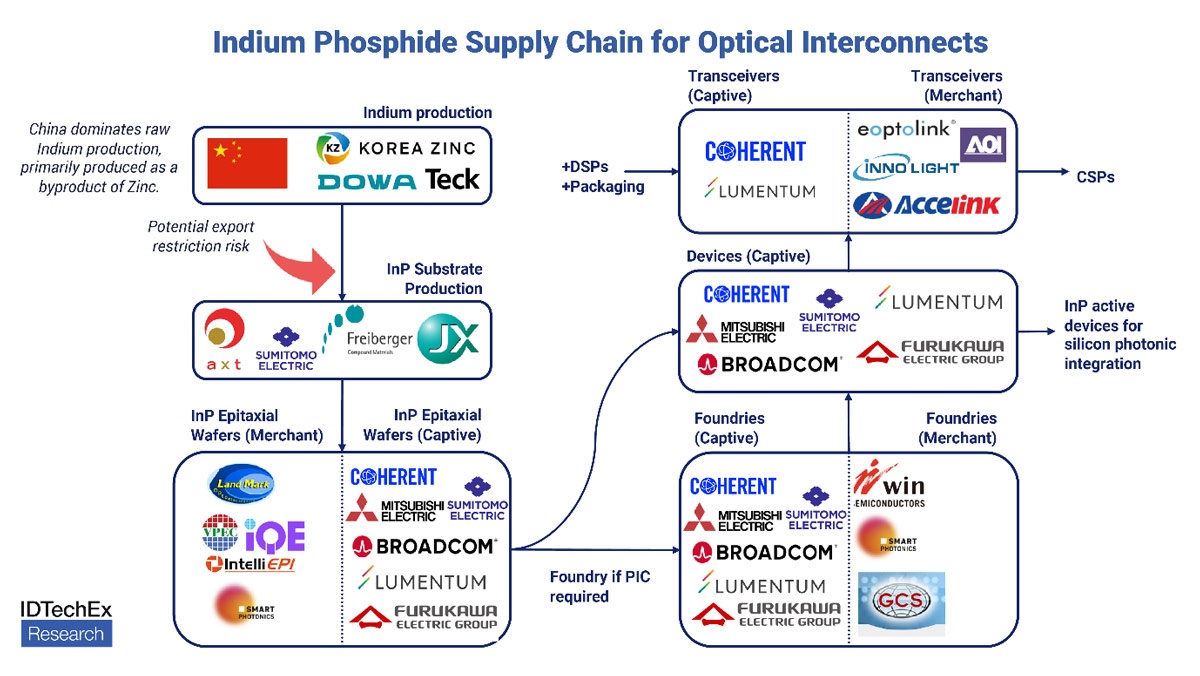
从铟原料生产到光收发模块组装的全球磷化铟供应链。外延生长到器件制造环节,很大一部分产能属于自用产能。
磷化铟供应链以自用产能为主
IDTechEx调研表明,头部磷化铟厂商大多具备高度垂直整合能力。Coherent与Lumentum均掌控从晶圆到最终产品(激光模组或光收发模块)的全链路供应。与之不同,硅光子电路通常交由外部代工厂(如TSMC、Tower、GlobalFoundries)制造,之后再交给封测外包(OSAT)合作伙伴完成后续工序。
长期以来,磷化铟产业面向通信领域小批量、高价值的专用产品,行业并未形成分工协作的全球化生态。磷化铟外延工艺存在大量专有技术,器件制造环节大多保留在企业内部。但这套定制化小批量生产体系,正面临前所未有的旺盛需求。头部厂商Coherent和Lumentum均表示,需求远超供给,NVIDIA等大型企业也在主动争取锁定长期磷化铟器件供应。
IDTechEx指出,由此带来的下游影响,是硅光子方案落地提速。硅光子方案仅需要结构更简单的连续波(CW)激光器,光信号调制工作交由硅基调制器完成。
市场快速迭代,新一代材料平台蓄势待发
IDTechEx还调研跟踪评估了硅与磷化铟之外的多种新兴材料平台,包括薄膜铌酸锂(TFLN)和钛酸钡(BTO)。这类材料具备极高的开关频率,在量子技术等新兴光子集成电路场景中极具潜力。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序