卡住AI数据中心的,从来不是算力
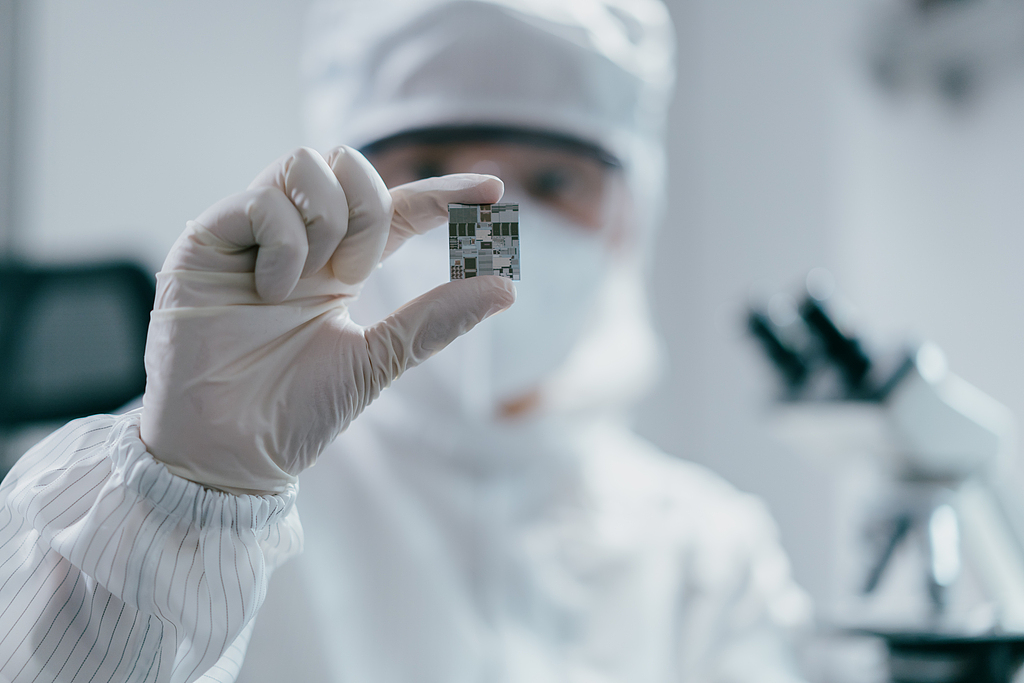
人工智能(AI)半导体的竞争焦点,正在从芯片的计算性能转向数据传输速度。无论芯片的计算速度有多快,如果数据无法及时完成交换,整个系统的性能依然会受到限制。采用光信号替代电信号的共封装光学(CPO),正成为解决下一代AI数据中心这一瓶颈的关键技术。
CPO是一种将半导体芯片与光引擎集成或紧密部署在同一封装中的技术。在传统方案中,芯片产生的电信号需要经过基板和电路传输数据,随着传输距离增加,不仅功耗会上升,信号强度也会逐渐减弱。CPO则是在靠近芯片的位置将电信号转换为光信号,从而同时降低信号损耗和功耗。这项技术的核心是硅光子技术(Silicon Photonics)。它将光学技术引入硅半导体工艺,用于实现光信号的传输与转换,再结合先进封装技术,将光引擎与半导体芯片进行高度集成。
竞争基准正在发生变化
AI数据中心的快速发展,是CPO受到关注的重要原因。过去,单颗芯片的性能和计算速度是衡量竞争力的重要指标;如今,芯片与高带宽存储器(HBM)之间的连接速度,以及整个系统的数据传输效率,正变得越来越重要。
AI数据中心需要将大量GPU、AI加速器、存储器和网络设备进行高速互联。即使计算芯片本身的性能不断提升,如果芯片之间的数据传输无法实现高效衔接,整个系统的运行效率仍会受到影响。CPO市场也因此展现出较大的增长潜力。据英国市场研究机构IDTechEx预测,今年全球CPO市场规模约为9500万美元(约合1300亿韩元),预计到2035年将以30%的复合年增长率增长,市场规模超过12亿美元(约合1.6万亿韩元)。
全球竞争加速,韩国企业加入布局
CPO的竞争正在从单纯的半导体设计领域,进一步延伸至光引擎制造、先进封装以及系统集成等多个环节。
台积电较早开始布局硅光子和先进封装技术。通过“COUPE”技术,台积电将电子芯片与光子芯片进行集成,重点提升光引擎的集成密度,并计划于今年下半年实现量产。其整体方案将硅光子、HBM以及3DFabric(3D堆叠与封装技术)结合,并应用于面向AI的高性能计算(HPC)平台。
英伟达和博通也已经开始批量出货采用CPO技术的网络平台及交换机产品。CPO产业链并不局限于交换机ASIC和光引擎,还涉及激光器、光学器件、光纤与连接器、晶圆代工、先进封装以及系统组装和测试等多个环节,因此也正在吸引光通信器件、封装以及系统制造企业加入。
韩国存储器企业三星电子和SK海力士同样开始加速布局CPO技术。三星电子正在推进硅光子技术研发及相关平台收购,并计划在2027年实现CPO商业化,2028年实现AI半导体与硅光子融合产品量产。三星希望采取“Turnkey(一站式)”策略,将硅光子与HBM、系统半导体代工服务以及封装能力结合起来,提供完整解决方案。SK海力士则将重点放在存储器与处理器之间的光互联。该公司研究人员曾在国际期刊《Nature Electronics》发表有关CPO技术路线图的研究。研究提出通过光连接存储器和处理器的架构,以缓解大规模AI系统中的数据传输瓶颈,并对其商业化前景进行了探讨。
商业化仍面临多重挑战
目前,CPO仍处于商业化早期阶段。由于工艺复杂度较高,要实现大规模量产仍面临诸多挑战。首先,光学器件与半导体芯片需要进行高精度对准,同时还要解决封装内部产生的热量管理问题。此外,如何在生产过程中降低缺陷率、提高良率,也是CPO实现规模化量产的关键。维护同样是CPO商业化需要解决的问题。传统可插拔光模块出现故障后可以直接更换,而CPO将光引擎直接集成到封装内部,一旦发生问题,就需要建立与系统架构相匹配的检测和维修体系。与此同时,与现有方案相比,CPO最终能够将制造成本和运营成本降低多少,也将直接影响其商业化速度。
业内分析认为,CPO在全球范围内的应用有望进一步提速。在CES 2026期间,英伟达曾将今年第三季度视为CPO商业化的重要转折点。一位业内人士表示,过去行业更加关注如何提升存储器半导体本身的性能和竞争力,如今越来越多人意识到,仅仅生产出性能优秀的存储器已经不够了。该人士进一步指出,行业已经进入一个新的阶段:不仅需要提升单项技术的竞争力,还需要思考如何将不同技术连接起来,并对整个系统进行协同优化。
总体来看,CPO被认为是解决AI数据中心数据传输瓶颈的重要技术路径,但其最终商业化进程,仍取决于良率提升、维护体系建设以及成本下降等实际问题能够多快得到解决。未来,三星电子和SK海力士此前制定的技术路线能否进一步转化为实际量产,以及两家企业如何缩小与台积电、英伟达和博通等先行者之间的差距,将成为CPO产业发展值得关注的重点。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序