英伟达押注玻璃基板,设备成量产关键卡点
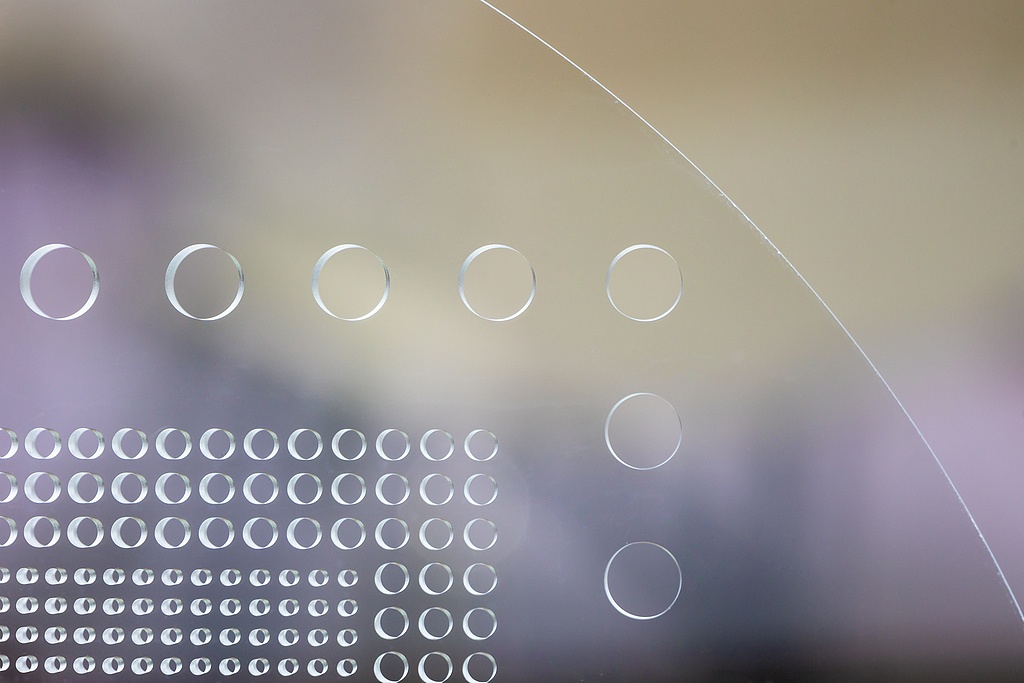
据报道,英伟达正在评估玻璃基板方案,并与德国设备商SCHMID等企业合作,希望韩国、日本等地的基板厂商在两年内完成相关开发,最快于2028年前落地。此前,英伟达已经与台积电推进面板级封装,也与康宁合作光互连产品,如今又把目光伸向玻璃基板及其制造设备,意味着这家AI芯片巨头正在把供应链布局进一步向上游延伸。
设备如今已经成为玻璃基板量产绕不开的一环。SCHMID在2026年上半年财报说明会上表示,公司正与英特尔、英伟达、AMD等产业链核心供应商合作开发玻璃基板设备。公司首席销售官Roland Rettenmaier明确提到,TGV,也就是玻璃通孔的金属化,是当前最主要的技术瓶颈,终端客户认证也尚未完成。换句话说,玻璃基板距离真正进入大规模生产,卡住的已经不只是材料本身,还包括打孔、金属化、对位和良率等整套工艺。
英伟达此前已经释放了明显信号。黄仁勋与SK集团会长会面时,就曾讨论包括玻璃基板在内的下一代半导体合作。今年5月,英伟达又与康宁达成多年期商业与技术合作关系,并通过认股权证安排向康宁追加投资最高27亿美元。康宁计划在美国新建3座制造工厂,把美国光连接制造能力提升10倍。严格来说,这一合作聚焦的是AI基础设施所需的光连接产品,并非纯粹的玻璃基板,但它同样说明英伟达正在提前锁定关键上游产能和技术。
与此同时,台积电持续推进CoPoS面板级封装。TrendForce预计,台积电的310×310毫米CoPoS方案将在2026年进行设备和材料验证,2027年进入试产,2028年下半年量产,玻璃则被视为后续演进方向。
玻璃开始被重新审视
为什么整个产业链突然开始认真研究玻璃?核心还是AI芯片越来越大。
第一,传统ABF、BT等有机基板开始承受尺寸、热膨胀和翘曲压力。英特尔早在2013年前后就开始相关预研,2023年正式公布玻璃芯基板路线图,但到目前仍没有全面量产。英特尔指出,相比有机材料,玻璃具有更好的平整度、机械稳定性和尺寸稳定性,可实现更高的互连密度。其热膨胀系数还能调节到约3至9 ppm/℃,与硅更加接近,在大尺寸封装中能够降低热应力和翘曲。英特尔此前还披露,玻璃基板有望实现约10倍互连密度,并降低图形畸变和翘曲。
第二,面板级封装正在进一步放大玻璃的优势。AI芯片集成GPU、HBM和多个Chiplet后,封装面积持续增加。以英伟达为例,Blackwell封装面积约2739mm2,下一代Rubin Ultra预计达到7470mm2。面对这样的尺寸,300毫米圆形晶圆用于制作硅中介层时,边缘会产生较大浪费,而510mm×515mm矩形玻璃面板的面积利用率可以超过75%,更适合大尺寸封装。
第三,高速光互连同样需要玻璃提供低损耗平台。在CPO中,随着信号速率和互连密度不断提高,材料本身的介电损耗、串扰和信号完整性越来越重要。玻璃的介电损耗低于传统有机材料,适合高速信号传输。ECTC 2025上,研究人员已经展示直径约6μm、纵横比超过15:1的TGV;佐治亚理工学院的研究则实现了220GHz堆叠玻璃器件,在200GHz附近实现约0.3dB的过渡插损,说明玻璃在高速互连领域已经具备实验验证基础。
真正的难点,开始转向制造
这也是SCHMID等设备商开始受到关注的原因。玻璃基板量产需要在大尺寸面板上完成激光打孔、TGV金属化、精细线路制造和高精度对位,其中任何一个环节出现缺陷,都会直接影响整片面板的良率。
尤其是TGV金属化,需要让金属稳定进入微米级通孔并形成可靠导通,这对电镀设备、化学工艺、设备精度和整体工艺窗口都提出了更高要求。SCHMID目前与英特尔、英伟达、AMD供应链厂商合作,本质上就是在提前把设备这一环补上。
国内产业链也已经开始加速跟进。近日,京东方在IPC 2026开幕式上表示,公司正准备投资半导体玻璃基板载板量产线,并与客户共同开发相关产品。
沃格光电则长期布局TGV玻璃基线路板。公司半年报显示,相关业务仍处于产业化发展初期,部分产品已经从送样验证进入小批量交付阶段,公司正在持续推进重点产品的客户验证和量产导入。此前,沃格光电的1.6T光模块玻璃基载板也已经完成小批量送样。
设备端同样已经出现量产订单。盛美上海今年已获得国内先进封装客户首台510mm×515mm面板级水平式电镀量产设备订单,计划于2027年第一季度交付。公司目前的设备已经支持310mm×310mm、510mm×515mm和600mm×600mm等面板尺寸。对于未来的玻璃基板和面板级封装来说,这类大尺寸电镀能力正是从实验线走向量产线必须补齐的基础设施。
从英伟达寻找SCHMID等设备合作伙伴,到康宁、台积电,再到京东方、沃格光电、盛美上海加速布局,玻璃基板正在从长期研发课题进入产业化验证阶段。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序