三星代工复苏,2nm与美厂拖后腿
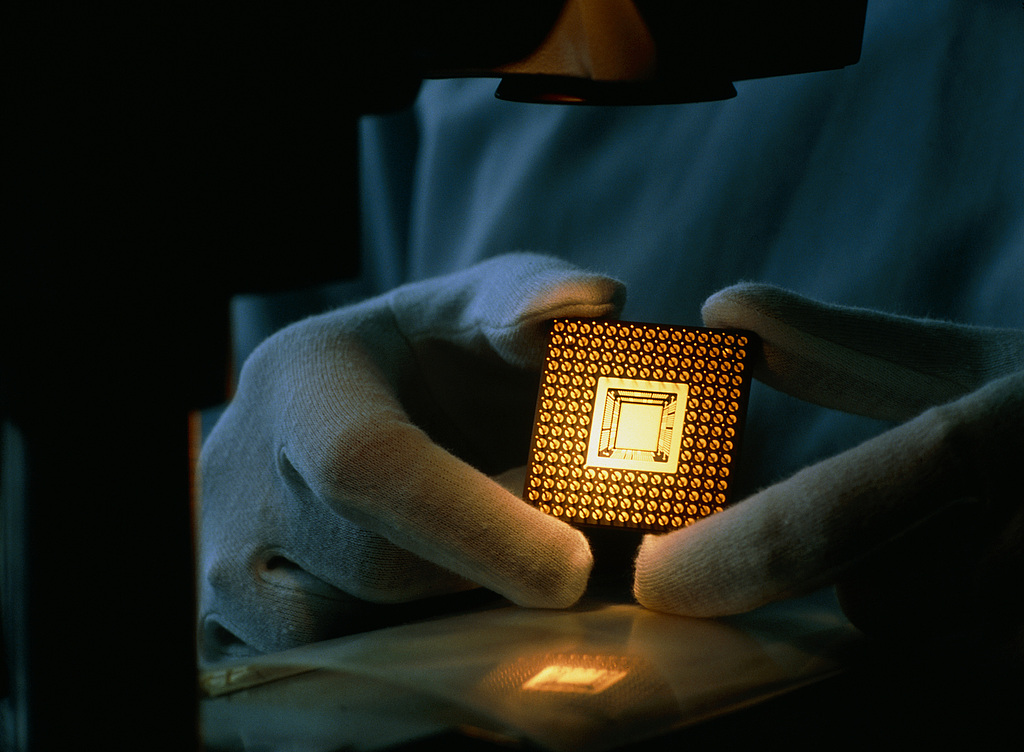
三星电子晶圆代工业务复苏步伐正在加快,产能利用率提升、报价企稳、先进制程需求走强推动业绩改善。不过业务能否持续盈利,取决于2nm良率水平,以及得州泰勒工厂产能爬坡速度。
三星表示,受高带宽内存(HBM)基础裸片需求、美国客户订单旺盛拉动,不计激励相关准备金的前提下,晶圆代工业务第二季度业绩大幅改善。全制程节点的产能利用率相比2025年有所提升;8nm及以下先进制程依托高增长产品销量增长,产能利用率创下新高。三星表示,有望在不久后实现盈利,但代工业务受客户生产计划约束,盈利到来的具体时间仍难以预判。
报价与产能利用率双双改善
复苏不只体现在产能利用率上。此前报道称,三星在7月对部分新先进制程代工订单上调最高15%的报价;其平泽4nm产线自2025年末起已经满负荷运行。前几年,产能利用率低迷、良率问题拖累业务表现,而当前全行业先进制程产能紧张,给三星留出了调价空间。
2026年下半年,三星计划使用第二代2nm工艺提升新款移动产品产能,并扩大4nm LPU与HBM基础裸片的销售规模。美国与中国客户在各制程节点的需求持续上涨,有望带动晶圆代工营收实现两位数增长。
尽管经营环境好转,三星尚未将复苏转化为显著的市场份额增长。TrendForce数据显示,其二季度晶圆代工营收环比上涨1.8%,达到32.6亿美元,但全球市场份额下滑至5.9%。台积电依旧占据主导地位,份额72.5%,营收约402亿美元。
上述数据说明,三星运营表现改善速度快于竞争力提升速度,这也让市场更加关注:更高的产能利用率、上调后的报价,能否转化为可持续的利润率。
2nm成为盈利关键考验
良率是最大变量之一。
晶圆代工需要前期巨额资本投入,业绩对产能利用率、单块晶圆可出货芯片数量高度敏感。客户订单量提升可以摊薄折旧和其他固定成本;但即便产线高负荷运转,如果良率偏低,单位成本依然居高不下。
三星在第一代2nm工艺积累经验后,第二代2nm工艺已经进入量产阶段,并持续通过工艺优化提升生产效率。2nm客户管线也不再局限于移动产品,公司拿下更多高性能计算客户订单。因此,该制程的表现,将越来越决定先进制程产能利用率提升能否转化为稳定盈利。
泰勒工厂产能爬坡带来另一重挑战
泰勒工厂面临独立的难题。
三星预计这座新建得州工厂将在2026年底投产。该工厂采用极紫外光刻(EUV)制造先进芯片,包含2nm产品,是三星扩大美国制造布局、争取大型外部客户的核心项目。特斯拉在2025年与三星签署约165亿美元协议。特斯拉CEO马斯克称,协议将覆盖这家车企下一代AI6芯片在该得州工厂的生产,为泰勒工厂带来核心标杆订单。
但新工厂在产能利用率达到可覆盖固定成本的水平前,会产生大额折旧、人力与运营开支。三星能否快速稳定先进制程生产、完成客户产品认证、为泰勒工厂填满订单,将决定代工业务扭亏的时间点。
另一项复杂因素是三星新的绩效奖金机制。三星晶圆代工负责人Han Jin-man在6月管理层简报会上向员工表示,计入新奖金体系后,2027年实现全年盈利难度依旧较大,2028年目标更容易达成。管理层与工会在5月达成协议,设立专项管理绩效奖金,资金取自Device Solutions事业部营业利润的10.5%,发放需要达成约定盈利指标。该奖金绑定整个半导体事业部,而非仅看晶圆代工板块业绩。即便代工业务本身仍处于亏损,存储业务的高利润也可能增加代工员工奖金。
在旧激励机制下,业务在2027年实现全年盈利的可能性更高。新增这笔奖金支出,或将推迟盈利时点。
奖金并非唯一影响前景的因素。三星代工业务偏移动芯片的订单结构、先进制程成熟度、低毛利老订单、成熟制程运营,同样影响代工业务盈利结构。疫情期间拿到的部分订单利润微薄,而新客户合同的盈利条件更好。进入下半年,三星的经营环境相比此前低迷期明显好转:先进制程利用率走高、报价上涨,HBM与外部客户需求正在填满产线。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。




联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)
半导纵横公众号
半导纵横小程序