
元器件涨价,平价手机每年将少卖2.3亿台
根据Counterpoint Research发布的智能手机出货量价格区间追踪报告预测,2025‑2030年间,全球市场每年将减少超2.3亿台售价低于200美元的智能手机出货量。尽管到本十年末,整体智能手机市场出货量将回升至接近2025年的水平,但该低价细分市场预计将在此期间萎缩约40%。
这种分化现象源于2026‑2027年行业下行带来的结构性冲击。内存与芯片组成本上涨、手机最低硬件规格不断提高,再加上各大手机厂商不愿再维护非战略性市场布局,入门级手机的供给将大幅缩减。一部分消费者会选择购买价位更高的手机,另一部分消费者则会继续沿用现有旧设备。二手手机也会分流一部分市场需求;而在部分国家,手机价格本就是民众接入移动互联网的一大阻碍,这些地区的智能手机新用户增长或将放缓。
首席分析师Yang Wang表示:“智能手机整体出货量会迎来复苏,但高性价比入门机型市场再也回不到过去的规模。市场机遇将转向配置更好的主流机型以及高端产品,不过中高端市场也无法完全消化低价手机流失的全部出货量。最终,智能手机市场整体规模变化不大,但市场价值、行业竞争格局会发生实质性改变。此外还存在网络普及层面的风险:低价新机供给萎缩,会让低收入市场的首次购机用户更难接入互联网。”
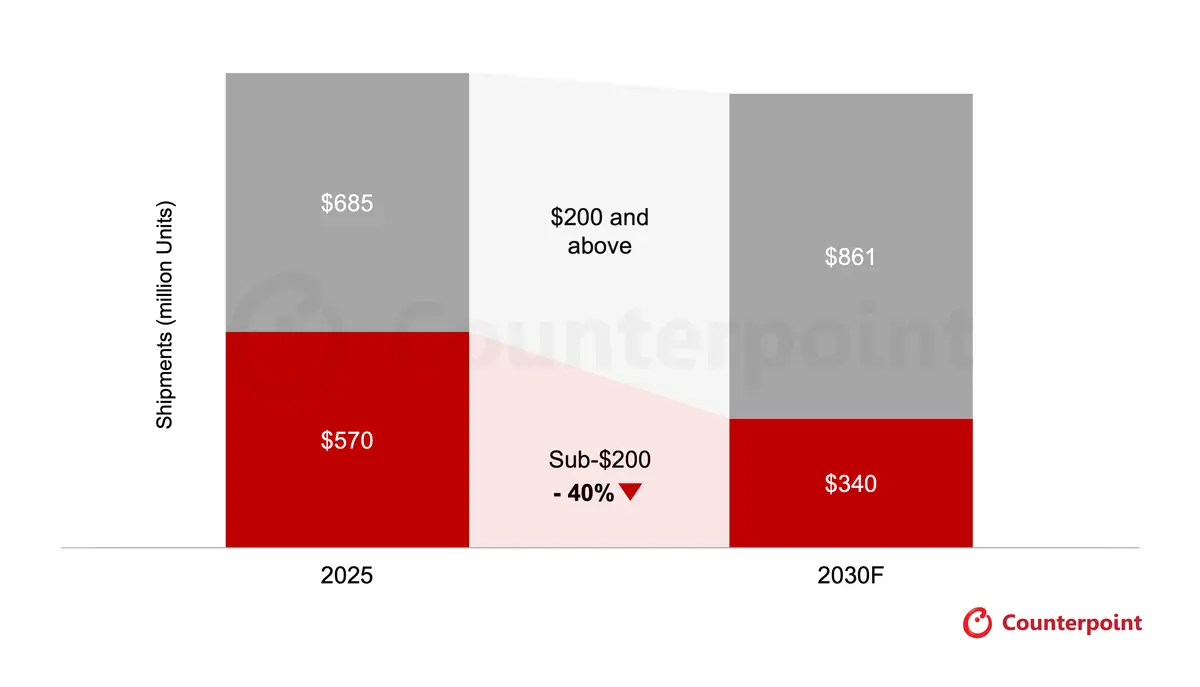
全球智能手机市场迎来复苏,但200美元以下机型出货持续下滑
平价手机市场萎缩的影响将持续超出行业下行周期
2030年全球智能手机出货量预计将恢复至约12亿台,仅略低于2025年的水平。但是,200美元以下价位机型的出货量仍将比此前降低约40%;而200美元及以上价位手机出货量将增长约26%。入门级市场是本次萎缩的主要重灾区。元器件成本占入门机型物料总成本的比重更高,厂商消化成本上涨的空间十分有限。
到2030年,不同价位段手机的增长走势将出现巨大分化。高端智能手机出货量的复合年均增长率预计约7%;中高端、中端机型出货量基本持平。中端市场维持出货量不变这一现象值得重点关注。如果低价手机销量下滑单纯只是消费者升级换机导致,那么相邻价位的机型本应该会迎来大幅增长。但本次预测显示,市场同时出现消费者向上换机、推迟更换手机、新机需求流失多重情况。因此,中高端价位段无法完全承接200美元以下价位消失的全部出货量。
该现象带来的影响不止局限于智能手机出货数据。在中低收入国家,手机价格高昂依然是普及移动互联网的主要阻碍,低收入消费者受到的冲击最为明显。200美元以下价位市场萎缩,或将延缓功能机、共用设备向个人智能手机的更替进程。运营商、政府以及整个移动产业生态想要扩大互联网接入、内容服务与增值服务覆盖范围,将会面临更大挑战。
想要化解这一风险,需要多管齐下解决设备可负担性问题:包括设备分期、以旧换新、循环设备项目、定向补贴、税制改革,同时行业也要持续发力,保障具备商业可持续性的入门级手机能够持续供货。
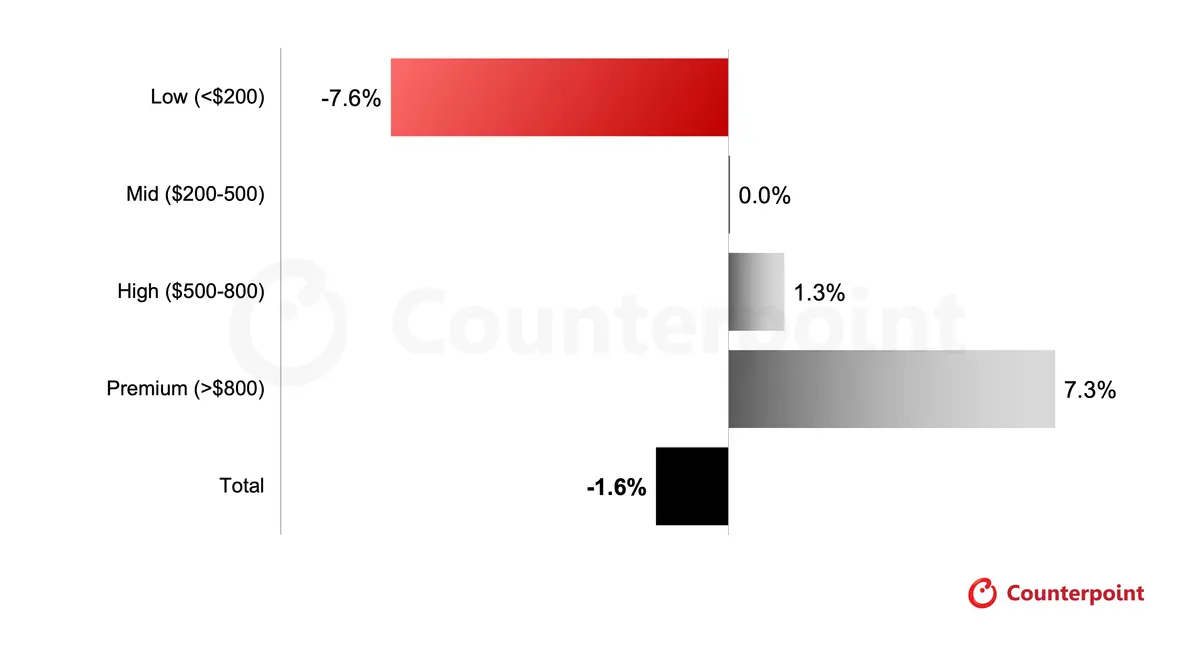
智能手机各价格区间出货复合年均增长率(2021‑2030)
中端市场成为行业新主战场
虽然中端手机整体出货量基本保持平稳,但各大手机厂商会把新品发布、营销投入、渠道资源集中投向配置更强的大众消费产品,中端市场的战略地位会显著提升。该价位段机型会越来越普遍搭载大内存大存储、5G网络、优质影像、更长周期软件更新,以及部分端侧AI功能,同时价格依旧能够被广大消费者接受。
中端市场对于出货规模与企业盈利的重要性双双提升。产品差异化不再只比拼硬件参数,设计、影像、续航、耐用性的重要性不断提高。高端技术不断下放到更低价位,手机厂商拥有更多空间给用户带来实打实的体验升级,消费者不必直接购买旗舰机型也能获得新功能。越来越多品牌将新品、营销、渠道资源扎堆投向主流价位段,市场竞争也会进一步加剧。在整体需求规模变化不大的背景下,抢夺市场份额难度上升,企业利润空间或将承压。
高端机型拉动行业营收增长
到本十年末,高端智能手机出货占比持续提升,在市场价值中的占比会更高,是整个行业营收增长与产品创新最重要的抓手。富裕消费群体、消费分期、以旧换新、生态用户粘性持续支撑高端机型需求;折叠屏、先进影像、大存储版本、创新外观设计、性能更强的端侧AI,都成为拉高产品平均售价的新突破口。
红利会主要集中在拥有成熟品牌、完善生态体系、持续布局渠道的厂商。苹果依旧是高端手机市场价值贡献最大的企业。三星凭借完整产品矩阵、规模优势,愿意保留部分低利润产品保障市场覆盖,能够同时在主流价位与高端市场获益。华为依托旗舰手机、折叠屏产品以及国内市场复苏,将是中国厂商当中高端市场扩张贡献最大的企业。其他中国头部厂商同样存在产品结构升级的机会,但不同区域、不同渠道之下,各家做大规模高端机型出货的能力参差不齐。
市场复苏将迎来价值更高的产业格局
随着元器件供给改善、终端零售价趋于稳定,叠加2026‑2027年被推迟的购机需求集中释放,预计2028年智能手机出货将迎来更强的复苏。但经历本轮行业下行周期之后,整个市场的结构将彻底改变:中端机型在主流需求当中占比扩大,高端手机占据更大行业价值份额。
折叠屏与端侧AI能够强化产品差异化,给厂商带来增收新路径,但二者单独都无法催生大范围的手机换机超级周期。本十年后期,支持6G的手机实现更大规模商用,将带来新一轮增量换机周期,加速高端功能向中端机型下放普及。但想要让网络、硬件、AI技术惠及全球更多人口,保证普通消费者依然能够买得起智能手机,这件事同样至关重要。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序