
银河微电10.78亿投建车规功率器件产线,车规分立器件与功率模块是核心增量
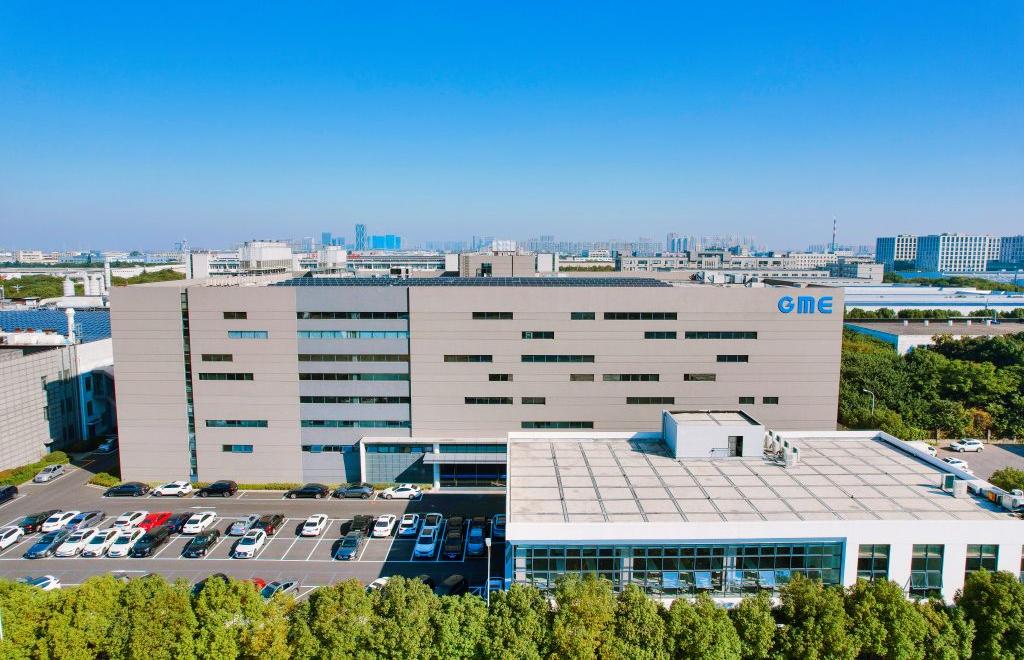
功率半导体IDM厂商正在把产能投向车规和AI电源两个方向。
银河微电发布公告,公司第四届董事会第十一次会议审议通过投资约10.78亿元实施“高端核心器件产业化及创新能力建设项目”,预计2027年1月1日开工,建设周期3年。该项目属于前期厂房基建项目的产业化落地环节,备案已完成,环评、安评、能评等专项审批手续还在办理中。
车规分立器件与功率模块是扩产重点
从公告披露的产能规划看,这条产线的产品组合从传统功率器件延伸到第三代半导体。达产后预计年产车规级分立器件5.5亿只,小信号及功率器件80亿只,光电器件25亿只,IGBT及SiC功率模块5000万只。其中,车规级分立器件、IGBT模块和SiC模块是这次投资的核心增量。
车规级分立器件是这次投资的核心增量之一。这部分产能为5.5亿只,面向汽车电子中可靠性要求更高的场景。银河微电在公告中明确表示,项目将聚焦SGT/SJ(屏蔽栅/超结)MOSFET、SiC/GaN等车规级功率器件的量产。SGT和SJ是功率MOSFET中两类不同的结构技术,SGT以低导通电阻和低栅极电荷见长,SJ则在高耐压和低损耗之间取得平衡。两者都是新能源汽车电控系统里用量很大的器件类型。
IGBT及SiC功率模块是这次投资的另一个重点。IGBT模块技术成熟、成本相对低,是目前电动汽车主驱逆变器、工业电机驱动和光伏逆变器里的主流功率器件。SiC模块则用碳化硅材料,开关频率更高、损耗更低、耐温更好,适合800V高压平台电动汽车的主驱逆变器,也是AI数据中心高压直流供电架构中功率转换环节的关键部件。两者面向的电压层级和应用场景不同,但都是新能源汽车和AI基础设施里用量正在快速增长的核心器件。
车规产品从外围切入核心,第三代半导体供不应求
银河微电选择此时扩产,背后有两个原因。
第一, 银河微电此前的车规产品主要应用在车灯、座椅、仪表盘等外围场景,但公司在半年报中披露,车规级全系列产品已通过AEC-Q101可靠性验证,新增多款车载MOSFET、整流桥、TVS保护器件实现车企定点与批量供货,SiC车用功率模块已完成多轮可靠性摸底测试与头部客户工程验证。产品应用正从外围场景深入至车身控制、ADAS、动力总成等关键系统。从“外围”到“核心”,意味着单车配套价值量在提升,这也是扩产车规产线的直接驱动力。
第二,银河微电在半年报中直言,SiC/GaN第三代半导体功率器件和车规级智能功率模块因为下游需求旺盛,供不应求。AI数据中心供电架构向800V高压直流升级,给SiC模块带来了新能源汽车之外的新需求。银河微电此时扩产,瞄准的是新能源汽车和AI数据中心两个需求同时增长的窗口期。
客户导入与产能爬坡是关键
产线验收交付只是起点。从交付到产能爬坡,再到客户批量导入,通常还需要额外的验证周期。车规器件的客户导入尤其如此——AEC-Q101认证只是器件级别的可靠性门槛,进入车企供应链还需要完成系统级验证和产线审核,整个周期往往在12到24个月。
接下来几个季度,有三件事值得跟踪。
第一,SiC车用功率模块的客户导入进度。 公司披露的是“完成头部客户工程验证”,工程验证和批量定点之间还有距离。如果能在2027年前拿到明确的车企定点,扩产产线的产能上量就有了保障。
第二,SGT/SJ MOSFET在车载核心系统中的渗透速度。 这是产线中体量最大的车规产品品类。5.5亿只车规级分立器件的年产能,需要匹配足够多的车型和系统来消化。
第三,AI电源场景的增量是否被纳入产线规划。 公告中SiC/GaN功率器件同时指向车规和第三代半导体两个方向,但AI数据中心供电对应的具体产品形态和客户验证进展没有单独披露。如果后续有面向AI服务器电源的SiC模块产品落地,这条产线的应用覆盖面会进一步扩大。
功率半导体IDM的产能扩张,一直是观察行业需求真实性的一个窗口。银河微电10.78亿元的投入,产线建成只是第一步,能不能上量,才是真正的考验。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序