
TrendForce预测:2026年第四季度企业级SSD价格持续走高
根据TrendForce集邦咨询最新研究显示,过去两周以来,美系云端服务厂商对Enterprise SSD(企业级SSD)的采购需求出现显著上调。这一轮需求增长的核心驱动力在于,各大云服务提供商(CSP)正在加速扩大企业级SSD在数据中心基础设施中的部署规模,并不断拓展其应用场景边界。
值得关注的是,此波需求并非仅集中于传统高性能TLC(三层单元)产品,单位容量成本更低、存储密度更高、综合效益更突出的QLC(四层单元)产品正成为本轮增长动能的主要来源。
从近期拉货动能来看,2026年第四季度,企业级SSD订单总量有望突破第三季度创下的高点,呈现持续向上攀升的强劲态势。需求端的持续走强,使得NAND Flash原厂在企业级市场的产能配置策略更加积极,同时在议价环节的主导权也显著提升,这进一步巩固了企业级SSD价格维持上行轨道的市场基础。
AI应用深化与技术扩散
最近AI服务器带火的“存储新顶流”QLC,其实是一种“每个存储单元可存储4bit数据”的NAND闪存颗粒技术。这项技术最早由Solidigm在2018年率先布局企业级产品,长江存储更是在2020年研发出了全球首款128层QLC闪存。随着2025年11月1Tb QLC闪存芯片价格单日暴涨25%,这种大容量、高密度的存储技术正以“价格屠夫”的姿态席卷数据中心。
据悉,QLC SSD不仅能替代传统机械硬盘节约30%能耗,还能用单盘122TB的怪兽级容量装下整个《GTA6》游戏库。相较于TLC技术的8种电压状态,QLC在同样物理空间内存储密度提升30%,单位容量成本降低25%。这项技术就像给存储单元装上四人间宿舍,虽然“住户”增多可能导致“上下床”速度变慢,但通过LDPC纠错算法和智能固件调度,QLC SSD的耐用性已接近TLC水平。
TrendForce集邦咨询指出,此波企业级SSD需求的驱动因素,已从初期以大语言模型(LLM)训练为主,延伸至更为具体、更为广泛的AI落地应用场景。随着自主代理AI(Agentic AI)系统的建设日益兴盛,各类智能代理在运行过程中对海量实时数据的提取、检索与缓存需求呈倍数级增长。在这一背景下,QLC存储技术在向量数据库(Vector Database)中的应用规模同步放大,成为承载这些非结构化数据的最佳性价比方案。可以预见的是,未来Agentic AI技术的持续普及与成熟,将进一步推升QLC企业级SSD在北美云端与数据中心领域的渗透率。
另一方面,观察中国厂商的技术动态,以DeepSeek为代表的AI创新架构,正积极推广大容量QLC企业级SSD在KV Cache Offload(键值缓存卸载)机制中的应用。其核心思路是通过将高带宽存储器(HBM)或DRAM中的缓存数据适度卸载至高速且大容量的QLC企业级SSD,在保证推理性能的前提下,以更低的硬件成本实现模型推理效率的提升。这一技术路线若得到更广泛验证,未来市场有望进一步扩大QLC企业级SSD产品的采用规模。
QLC渗透率正加速攀升
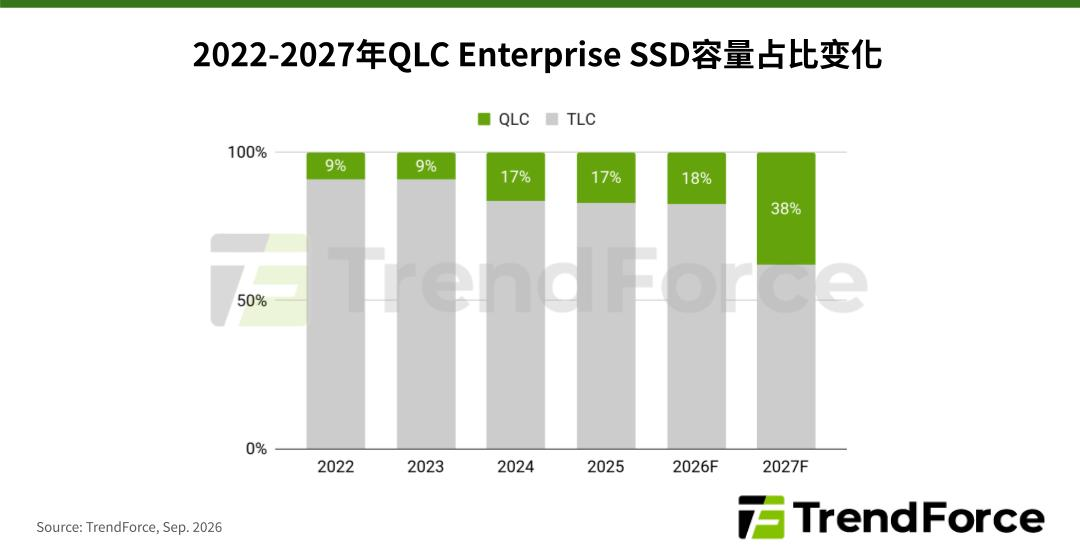
从容量占比的演变趋势来看,QLC企业级SSD在市场的渗透率正在加速提升。根据TrendForce集邦咨询统计,2022年至2023年,QLC在企业级SSD总容量中的占比稳定在9%左右;2024年至2025年跃升至17%;预计2026年将达到18%;而到2027年,这一比例有望大幅攀升至38%。这一数据清晰地表明,QLC正从边缘选项逐步走向企业级存储的主流舞台,其在大容量冷数据存储、AI推理缓存等场景中的价值正得到越来越多厂商的认可。
从价格端来看,受供需关系持续偏紧的影响,2026年第四季度企业级SSD合约价格有望延续上涨态势,其中高容量QLC产品的涨幅可能更为显著。
TrendForce集邦咨询认为,这一轮价格上行周期的持续性将取决于三大变量:一是北美CSP的资本开支节奏是否保持稳定,若AI投资出现阶段性调整,需求端可能面临短期波动;二是原厂产能扩张的速度与节奏,若产能释放过快可能在2027年前后重新引发供过于求的压力;三是QLC技术在企业级关键业务场景中的可靠性验证进度,若写入寿命和延迟表现无法满足核心负载需求,其渗透率提升节奏可能低于预期。综合判断,在上述风险因素未发生实质性变化之前,企业级SSD市场的景气上行格局有望延续至2027年上半年。
总的来看,北美云端市场需求的持续上调、AI应用场景的不断深化,以及QLC技术的快速成熟,三者共同构成了企业级SSD第四季度价格上行的坚实支撑。未来,随着AI推理负载的持续增长和存储架构的持续演进,企业级SSD市场有望迎来更长周期的景气上行,而QLC产品将在其中扮演愈发关键的角色。
本文转自媒体报道或网络平台,系作者个人立场或观点。我方转载仅为分享,不代表我方赞成或认同。若来源标注错误或侵犯了您的合法权益,请及时联系客服,我们作为中立的平台服务者将及时更正、删除或依法处理。






联系电话:
010-61853490
新闻投稿:
server@icviews.cn
商务合作:
business@icviews.cn
问题反馈:
19800315212(微信同号)


半导纵横公众号

半导纵横小程序